Banco reduziu o limite do cartão sem aviso: quando isso é permitido e o que fazer?
Instituição pode diminuir o limite do cartão, mas existem regras para comunicar a mudança e uma exceção quando há piora no perfil de risco do cliente.
Abrir o aplicativo do banco e descobrir que o limite do cartão caiu pode causar um problema imediato. Uma pessoa que tinha R$ 8 mil disponíveis pode encontrar apenas R$ 3 mil de um dia para o outro, mesmo sem ter solicitado qualquer alteração.
A dúvida costuma aparecer logo depois: o banco pode fazer isso sem pedir autorização?
Você pode gostar:
Escolha seu Ourocard ideal! Ganhe benefícios agora com outra conta Peça já! 7 cartões grátis em 2026!O limite do cartão de crédito não funciona como um valor garantido permanentemente ao cliente. A instituição pode reavaliar quanto está disposta a oferecer de acordo com suas políticas de crédito e análise de risco.
Isso não significa, porém, que qualquer redução possa ocorrer silenciosamente. Em condições normais, existe uma regra de comunicação prévia. Há também uma exceção importante para situações em que o banco identifica deterioração do perfil de risco do titular.
Entender essa diferença ajuda a saber quando a redução faz parte das regras do produto e quando vale questionar a instituição.
Banco pode reduzir o limite do cartão?
Pode.
O limite representa o valor máximo de crédito que a instituição está disposta a disponibilizar naquele momento. Como essa decisão envolve risco, ele pode ser revisto ao longo do relacionamento.
O banco pode considerar diferentes informações em suas análises internas, como comportamento de pagamento, utilização do crédito, informações cadastrais, relacionamento financeiro e mudanças identificadas no perfil de risco.
Em uma redução realizada normalmente, a instituição deve comunicar o cliente com antecedência mínima de 30 dias.
Na prática, isso dá tempo para que o titular saiba que terá menos crédito disponível e possa reorganizar compras, assinaturas ou despesas que pretendia colocar no cartão.
Existe, entretanto, uma exceção.
Quando a instituição identifica deterioração do perfil de risco do cliente, a redução pode ocorrer antes desse prazo. Nesse caso, a mudança deve ser comunicada ao titular no momento em que for realizada.
Portanto, encontrar um limite menor sem ter recebido aviso 30 dias antes não prova sozinho que o banco descumpriu a regra. É necessário verificar se a redução foi motivada por uma reavaliação de risco e se houve comunicação sobre isso.
O que acontece com as compras que já foram feitas?
A redução do limite não apaga compras anteriores nem altera automaticamente parcelas já contratadas.
Imagine que um cartão possuía limite de R$ 10 mil e o cliente já havia utilizado R$ 4 mil. Depois disso, o banco decide diminuir sua disponibilidade de crédito.
Os R$ 4 mil já utilizados continuam fazendo parte da fatura ou das parcelas futuras. O que muda é a capacidade de realizar novas compras.
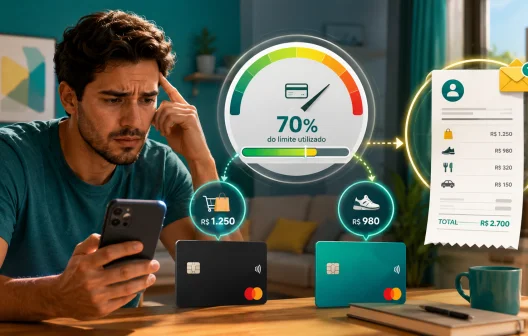
Dependendo do novo limite e do valor comprometido, o cliente pode passar a ter pouco ou nenhum crédito disponível até pagar parte da fatura.
Esse detalhe pode atingir especialmente quem possui várias compras parceladas.
Mesmo que uma parcela mensal seja de apenas R$ 300, o limite do cartão pode continuar comprometido conforme a forma como aquela compra foi registrada. Por isso, uma redução pode tornar o cartão praticamente inutilizável por algum tempo, mesmo que o consumidor esteja pagando suas faturas normalmente.
Assinaturas e cobranças recorrentes também merecem atenção.
Streaming, aplicativos, armazenamento na nuvem, academia e outros serviços podem tentar cobrar normalmente na data prevista. Se não houver limite suficiente, a transação pode ser recusada.
Por que o banco diminui o limite mesmo sem atraso?
Estar com a fatura em dia é importante, mas não é o único elemento utilizado na análise de crédito.
Uma instituição pode entender que houve aumento de risco mesmo sem existir atraso naquele cartão específico.
Isso pode acontecer, por exemplo, quando existem mudanças relevantes no comportamento financeiro observado, aumento expressivo do endividamento ou outros fatores considerados pelos modelos internos da instituição.
Também é possível que bancos façam revisões periódicas de suas carteiras e alterem critérios de concessão.
Por isso, limite reduzido não significa necessariamente que exista uma dívida vencida ou uma negativação no CPF.
Da mesma maneira, pagar todas as faturas em dia não cria um direito permanente a determinado limite.
O banco continua decidindo quanto crédito deseja disponibilizar, desde que respeite as regras aplicáveis à alteração.
Dá para obrigar o banco a devolver o limite antigo?
Em geral, não existe garantia de que uma instituição seja obrigada a manter o mesmo limite indefinidamente.
O consumidor pode pedir uma nova análise e apresentar informações atualizadas, mas a concessão de crédito depende da política da instituição.
Se a redução ocorreu sem a comunicação exigida, porém, o problema é diferente.
Nesse caso, vale entrar em contato com o banco e perguntar objetivamente:
- qual era o limite anterior;
- em que data ocorreu a redução;
- qual é o novo limite;
- quando a alteração foi comunicada;
- se a redução foi motivada por reavaliação do perfil de risco;
- onde está registrada essa comunicação.
Guardar protocolos e capturas de tela pode ser útil caso as informações sejam contraditórias.
Também vale conferir notificações no aplicativo, e-mails, mensagens e documentos eletrônicos disponibilizados pelo banco. Às vezes o aviso existe, mas passou despercebido entre outras comunicações.
O que fazer depois que o limite caiu?
A primeira medida é descobrir quanto do limite atual já está comprometido.
Depois, confira quais cobranças automáticas dependem daquele cartão. Se a margem ficou pequena, pode ser necessário trocar temporariamente o meio de pagamento de serviços essenciais para evitar recusas.
Também não é recomendável contar com uma recomposição rápida.
Solicitar aumento logo depois da redução pode resultar em nova análise, mas não existe garantia de aprovação nem prazo universal para que o limite volte ao valor anterior.
Se o cartão era utilizado como extensão do orçamento mensal, a redução também pode revelar um risco importante. Despesas recorrentes que só cabem porque existe um limite elevado podem criar dificuldade quando a instituição decide diminuí-lo.
O limite do cartão é crédito disponível, não renda permanente.
Por isso, a melhor resposta a uma redução inesperada começa por duas perguntas diferentes: o banco respeitou as regras de comunicação e o orçamento consegue funcionar com menos crédito?
Leia também:
Fatura paga mesmo em contestação? Assinaturas organizadas: cartão virtual recorrente! Controle fácil: PicPay ou Mercado Pago?A primeira ajuda a verificar se a instituição agiu corretamente. A segunda evita que uma mudança feita pelo banco se transforme em uma emergência financeira dentro de casa.