Boleto pago por Pix continua no DDA: como conferir a baixa sem pagar duas vezes?
Entenda quais registros consultar quando o comprovante e a lista de cobranças do aplicativo mostram informações diferentes.
O Pix foi concluído, o dinheiro saiu da conta e o comprovante está salvo. Mesmo assim, o boleto continua aparecendo entre as cobranças do Débito Direto Autorizado, o DDA. Antes de pagar novamente, é preciso verificar se a transferência liquidou aquela cobrança e se a informação foi atualizada nos sistemas envolvidos. A permanência do boleto na tela, isoladamente, não demonstra que a dívida continua aberta.
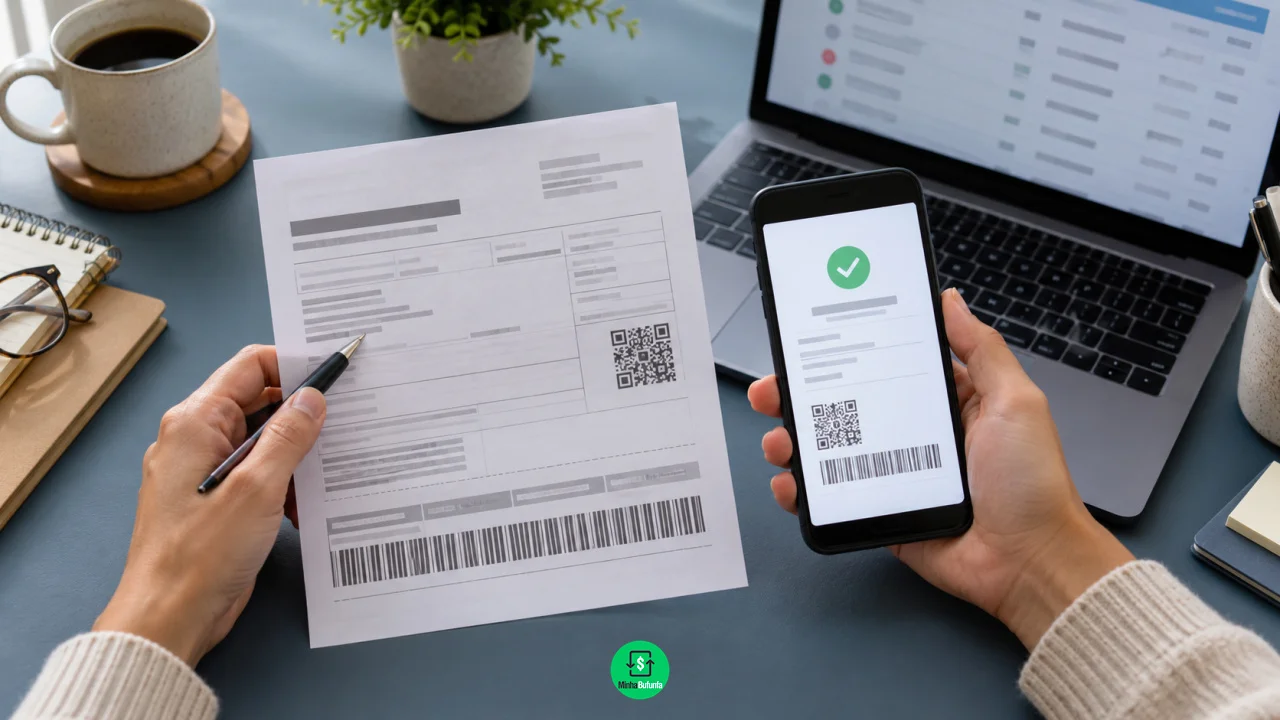
O caminho para esclarecer a divergência começa pela forma usada no pagamento. Um Pix realizado pelo QR Code vinculado ao boleto não é igual a uma transferência enviada diretamente à chave de uma empresa. No segundo caso, pode ser necessário que o fornecedor identifique o recebimento e faça a conciliação com a obrigação correta. Essa diferença determina quais comprovantes apresentar e quem deverá corrigir o registro.
O DDA apresenta a cobrança, mas não explica sozinho sua situação
Você pode gostar:
Descubra agora! Bradesco Visa Infinite: Vips e Pontos! Ganhe benefícios agora com outra contaO Banco Central descreve o DDA como o serviço pelo qual o cliente consulta e pode pagar boletos eletronicamente nas instituições participantes. Ele não deve ser confundido com uma autorização irrestrita de débito automático. Encontrar uma cobrança na lista significa que ela está sendo apresentada naquele ambiente; para saber se ainda existe valor a pagar, é necessário conferir o status e os dados da obrigação.
Os aplicativos podem organizar boletos pagos, vencidos, agendados e disponíveis de maneiras diferentes. Por isso, observe se a cobrança está efetivamente marcada como pendente ou apenas permanece no histórico. Também confira o valor, o vencimento e o beneficiário. Duas mensalidades do mesmo fornecedor podem ser muito parecidas, e o comprovante de uma competência não comprova o pagamento de outra.
Outra distinção importante envolve o agendamento. Um documento que apenas registra uma ordem para o futuro não confirma que o dinheiro chegou ao destinatário. Antes de discutir a baixa, consulte o extrato e o comprovante final da transação. Verifique se houve efetivação, devolução ou falha, pois uma transferência agendada pode não ter sido concluída nas condições esperadas pelo cliente.
O vínculo entre Pix e boleto define a conferência
Quando a cobrança oferece um QR Code próprio, existe uma referência operacional que pode permitir a identificação do pagamento naquele documento. A documentação de empresas que processam boletos distingue, inclusive, pagamentos pelo código de barras de liquidações por QR Code. Ainda assim, a existência dessa integração não permite prometer que todos os aplicativos mostrarão a atualização no mesmo instante ou usarão os mesmos nomes para o status.
Já uma transferência para a chave geral do fornecedor pode chegar sem identificação suficiente do pedido. Imagine, em um exemplo hipotético, duas mensalidades de R$ 250 da mesma pessoa: uma vencida e outra do mês atual. Um Pix de R$ 250 não informa necessariamente qual delas foi quitada. O fornecedor precisa relacionar o recebimento à obrigação correta, observando o que foi combinado entre as partes.
Também é possível que o pagamento tenha sido enviado ao destinatário errado. Por isso, o comprovante deve ser lido por completo, incluindo nome e identificação do recebedor. Se houver divergência ou suspeita de fraude, o cliente precisa comunicar imediatamente o banco e o fornecedor pelos canais oficiais. Não se deve assumir que qualquer saída de dinheiro para um nome parecido extingue a cobrança legítima.
A solicitação de baixa precisa identificar uma obrigação específica
Com o pagamento confirmado, procure o fornecedor ou emissor da cobrança e peça a conferência. Explique que o valor foi transferido por Pix e que o boleto ainda aparece no DDA. A solicitação deve apontar qual documento precisa ser atualizado, em vez de apenas informar que “já pagou”. Essa precisão reduz o risco de o atendimento verificar outra fatura ou responder com uma orientação genérica.
Reúna os principais elementos em uma única mensagem ou protocolo:
- Número do pedido, contrato ou mensalidade a que o pagamento se refere.
- Valor, vencimento e identificação do beneficiário do boleto que continua aparecendo.
- Comprovante final do Pix, com data, destinatário e identificador da transação.
- Registro da confirmação de recebimento e da solicitação de baixa feita ao fornecedor.
Se o fornecedor confirmar que a obrigação está quitada, guarde essa resposta e peça orientação sobre a correção do boleto. O banco que apresenta o DDA também pode verificar se o problema está na atualização exibida ao cliente. Não há razão para inventar um prazo único: o procedimento depende da origem da divergência e da forma como a cobrança foi emitida e liquidada.
Havendo agendamento de pagamento daquele mesmo boleto, revise a instrução antes da data prevista. Confirmar a quitação e cancelar uma ordem duplicada são ações distintas. O cuidado evita que o dinheiro saia novamente por um comando anterior que continuou ativo. A exclusão visual da cobrança em algum aplicativo, por sua vez, não deve ser tratada como comprovante de quitação ou de cancelamento de uma ordem bancária.
Juros na tela devem ser confrontados com a data do pagamento
Se o boleto passou a mostrar multa ou juros, solicite que o fornecedor compare o vencimento com a data em que o pagamento correto foi recebido. Quando a obrigação foi quitada tempestivamente, a simples demora de atualização não justifica transformar o pagamento em atraso. Se houve transferência incompleta, destinatário incorreto ou acordo diferente, será necessário esclarecer essas circunstâncias antes de concluir que os encargos são indevidos.
Pagar outra vez apenas para retirar o aviso pode criar uma segunda dificuldade: recuperar o valor duplicado. Por isso, a solução mais segura é documentar o pagamento, obter a confirmação da obrigação quitada e acompanhar a correção. Se os canais de atendimento não resolverem, os comprovantes e protocolos permitem encaminhar uma reclamação fundamentada, mostrando exatamente onde o dinheiro saiu e qual cobrança continua sendo apresentada.