Cartão adicional usa o mesmo limite? Quem paga a fatura se o adicional gastar demais?
Cartão adicional normalmente compartilha o limite do titular, e as compras feitas por quem recebeu o cartão entram na mesma fatura e continuam sob responsabilidade de quem contratou o crédito.
Dar um cartão adicional para o marido, filho ou outro familiar pode facilitar bastante a organização das despesas. A pessoa não precisa pedir dinheiro antes de cada compra e todos os gastos podem ficar concentrados em uma única fatura.
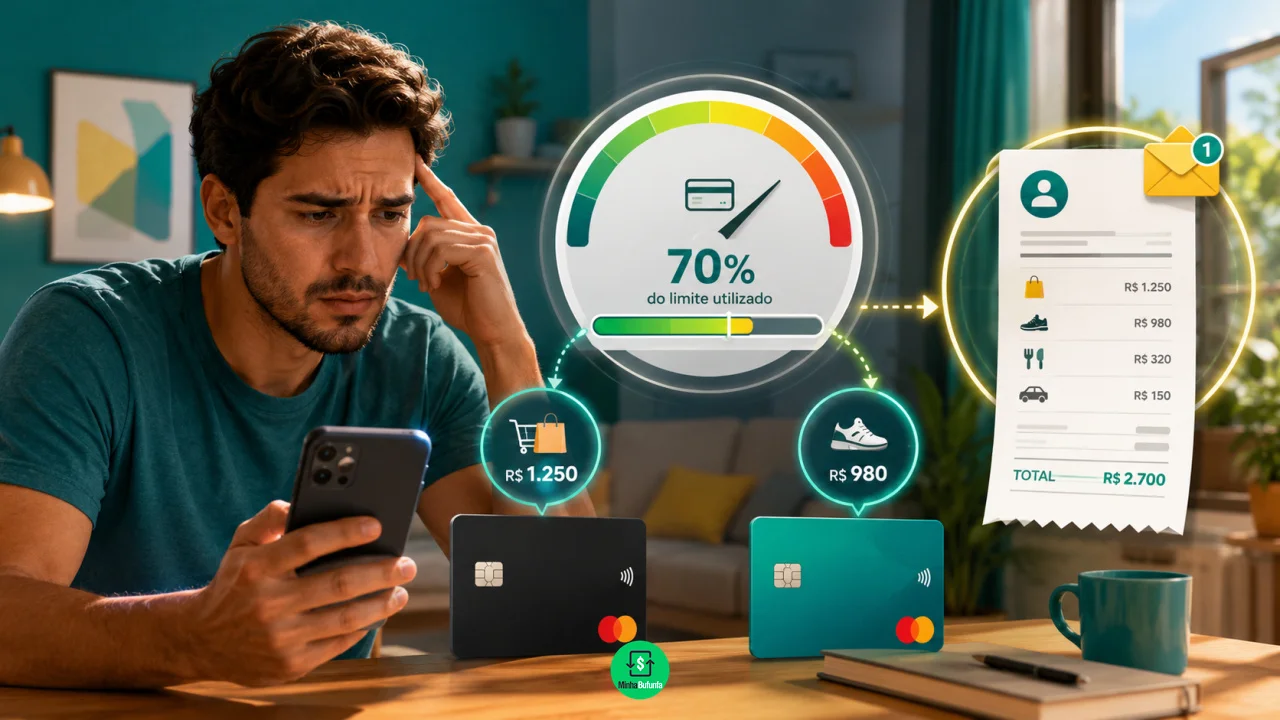
O problema aparece quando o cartão adicional começa a consumir uma parte maior do limite do que o titular esperava.
Embora o plástico tenha outro nome e normalmente possua numeração própria, ele não costuma representar uma nova linha de crédito independente. Na maioria dos cartões adicionais, as compras utilizam o limite disponibilizado ao titular.
Isso significa que uma sequência de gastos feita pelo adicional pode reduzir o limite disponível para todos os demais cartões vinculados àquela conta.
E, quando a fatura chega, a responsabilidade perante a instituição financeira continua sendo do titular do contrato.
Cartão adicional ganha um limite separado?
Na maioria dos casos, não.
Imagine um cartão principal com limite total de R$ 10 mil.
O titular solicita um adicional para um familiar. Se esse cartão fizer uma compra de R$ 2 mil, normalmente o limite disponível do conjunto cai para aproximadamente R$ 8 mil, considerando apenas essa operação.
Não surgem R$ 10 mil extras simplesmente porque existe um segundo cartão.
Algumas instituições permitem que o titular estabeleça um limite específico para o adicional. Nesse caso, ele pode definir, por exemplo, que a outra pessoa só consiga utilizar até R$ 1.500.
Esse limite funciona como uma trava dentro do crédito total já disponível.
Se o cartão principal possui R$ 10 mil e o adicional recebe limite de R$ 1.500, o banco não está necessariamente concedendo R$ 11.500. Ele apenas impede que o adicional utilize mais do que a parcela estabelecida.
Por isso, vale conferir no aplicativo se existe a opção de controlar individualmente o valor disponível para cada cartão.
Quem paga as compras feitas no cartão adicional?
Para o banco, a responsabilidade normalmente é do titular.
É ele quem contratou a linha de crédito e solicitou a emissão dos cartões adicionais.
As compras realizadas pelos adicionais são lançadas na fatura vinculada à conta principal. Mesmo que a família tenha combinado informalmente que cada pessoa pagará suas próprias despesas, esse acordo não muda necessariamente quem responde perante a instituição.
Imagine que o titular entregue um cartão adicional para um filho adulto.
O filho gasta R$ 3 mil e promete transferir o dinheiro antes do vencimento. Se essa transferência não acontecer, o banco não precisa resolver a discussão familiar antes de cobrar a fatura.
A obrigação continua vinculada ao titular.
Isso torna o cartão adicional bastante diferente de simplesmente indicar outra pessoa para abrir o próprio cartão de crédito.
Dá para saber quem fez cada compra?
Normalmente, sim.
Aplicativos e faturas costumam separar ou identificar as compras feitas por cada cartão vinculado à conta.
Isso permite que o titular acompanhe os gastos do adicional e descubra rapidamente quem realizou determinada transação.
Esse controle é importante principalmente quando existem vários cartões adicionais.
Uma família pode ter, por exemplo:
- cartão principal do titular;
- adicional do cônjuge;
- adicional de um filho;
- adicional utilizado para determinadas despesas domésticas.
Mesmo que tudo termine na mesma fatura, identificar cada origem facilita dividir os valores internamente.
Também ajuda a perceber rapidamente quando um adicional está consumindo uma fatia muito grande do limite.
O adicional pode comprometer compras parceladas do titular?
Pode.
Como o limite costuma ser compartilhado, compras realizadas pelo adicional também reduzem a capacidade do titular de fazer novas transações.
Imagine um cartão com limite de R$ 8 mil.
O adicional faz uma compra de R$ 4 mil parcelada em dez vezes.
Mesmo que apareçam prestações mensais de R$ 400, a operação pode comprometer uma parcela importante do limite, de acordo com as regras do emissor.
O titular pode então tentar fazer outra compra de R$ 5 mil e descobrir que não possui limite suficiente.
É por isso que olhar somente a parcela mensal pode dar uma impressão errada sobre quanto crédito ainda está disponível.
O mesmo raciocínio vale quando vários adicionais usam o cartão ao mesmo tempo.
É possível bloquear só o cartão adicional?
Em muitas instituições, sim.
O titular normalmente consegue administrar cartões adicionais separadamente, bloqueando um deles sem necessariamente cancelar o cartão principal.
Isso pode ser útil quando o adicional foi perdido, quando o titular decidiu interromper temporariamente seu uso ou quando percebeu gastos acima do combinado.
Alguns emissores também permitem alterar o limite destinado ao adicional diretamente pelo aplicativo.
A disponibilidade dessas funções varia, portanto o ideal é verificar quais controles o próprio banco oferece.
Definir um limite menor costuma ser mais eficiente do que depender apenas de um acordo verbal.
Vale dar cartão adicional para adolescentes ou familiares?
Pode fazer sentido, desde que exista controle.
Um cartão adicional pode ser útil para concentrar despesas familiares, facilitar pagamentos emergenciais ou ensinar organização financeira.
Mas o titular precisa lembrar que disponibilizar o cartão significa disponibilizar parte do próprio crédito.
Antes de entregar um adicional, vale combinar:
- quais tipos de compras podem ser feitas;
- qual é o limite mensal;
- quem pagará cada despesa;
- como serão tratadas compras parceladas;
- o que deve acontecer antes de uma compra de valor elevado.
Acompanhar os gastos ao longo do mês também é melhor do que descobrir tudo apenas quando a fatura fecha.
Cartão adicional não transfere a responsabilidade pela dívida
Esse é o ponto central.
O nome impresso no cartão adicional pode ser de outra pessoa, mas o crédito continua ligado ao contrato principal.
Por isso, se alguém gastar além do combinado e não devolver o dinheiro, o problema financeiro pode acabar no colo do titular.
O cartão adicional é uma ferramenta de conveniência e organização, não uma forma de dividir automaticamente a responsabilidade da dívida com o banco.
Leia também:
Sim! Garanta seu limite agora! 🚀 Evite surpresas: saiba sobre reajustes! Use seu PagBank: o que já é seu ficou mais fácilAntes de entregar um, portanto, vale olhar menos para o pedaço extra de plástico e mais para a quantidade de crédito que está sendo compartilhada junto com ele.