Cartão de débito recusou mesmo com saldo: valores pendentes podem reduzir o disponível?
O saldo mostrado na conta e o dinheiro livre para uma nova compra podem divergir enquanto autorizações, bloqueios e lançamentos ainda são processados.
Uma compra recusada no cartão de débito, apesar de o aplicativo mostrar saldo, parece um erro simples. Nem sempre é. A conta pode exibir o saldo total, enquanto uma parte já está comprometida por transações autorizadas, débitos agendados, bloqueios temporários ou lançamentos em processamento. O ponto importante é descobrir se existe uma indisponibilidade real ou apenas uma falha que precisa ser contestada.
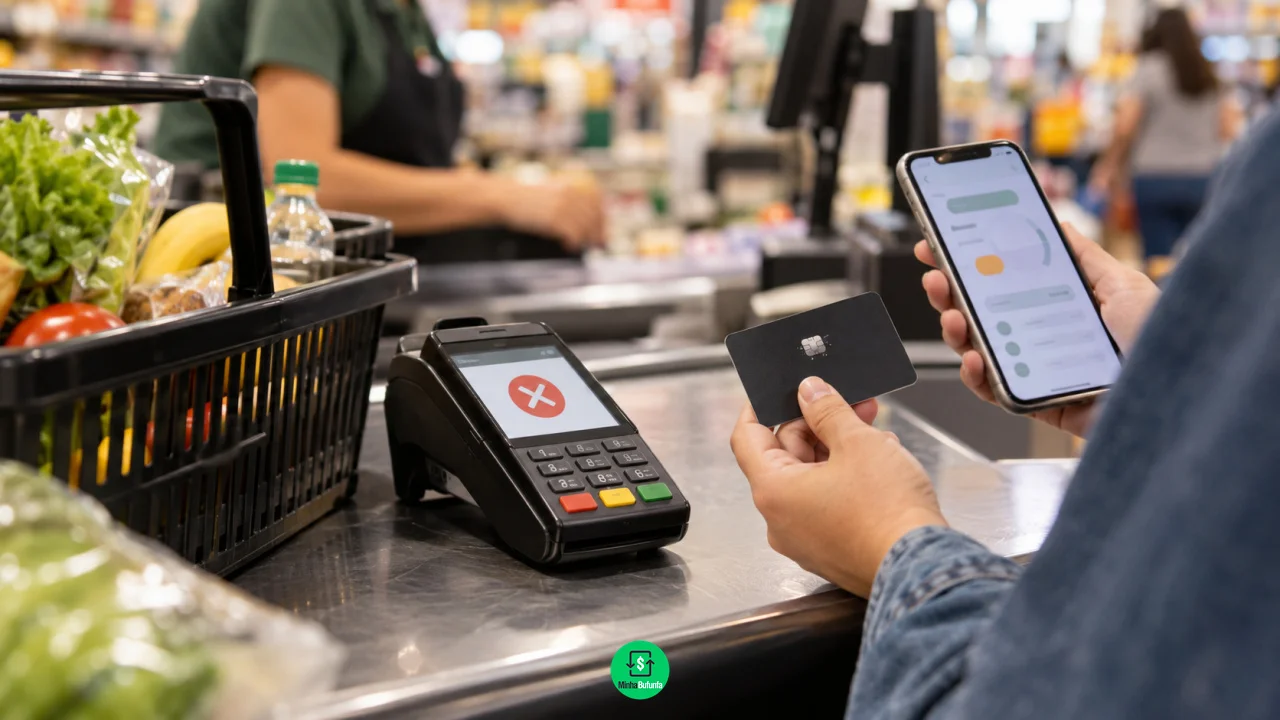
Ao usar o débito, o estabelecimento pede autorização ao banco. Em algumas situações, a operação é autorizada e o valor fica reservado antes de aparecer como lançamento definitivo. É comum isso ocorrer em segmentos que fazem pré-autorização, como locadoras, hotéis e serviços com valor variável. Enquanto a reserva não é ajustada ou liberada, ela pode reduzir o saldo disponível para novas transações.
Saldo total, saldo disponível e limite não são a mesma coisa
Você pode gostar:
Transfira seu salário grátis agora Descubra agora! 🌟 Peça já o seu Itaú Visa Platinum!O aplicativo pode usar nomes diferentes conforme a instituição, mas a diferença merece atenção. Saldo total representa o que está contabilizado na conta; saldo disponível é o que pode ser movimentado naquele momento. Além disso, alguns bancos permitem limite de conta, que é crédito e não dinheiro próprio. Misturar essas três informações pode levar a uma compra recusada ou ao uso involuntário de crédito caro.
Abra o extrato detalhado e procure descrições como “pendente”, “em processamento”, “bloqueado” ou “pré-autorização”. Observe também se há contas com débito automático próximo, transferências programadas ou uma compra feita pouco antes. Não use a impressão geral de que “há dinheiro” como prova de que o banco errou: o detalhe do lançamento indica o caminho correto.
Quando a recusa merece contestação
Se não houver pendências suficientes para explicar a diferença, ou se uma reserva antiga não tiver sido liberada, entre em contato com o banco. Informe o valor da compra recusada, o horário, o estabelecimento e os lançamentos que aparecem no extrato. Em caso de pré-autorização, o estabelecimento também pode precisar confirmar o cancelamento ou o ajuste da operação original.
Evite repetir várias vezes a mesma tentativa no caixa ou na maquininha. Dependendo do sistema, novas autorizações podem gerar mais reservas temporárias e confundir a análise. Prefira outro meio de pagamento e acompanhe o extrato até que os valores pendentes sejam liquidados ou liberados.
Conferir o disponível protege o orçamento
Documentação e atendimento reduzem o risco de um segundo problema
Em ocorrências com conta, cartão ou transferência, a informação que aparece na primeira tela nem sempre é o resultado definitivo. Sistemas bancários trabalham com autorizações, liquidações e conciliações que podem ocorrer em momentos diferentes. Isso explica por que um saldo, uma tarifa, uma cobrança recorrente ou um limite podem parecer incoerentes logo depois de uma transação. A explicação, no entanto, não elimina o dever de o banco esclarecer a situação e corrigir eventual falha.
O cliente ganha tempo quando organiza os fatos antes de entrar em contato. O extrato detalhado, o comprovante, o horário aproximado, o nome do estabelecimento e as telas do aplicativo ajudam o atendimento a localizar o evento. É melhor informar o valor, a data e o canal utilizados do que apenas dizer que o aplicativo está errado. Esse cuidado não transfere a responsabilidade para o consumidor; apenas torna a contestação verificável e reduz o risco de receber uma resposta genérica.
Ao abrir o protocolo, pergunte qual é o status do lançamento, qual área analisará a ocorrência e qual prazo foi informado para retorno. Se a instituição disser que uma autorização ou cobrança está pendente, peça orientação sobre como ela aparecerá no extrato depois da conclusão. Em casos de tarifa, também é razoável solicitar a base da cobrança na tabela de serviços e no contrato. A resposta deve permitir que o cliente entenda o motivo, não apenas repetir que o lançamento segue em análise.
A urgência não deve levar a um pagamento duplicado
Quando o problema envolve compra recusada, saque sem dinheiro, fatura ainda não baixada ou transferência devolvida, é comum querer repetir a operação para resolver a urgência. Essa decisão pode criar dois débitos, saldo credor no cartão ou uma nova pendência para contestar. Antes de enviar outro Pix, tentar novamente o mesmo cartão ou usar outro caixa, confira se o lançamento anterior foi cancelado, devolvido ou apenas está em processamento.
Se houver uma despesa essencial e não for possível esperar, prefira negociar prazo com o destinatário ou usar um meio alternativo que possa ser comprovado. Depois, acompanhe o extrato e a fatura até a regularização. Se o primeiro atendimento não resolver ou não explicar o caso, a ouvidoria da instituição é a etapa adequada para reavaliar o protocolo. Persistindo uma falha sem solução, os canais de defesa do consumidor e de supervisão podem receber a reclamação com os documentos já reunidos.
Leia também:
Deposite seu cheque digitalmente agora! Economize escolhendo certo! Conta + Cartão + Tag: Tudo em um app! 🚀Antes de assumir uma despesa importante, use o valor efetivamente disponível, não apenas o saldo de destaque. Essa rotina reduz surpresa com recusas e ajuda a perceber rápido quando um lançamento não reconhecido está travando a conta. Se a instituição não esclarecer a divergência, registre protocolo e avance para a ouvidoria.