Cheque cruzado recebido: como depositar se a conta digital não aceita cheques?
Conheça os cuidados para receber o valor sem improvisar transferências ou perder o controle do documento.
Receber um cheque cruzado pode criar um problema para quem concentra toda a movimentação em uma conta digital sem serviço de depósito de cheques. O documento representa um pagamento, mas ainda precisa passar pelo canal adequado para que o valor fique disponível. Ter agência física por perto ou conhecer alguém com conta em outro banco não resolve, por si só, as condições impostas ao recebimento.
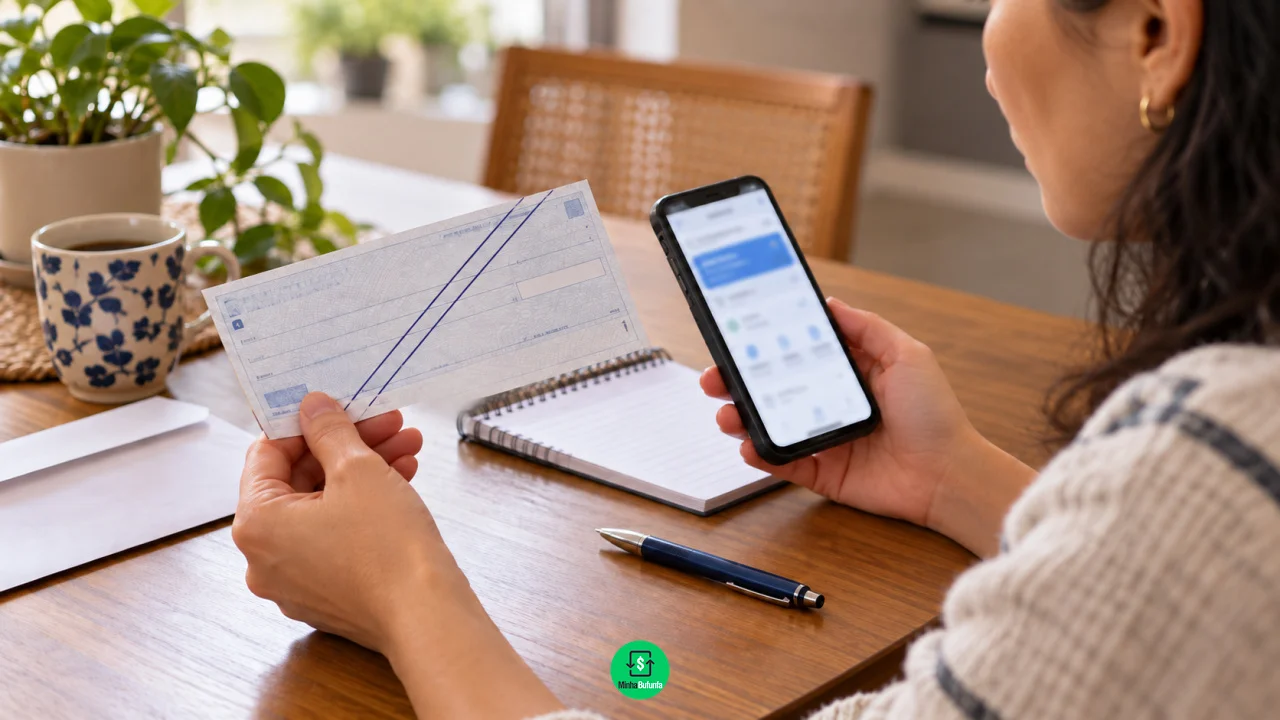
O primeiro passo é conferir o cheque e os serviços da própria instituição. O cruzamento restringe a forma de pagamento, enquanto a indicação de um beneficiário e outras expressões escritas no documento podem limitar quem poderá recebê-lo. Essa combinação determina se existe uma alternativa bancária possível ou se será necessário conversar com o emitente para substituir o pagamento por outra modalidade.
O cruzamento muda a forma de receber o dinheiro
Você pode gostar:
Ourocard Visa Platinum: Imperdível! Peça Já: Ourocard Sem Anuidade! Ganhe benefícios agora com outra contaSegundo o Banco Central, o cheque cruzado é identificado por duas linhas paralelas e deve ser depositado, em vez de simplesmente sacado no caixa. Por isso, comparecer ao banco indicado no documento com a expectativa de receber dinheiro em espécie pode resultar em uma viagem perdida. A orientação vale mesmo quando o beneficiário consegue comprovar sua identidade e apresentar o cheque original.
Também existe diferença entre cruzamento geral e especial. Quando um banco é identificado entre as linhas, surgem condições específicas para o encaminhamento do documento. Antes de procurar uma solução, o beneficiário precisa observar essas informações e verificar se o cheque está nominal, se contém restrição à transferência e se os dados foram preenchidos corretamente. Não é seguro apagar, rasurar ou tentar alterar essas características por conta própria.
Uma conta ser digital não significa, necessariamente, que aceita ou rejeita cheques. O serviço depende do produto contratado e da estrutura oferecida pela instituição, que pode trabalhar com captura de imagem, atendimento presencial ou simplesmente não disponibilizar essa operação. O aplicativo aceitar depósito por boleto ou entrada por Pix não demonstra que também existe um procedimento para receber cheques.
A alternativa deve preservar a identificação do beneficiário
Se houver outra conta de sua titularidade em uma instituição que receba cheques, vale perguntar quais canais podem ser usados, quais documentos são exigidos e quais condições se aplicam ao depósito. A consulta deve ocorrer antes de entregar o original. Assim, é possível evitar deslocamentos desnecessários e descobrir antecipadamente se o preenchimento do cheque impede o processamento naquele banco.
Abrir uma conta apenas para essa finalidade exige uma avaliação adicional. Além de verificar tarifas e serviços, é necessário considerar o tempo de abertura, a aprovação cadastral e a efetiva habilitação para depósitos. Não há motivo para contratar um pacote pago sem saber se ele resolverá o problema. A instituição deve esclarecer se oferece uma modalidade compatível com o recebimento pretendido e quais custos poderão existir.
Depositar na conta de um conhecido parece simples, mas acrescenta riscos. A possibilidade de transferência do cheque depende de suas características e das regras aplicáveis, não apenas da assinatura no verso. Além disso, o dinheiro poderá ficar sob controle de outra pessoa. Misturar titularidades dificulta a comprovação da operação e pode gerar discussões sobre a devolução do valor posteriormente.
Substituir o pagamento exige combinar o destino do cheque
Quando o depósito não é viável, uma saída prática é negociar com quem emitiu o cheque o pagamento por Pix ou transferência. Essa substituição precisa ser organizada para que não existam dois instrumentos circulando para quitar a mesma obrigação. O beneficiário não deve receber a transferência e continuar tentando depositar o documento, assim como o emitente precisa ter segurança sobre a devolução do original.
Imagine, em um exemplo hipotético, um profissional que recebeu R$ 1.200 por um serviço e descobriu que sua conta não recebe cheques. Ele pode explicar a dificuldade ao cliente e combinar a substituição. Antes de encerrar o assunto, deve conferir a entrada efetiva do dinheiro, identificar o pagamento no recibo e documentar o destino do cheque, preservando a prova de que houve apenas uma quitação.
A conferência fica mais simples quando os envolvidos registram alguns pontos antes da troca:
- Qual obrigação está sendo paga, com identificação do serviço, compra ou documento correspondente.
- Qual será o valor e a forma de pagamento substituta, incluindo a identificação do destinatário.
- Como ocorrerá a devolução do cheque original e quem confirmará seu recebimento.
- Qual comprovante demonstrará que a obrigação foi quitada e que o cheque não será apresentado.
Depósito feito ainda não significa dinheiro disponível
Conseguir entregar o cheque ao banco é apenas uma etapa. O processamento pode envolver compensação, conferência e eventual devolução, de acordo com as condições do documento. Por isso, não é prudente assumir outra despesa contando com um valor que aparece como depósito pendente. O saldo efetivamente disponível é que mostra se o dinheiro já pode ser movimentado sem depender da conclusão daquela operação.
Também é importante não deixar o problema parado por tempo indefinido. Cheques têm regras próprias de apresentação e cobrança, e o tempo decorrido pode alterar os caminhos para receber. Se houver recusa, peça a justificativa e preserve o documento e os comprovantes. Havendo disputa com o emitente, uma orientação jurídica pode ser necessária para avaliar as alternativas adequadas ao caso.
Leia também:
Garanta histórico de crédito para seu filho! Saldo do Cashback: confira agora! Bloqueie agora e proteja seu dinheiro!A decisão final deve combinar viabilidade, custo e controle do pagamento. Se uma conta própria aceita o cheque, o depósito pode resolver a situação. Se isso exigir uma estrutura desproporcional, negociar a substituição tende a ser mais prático. Em qualquer caminho, o cuidado central é manter identificados o beneficiário, a obrigação e o destino do original, sem tratar promessas ou registros pendentes como recebimento concluído.