Compra internacional foi estornada: IOF também volta para o cartão?
O estorno da compra internacional não garante a devolução do IOF: quando a operação de câmbio já foi efetivamente realizada, emissores podem manter o imposto mesmo depois de o estabelecimento devolver o valor da compra.
Cancelar uma compra internacional pode produzir uma situação inesperada na fatura. O estabelecimento devolve o valor do produto ou serviço, o crédito aparece no cartão, mas uma cobrança permanece: o Imposto sobre Operações Financeiras (IOF) relacionado à transação.
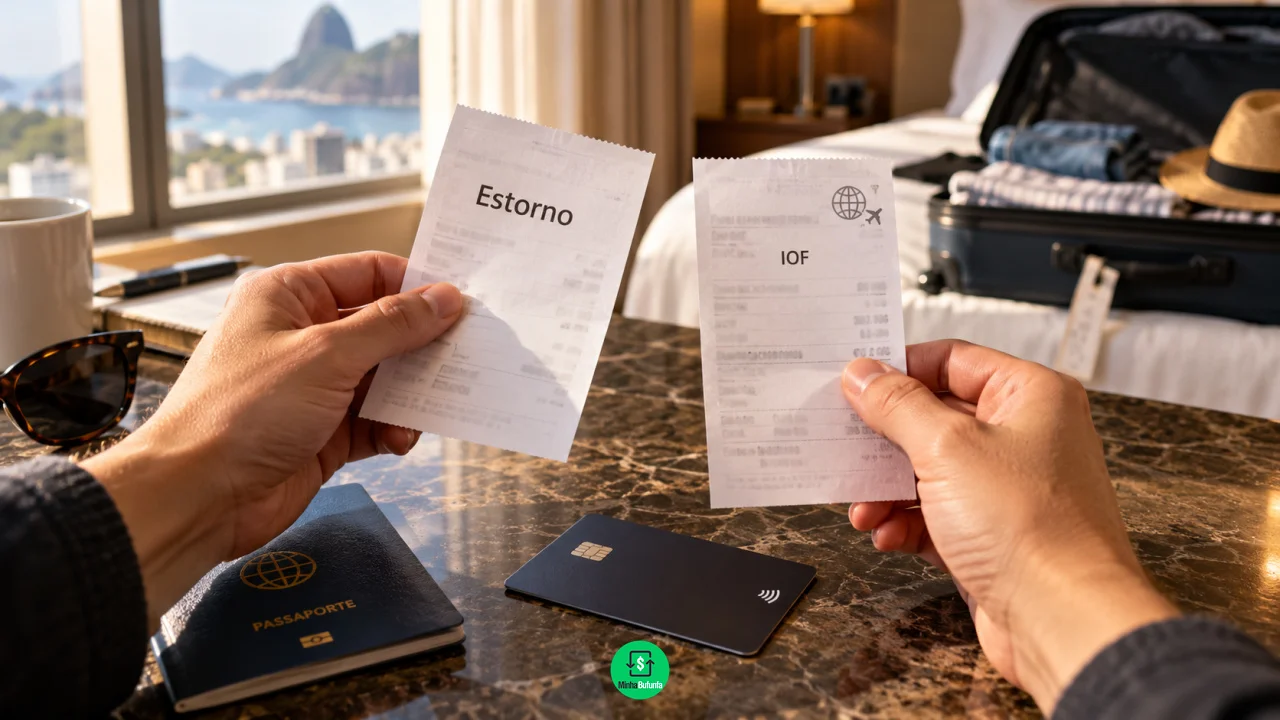
Isso acontece porque o estorno comercial e a cobrança do imposto não são necessariamente tratados como uma única operação. O IOF incide sobre a operação de câmbio utilizada para cumprir a obrigação decorrente da compra internacional. Se essa operação já foi liquidada, alguns emissores consideram que o fato que gerou o imposto efetivamente ocorreu, ainda que o consumidor receba posteriormente um reembolso do vendedor.
Em 2026, a alíquota prevista para as operações de câmbio relacionadas às compras internacionais feitas por meio de cartões e outros arranjos de pagamento transfronteiriços é de 3,5%. Por isso, quando o IOF não acompanha o estorno, a diferença pode ser perceptível, principalmente em compras de maior valor.
Estorno da compra e devolução do IOF são lançamentos diferentes
Quando uma compra internacional é realizada, o pagamento envolve uma conversão entre moedas. A legislação do IOF estabelece que, nas operações de câmbio, o fato gerador ocorre no momento da liquidação. É sobre essa operação que incide o imposto relacionado ao pagamento internacional.
O posterior cancelamento da compra é outro evento. A loja pode devolver o dinheiro porque o consumidor desistiu dentro das condições permitidas, porque o produto não foi entregue, porque uma reserva foi cancelada ou por qualquer outro motivo aceito pelo estabelecimento. Esse reembolso não apaga automaticamente tudo o que aconteceu no processamento financeiro anterior.
Na prática, é possível encontrar na fatura o débito original, a cobrança correspondente ao IOF e, posteriormente, um crédito referente ao estorno da compra. O fato de o crédito devolver integralmente o valor enviado pelo estabelecimento não significa, por si só, que uma segunda linha de crédito referente ao imposto também será lançada.
O Nubank, por exemplo, informa expressamente em suas orientações sobre estornos que o IOF de compras internacionais não é devolvido quando uma compra já processada é posteriormente cancelada. O entendimento divulgado pela instituição é de que a operação internacional ocorreu e o imposto já foi recolhido.
O momento do cancelamento pode fazer diferença no que aparece na fatura
Nem todo cancelamento de compra passa exatamente pelas mesmas etapas. Uma transação pode aparecer inicialmente como autorização e depois desaparecer antes de sua efetiva confirmação, enquanto outra pode ser processada, convertida, lançada definitivamente na fatura e somente dias ou semanas depois receber um estorno.
Essa diferença ajuda a explicar por que consumidores podem relatar experiências distintas ao cancelar compras internacionais. Quando a operação ainda não chegou às etapas que resultariam no lançamento definitivo, o comportamento da fatura pode ser diferente daquele observado em uma transação completamente processada.
Já quando a compra foi concluída e o estabelecimento realiza posteriormente um reembolso, o cartão pode tratar esse crédito como um evento posterior à operação original. Nesse cenário, não se deve presumir que todos os componentes do primeiro lançamento serão automaticamente revertidos.
Por isso, antes de reclamar de uma diferença, vale observar as datas. A data da compra, a confirmação pelo estabelecimento, a data do cancelamento e o momento em que o crédito surgiu na fatura ajudam o emissor a identificar exatamente como a transação foi processada.
O valor devolvido também pode não coincidir exatamente com o desembolso inicial
Há outra razão para conferir cuidadosamente a fatura: uma compra internacional envolve moeda estrangeira, enquanto a cobrança final do cartão brasileiro aparece em reais. Dependendo das regras do emissor e da forma como o reembolso internacional é processado, a conversão do crédito pode não reproduzir exatamente os valores apresentados na operação original.
O ponto central desta pauta, porém, é separar essa eventual diferença cambial do IOF. Se o cliente pagou, por exemplo, o equivalente a R$ 2 mil por uma compra internacional, haverá o valor da operação e o imposto correspondente. Quando ocorre o estorno, é necessário identificar qual parte foi devolvida em vez de comparar apenas o saldo final da fatura.
A alíquota atual de 3,5% ajuda a dimensionar a diferença. Em um exemplo puramente didático, uma base de R$ 2 mil representaria R$ 70 de IOF. Se a compra for estornada e esse imposto permanecer na fatura, o consumidor pode receber o crédito correspondente ao valor comercial e ainda assim terminar a operação com esse custo.
Isso não significa que a loja ficou com o dinheiro do IOF. O imposto não é uma tarifa cobrada pelo estabelecimento estrangeiro, mas um tributo incidente sobre a operação financeira.
Se o IOF não voltar, o primeiro passo é consultar a regra do emissor
Ao receber um estorno internacional, o ideal é comparar os lançamentos da fatura em vez de presumir que o crédito encerrou o assunto. É importante identificar o valor original da compra, o IOF lançado, o crédito recebido e qualquer outro ajuste relacionado à mesma transação.
Se o valor comercial foi devolvido, mas o IOF permaneceu, o cliente pode procurar o emissor e solicitar uma explicação sobre o tratamento dado à operação. Isso é especialmente útil quando a compra foi cancelada muito rapidamente ou quando a descrição dos lançamentos não permite entender se houve apenas uma reversão de autorização ou uma operação internacional efetivamente processada.
Também vale guardar a confirmação de cancelamento fornecida pelo estabelecimento. Esse documento ajuda a demonstrar quando a devolução foi solicitada, qual valor foi reembolsado e se o comerciante afirma ter feito uma restituição integral.
É importante, porém, não partir da premissa de que a simples apresentação desse comprovante obriga o banco a devolver automaticamente o imposto. O Decreto nº 6.306, que regulamenta o IOF, relaciona a incidência nas operações de câmbio ao momento de sua liquidação. Por isso, o tratamento da compra original precisa ser considerado.
Conferir cada lançamento evita confundir imposto com estorno incompleto
Uma compra internacional cancelada merece uma conferência um pouco mais detalhada do que uma compra nacional. O consumidor deve verificar se o estabelecimento efetivamente devolveu o valor prometido e, separadamente, descobrir como o emissor tratou o imposto incidente sobre a operação.
Se houver diferença, o atendimento do cartão deve informar a origem de cada lançamento. Pedir que o banco identifique o valor da compra, o IOF, a data de processamento e o crédito recebido costuma ser mais produtivo do que questionar apenas por que o total não voltou integralmente.
Leia também:
Proteja-se: bloqueio de cartão + assinaturas! Conteste já: parcela duplicada na fatura! Saque agora, sem juros! 🎉Assim, o IOF não deve ser considerado automaticamente parte do estorno comercial. Em compras internacionais já processadas, há emissores que mantêm o imposto mesmo depois do cancelamento porque entendem que a operação de câmbio que gerou a tributação já ocorreu. A melhor forma de identificar o que aconteceu é conferir separadamente compra, imposto e crédito de estorno — e questionar o emissor sempre que os lançamentos não estiverem claros.