Compra não reconhecida no cartão: bloquear basta ou é preciso contestar a transação?
Bloqueio ajuda a impedir novas compras, mas uma cobrança que já apareceu na fatura precisa ser comunicada ao banco
Uma notificação de compra aparece no celular e você não reconhece o estabelecimento, o valor ou sequer lembra de ter usado o cartão naquele horário. A primeira reação de muita gente é abrir o aplicativo do banco e bloquear imediatamente o cartão.
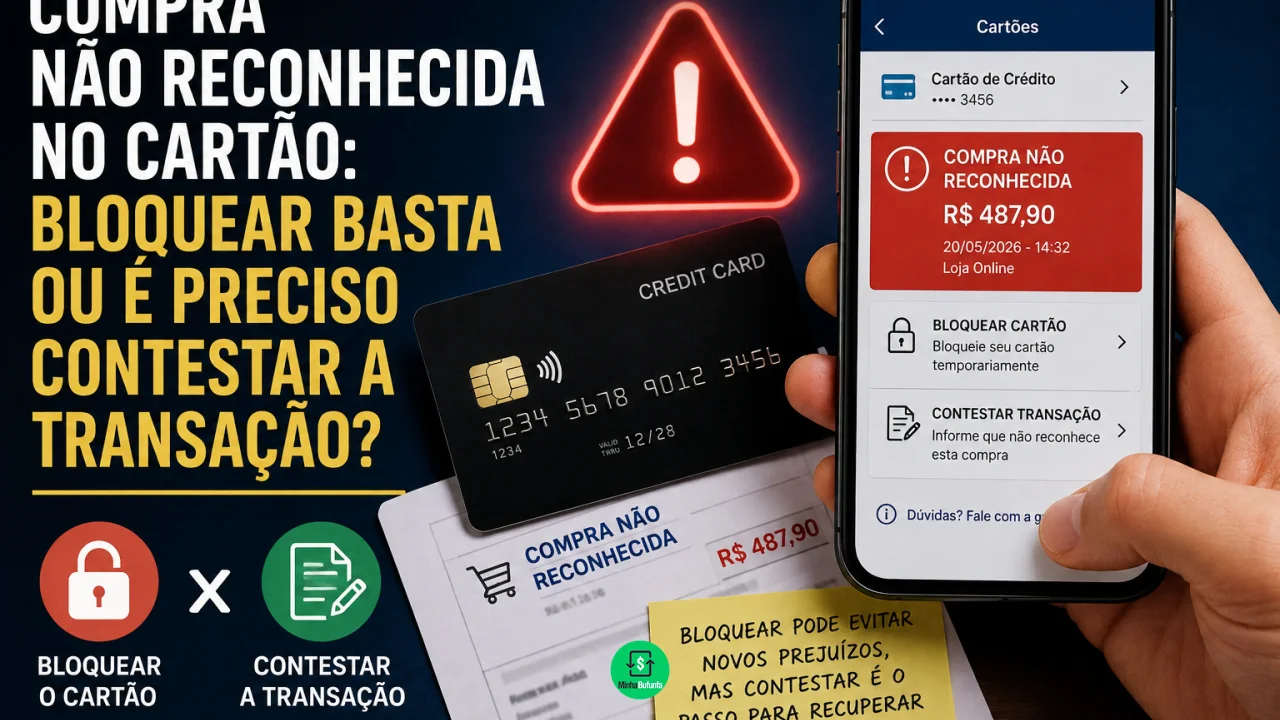
A medida é importante, principalmente quando existe suspeita de clonagem ou vazamento dos dados. Mas bloquear o cartão e contestar uma compra são procedimentos diferentes. O bloqueio procura impedir novas transações. Já a contestação informa formalmente à instituição que uma operação já realizada não é reconhecida pelo titular.
Você pode gostar:
Antecipe sua parcela agora! Peça Já: Ourocard Sem Anuidade! Peça já! 7 cartões grátis em 2026!Por isso, apenas bloquear o cartão pode não ser suficiente para retirar uma cobrança que já foi autorizada ou lançada na fatura. O Banco Central orienta que, diante de uma compra não reconhecida, o cliente entre imediatamente em contato com a instituição financeira e conteste a operação.
Entender essa diferença pode evitar que o consumidor descubra somente no vencimento da fatura que a cobrança suspeita continuou normalmente registrada.
Bloquear o cartão não cancela automaticamente a compra
O bloqueio é principalmente uma medida preventiva.
Ao perceber movimentação suspeita, impedir temporariamente o uso do cartão pode reduzir o risco de novas compras enquanto o cliente verifica o que aconteceu. Dependendo da situação, a instituição também pode recomendar o cancelamento definitivo e a emissão de um novo cartão.
Isso é especialmente relevante quando existe a possibilidade de terceiros terem obtido número, validade e código de segurança do cartão.
O problema é que uma transação feita antes do bloqueio pode já ter sido autorizada.
Nesse caso, bloquear o cartão depois não significa automaticamente que aquela operação desaparecerá da fatura. Para questionar a cobrança, o cliente deve utilizar o procedimento de contestação oferecido pelo emissor.
Alguns bancos permitem fazer isso diretamente pelo aplicativo ou internet banking. Em outros casos, pode ser necessário utilizar atendimento telefônico, chat ou outro canal indicado pela instituição.
O ponto fundamental é não confundir as duas ações: uma protege contra possíveis usos futuros; a outra questiona uma cobrança específica que já ocorreu.
Antes de contestar, confira se a compra realmente é desconhecida
Nem toda descrição estranha na fatura significa necessariamente fraude.
O nome exibido pode ser diferente da marca conhecida pelo consumidor. Uma loja pode utilizar a razão social da empresa, um intermediador de pagamentos ou outra identificação na cobrança.
Também vale verificar se a compra pode ter sido feita por um cartão adicional, assinatura, renovação automática de serviço ou aplicativo vinculado ao cartão.
Antes de abrir a contestação, é útil fazer algumas verificações rápidas:
- confira data, horário e valor da operação;
- pesquise o nome que aparece como estabelecimento;
- verifique compras feitas por cartões adicionais;
- confira assinaturas e serviços com renovação automática;
- observe se o cartão está cadastrado em aplicativos ou carteiras digitais;
- procure outras transações suspeitas na mesma fatura.
Se, depois dessas verificações, a operação continuar desconhecida, a recomendação é comunicar o banco sem demora.
Além de ajudar na análise daquela compra, uma comunicação rápida pode permitir que a instituição identifique outras tentativas de uso indevido.
Como contestar uma compra não reconhecida
O Banco Central orienta que a vítima entre imediatamente em contato com o banco para relatar o caso e contestar a compra feita com o cartão.
Em algumas instituições, basta selecionar a transação diretamente no extrato e escolher uma opção semelhante a “não reconheço esta compra” ou “contestar compra”.
A partir daí, começa o procedimento definido pelo emissor e pelas regras da bandeira do cartão. A instituição pode solicitar informações adicionais e analisar as características da operação antes de concluir a contestação.
O tratamento dado ao valor durante a análise também pode variar. Por isso, não é seguro simplesmente descontar por conta própria a compra contestada do valor total da fatura sem verificar as instruções fornecidas pelo banco.
O Banco Central também recomenda registrar boletim de ocorrência quando existe suspeita de golpe ou fraude. O documento ajuda a formalizar o ocorrido e pode ser utilizado durante outras providências relacionadas ao caso.
Se o problema não for solucionado pela instituição, o consumidor ainda pode recorrer aos canais de reclamação disponíveis, como a ouvidoria do próprio banco, órgãos de defesa do consumidor e o Banco Central.
O que fazer se houver várias compras desconhecidas
Encontrar diversas operações estranhas aumenta a necessidade de agir rapidamente.
Além de contestar as compras, é recomendável solicitar ao banco orientação sobre o cancelamento do cartão comprometido. Apenas bloquear temporariamente pode não ser a melhor solução quando existem indícios concretos de que os dados foram expostos.
Também vale revisar outras informações financeiras.
O Banco Central recomenda verificar extratos bancários, faturas e outros documentos para procurar movimentações que não foram realizadas pelo titular. Alterar senhas e reforçar recursos de segurança, como autenticação em duas etapas quando disponível, também pode ser apropriado.
Outro cuidado importante é não seguir instruções recebidas em ligações supostamente feitas pelo banco.
Golpistas podem telefonar depois de uma transação suspeita e se apresentar como funcionários da instituição. Segundo o Banco Central, o banco não pede que o consumidor faça procedimentos no internet banking ou em caixas eletrônicos para “cancelar” ou “impedir” uma compra.
Se alguém ligar com esse tipo de orientação, a medida mais segura é encerrar o contato e procurar o banco diretamente pelos canais oficiais.
Bloquear e contestar cumprem funções diferentes
A melhor forma de pensar no problema é separar o que já aconteceu do que ainda pode acontecer.
Se existe risco de que os dados do cartão tenham sido comprometidos, bloquear ou cancelar o cartão ajuda a evitar novas operações. Mas se uma compra suspeita já ocorreu, é a contestação que formaliza perante a instituição que o titular não reconhece aquela cobrança.
Em muitos casos, portanto, as duas providências fazem sentido ao mesmo tempo.
O consumidor pode bloquear o cartão assim que perceber a movimentação, verificar rapidamente se existe alguma explicação para a cobrança e, não reconhecendo a transação, iniciar imediatamente a contestação pelo canal disponibilizado pelo banco.
Depois disso, é importante acompanhar o protocolo e a própria fatura até a conclusão da análise.
Leia também:
Excesso na fatura vira crédito! Adie a primeira parcela no Nubank! Economize com câmbio atual.Bloquear é uma barreira de segurança. Contestar é o procedimento que trata da cobrança. Confundir essas funções pode fazer com que uma compra suspeita permaneça na fatura mesmo depois de o cartão ter deixado de funcionar.