Conta Digital PAN rende mais que a poupança? Como funciona o rendimento automático do saldo
Conta aplica automaticamente parte do saldo em CDB, mas rentabilidade líquida depende da taxa vigente, do prazo e dos impostos.
Deixar dinheiro parado na conta corrente virou um desperdício evitável em vários bancos digitais. A Conta Digital PAN faz parte das opções que oferecem rendimento automático sobre o saldo, permitindo que recursos reservados para despesas do cotidiano produzam algum retorno enquanto continuam disponíveis para Pix, pagamentos e outras movimentações.
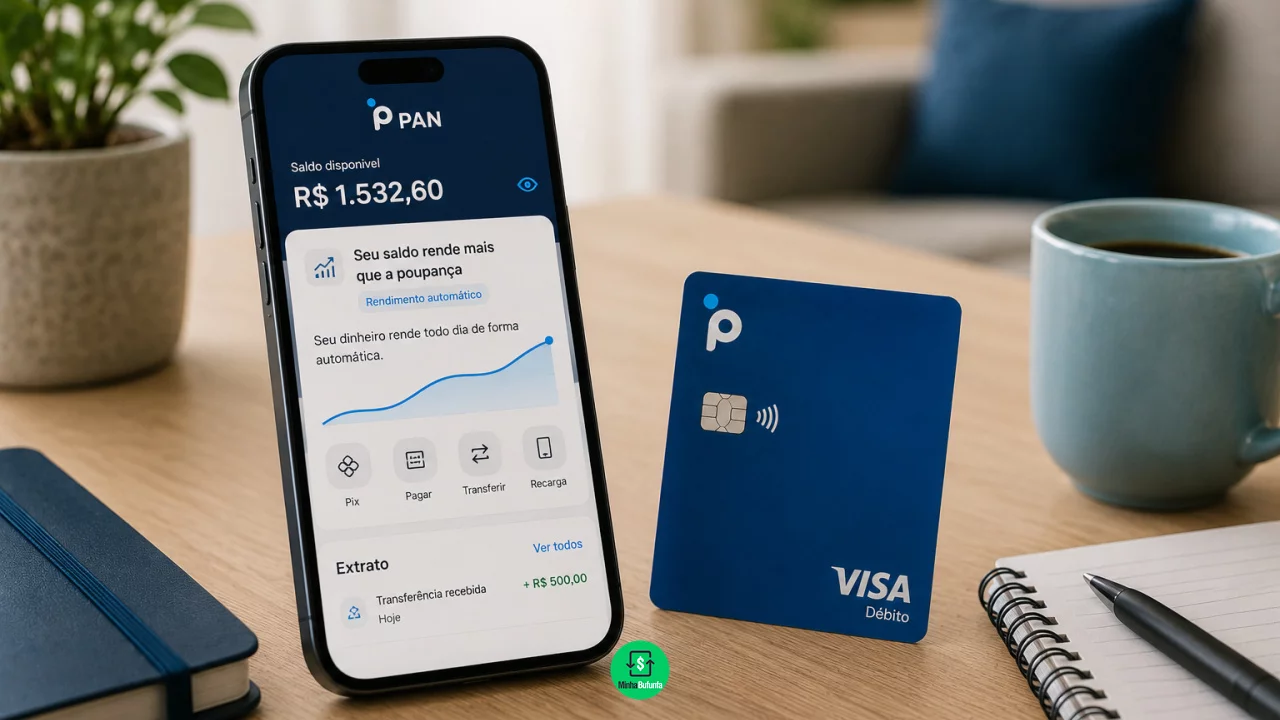
A comparação com a poupança, porém, exige atenção.
Você pode gostar:
Ganhe benefícios agora com outra conta Ourocard Visa Gold: solicite agora! Peça seu Cartão Santander Free agora!O PAN divulga atualmente que sua conta pode render mais do que a caderneta e informa rendimento automático a partir de R$ 30. As próprias páginas do banco apresentam, entretanto, referências diferentes para o percentual do CDI aplicado ao saldo.
Por isso, quem está abrindo a conta deve conferir no aplicativo e no contrato qual é a taxa vigente para seu produto antes de calcular qualquer vantagem sobre a poupança.
Abertura e movimentação acontecem pelo aplicativo
A Conta Digital PAN pode ser solicitada digitalmente.
Depois da abertura, o cliente utiliza o aplicativo para consultar saldo, fazer pagamentos, transferências e Pix, além de acessar outros produtos da instituição.
A conta não exige que o consumidor transfira manualmente o dinheiro para uma aplicação sempre que deseja obter o rendimento automático.
Quando as condições são atendidas, o PAN utiliza o saldo elegível para realizar automaticamente uma aplicação em CDB.
Na experiência do usuário, o dinheiro continua parecendo parte da conta disponível para movimentação, embora exista uma aplicação financeira sustentando a remuneração.
Saldo começa a render a partir de R$ 30
O PAN informa atualmente que é necessário manter pelo menos R$ 30 para participar da chamada Conta que Rende.
Também existe uma condição de movimentação.
Segundo a página específica do produto, a conta precisa ter registrado alguma transação nos últimos 60 dias. Se ficar parada por período superior, o rendimento pode ser interrompido até que ocorra nova movimentação, como Pix ou pagamento.
O rendimento é calculado diariamente e aparece automaticamente no saldo conforme as condições do produto.
Isso diferencia a conta de uma caderneta de poupança tradicional, cujo crédito do rendimento ocorre conforme a data de aniversário do depósito.
Percentual do CDI precisa ser conferido no aplicativo
Aqui existe o principal cuidado em 2026.
A página comercial da Conta Digital PAN divulga rendimento automático de até 100% do CDI. Ao mesmo tempo, a página detalhada da Conta que Rende informa em sua FAQ que o CDB utilizado para remunerar o saldo paga 3% do CDI.
Outro conteúdo do próprio PAN descreve uma dinâmica em que o dinheiro renderia 10% do CDI nos primeiros 30 dias e 100% posteriormente.
Como as referências oficiais disponíveis não estão completamente alinhadas, o consumidor não deveria contratar a conta assumindo uma dessas taxas apenas com base em publicidade ou conteúdos antigos.
O percentual válido é aquele apresentado nas condições da conta e do CDB no momento da utilização.
Dinheiro continua com liquidez diária
Uma característica importante é a possibilidade de usar o dinheiro mesmo depois que ele começa a render.
O PAN informa que a Conta que Rende possui liquidez diária, permitindo saques, transferências e pagamentos conforme a necessidade.
Isso ajuda quem mantém dinheiro para despesas de curto prazo.
Um valor destinado à conta de luz da próxima semana, por exemplo, pode permanecer na conta e gerar algum rendimento durante esse intervalo sem precisar ser colocado manualmente em um investimento com prazo de resgate.
A facilidade não significa que todo tipo de investimento funciona dessa forma. CDBs contratados separadamente podem ter vencimentos e regras de liquidez diferentes.
Pix e pagamentos continuam funcionando normalmente
O saldo remunerado não impede o uso cotidiano da conta.
O PAN oferece Pix para pagamentos e transferências, inclusive com funcionamento durante fins de semana e feriados, além de pagamento de boletos e transferências.
Também disponibiliza recursos como DDA e débito automático.
A proposta é justamente combinar movimentação bancária com rendimento, em vez de obrigar o consumidor a escolher entre deixar dinheiro disponível ou aplicá-lo.
Quando uma quantia é utilizada em um Pix ou pagamento, ela deixa naturalmente de compor o saldo que permanecerá rendendo.
Cartão pode ter débito e crédito
A conta também está vinculada à oferta de cartão.
O PAN divulga cartões com função de débito e possibilidade de crédito, mas a concessão de limite permanece sujeita à análise.
Abrir a conta não significa receber automaticamente determinado limite de crédito.
No débito, as compras utilizam recursos disponíveis na própria conta. No crédito, existe uma relação separada, com limite, fatura e condições definidas pelo banco.
Essa distinção é importante porque o dinheiro remunerado pertence ao cliente e não deve ser confundido com crédito concedido pela instituição.
Saldo remunerado não é exatamente poupança
Embora ambos façam o dinheiro render, os mecanismos são diferentes.
A poupança possui remuneração definida por lei. Quando a Selic está acima de 8,5% ao ano, rende 0,5% ao mês mais TR. Se a Selic estiver igual ou abaixo desse nível, segue a fórmula de 70% da Selic mais TR.
Na Conta que Rende, o PAN utiliza um CDB pós-fixado vinculado ao CDI.
Isso significa que a comparação depende do percentual do CDI oferecido naquele momento.
Também existe diferença tributária.
Para pessoas físicas, a poupança é isenta de Imposto de Renda e IOF. O CDB utilizado para remunerar a conta sofre tributação.
IR e IOF podem reduzir o resultado líquido
O PAN informa incidência de Imposto de Renda sobre os rendimentos do saldo.
Também existe IOF quando o dinheiro é retirado nos primeiros 29 dias da aplicação correspondente. A partir do 30º dia, o IOF deixa de ser cobrado.
O IR segue a tributação aplicável à renda fixa e incide apenas sobre o rendimento, não sobre o dinheiro originalmente depositado.
Esse detalhe é fundamental ao comparar a conta com a poupança.
Uma taxa bruta maior não significa necessariamente rendimento líquido maior em um prazo muito curto.
Se o consumidor movimenta o dinheiro poucos dias depois do depósito, IOF e IR podem consumir uma parte relevante do rendimento obtido.
CDB separado pode oferecer outra taxa
O PAN também oferece investimentos contratados separadamente dentro do aplicativo.
Na página atual da conta, o banco divulga CDBs com taxas que podem ser superiores às do rendimento automático, além de diferentes prazos e condições.
Isso mostra que “dinheiro rendendo na conta” e “investir em um CDB do PAN” não são necessariamente a mesma escolha financeira.
O rendimento automático privilegia simplicidade e disponibilidade para despesas cotidianas.
Um CDB escolhido conscientemente pode oferecer rentabilidade diferente em troca de outras condições de prazo, liquidez ou permanência.
Comparação com a poupança precisa usar valor líquido
Para saber se a Conta Digital PAN realmente rende mais, o consumidor precisa abandonar apenas o número exibido na publicidade.
É necessário observar qual percentual do CDI está efetivamente contratado, durante quanto tempo o dinheiro permanecerá parado e quanto será descontado em impostos.
Na poupança, a remuneração pode ser menor em determinadas condições de juros, mas não existe IR nem IOF para pessoa física.
No CDB automático, a taxa bruta pode ser diferente e existe tributação.
Quanto maior o prazo, menor tende a ser o peso relativo de alguns desses custos.
Conta remunerada serve melhor ao dinheiro de circulação
A principal utilidade do rendimento automático está em evitar que o dinheiro reservado para o cotidiano fique completamente parado.
Recursos que entram na conta para pagar boletos, fazer Pix ou cobrir despesas das próximas semanas podem produzir alguma remuneração enquanto aguardam utilização.
Para uma reserva maior e com horizonte mais longo, entretanto, faz sentido comparar CDBs, Tesouro Direto e outras alternativas de renda fixa.
O saldo remunerado oferece conveniência, não necessariamente a melhor rentabilidade disponível no mercado.
Leia também:
Use seu PagBank: o que já é seu ficou mais fácil Evite cobranças indevidas! 🛑 Evite juros! Pague logo!A Conta Digital PAN pode, portanto, ser mais interessante do que deixar dinheiro sem rendimento e pode superar a poupança em determinadas condições. Mas a resposta não cabe apenas na frase “até 100% do CDI”. Antes de trocar a caderneta pelo saldo da conta, é preciso conferir qual taxa o PAN realmente está aplicando naquele momento e quanto dela sobreviverá aos impostos. É o rendimento líquido, não a promessa da vitrine, que decide qual opção colocou mais dinheiro no bolso.