Pix com MED 2.0: golpe que espalha o dinheiro por várias contas ficou mais fácil de rastrear e devol
Novo processo consegue seguir o caminho dos recursos além da primeira conta usada no golpe, aumentando as possibilidades de bloqueio, mas recuperar todo o dinheiro continua longe de ser garantido.
Um dos maiores problemas para recuperar dinheiro perdido em golpes com Pix acontece nos minutos seguintes à transferência. Depois de receber o valor, criminosos podem enviá-lo rapidamente para outras contas, dividir a quantia entre diferentes destinatários e criar uma sequência de transferências para dificultar o bloqueio.
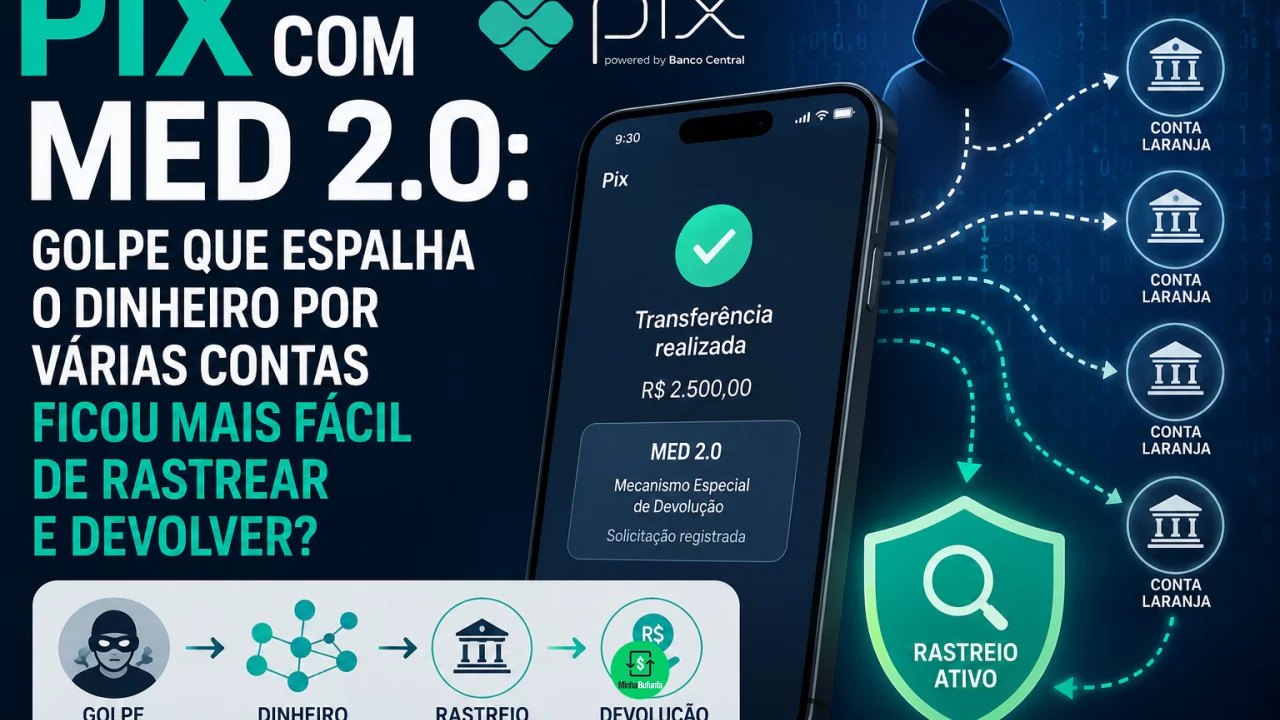
O Mecanismo Especial de Devolução, o MED, já permitia contestar transferências relacionadas a fraudes. Sua limitação estava justamente na movimentação posterior do dinheiro: o processo tradicional concentrava o bloqueio e a devolução na primeira conta que havia recebido os recursos. Em 2025, apenas 9,3% do valor contestado foi recuperado, em média, segundo dados apresentados pelo Banco Central.
Você pode gostar:
Antecipe sua parcela agora! Cartão Santander: Aproveite já! Peça já seu Itaú Platinum!O MED aprimorado, chamado de MED 2.0 durante seu desenvolvimento, mudou essa lógica. Desde 2 de fevereiro de 2026, a funcionalidade passou a ser obrigatória para os participantes do Pix e permite rastrear transações subsequentes, procurando recursos que tenham sido transferidos para outras contas depois do Pix original.
Isso aumenta as possibilidades de recuperação, mas não transforma o Pix em um pagamento com estorno garantido. Para entender a diferença, é preciso observar o que acontece depois que a vítima contesta a operação.
O que o MED 2.0 mudou na prática?
No modelo anterior, imagine que uma vítima envie R$ 2 mil para a conta usada por um golpista. Poucos segundos depois, o criminoso transfere R$ 1 mil para uma segunda conta e os outros R$ 1 mil para uma terceira.
Quando a primeira instituição recebesse a contestação, poderia encontrar a conta inicial sem saldo. Mesmo que o dinheiro continuasse circulando pelo sistema financeiro, o MED tinha capacidade muito mais limitada para alcançá-lo.
O novo processo de Recuperação de Valores permite que o Diretório de Identificadores de Contas Transacionais, o DICT, rastreie o caminho seguido pelos recursos depois da transação original. O sistema identifica transações com maior probabilidade de fazer parte do escoamento do dinheiro e envia notificações para as instituições envolvidas, que podem bloquear os valores encontrados e analisar a suspeita de fraude.
Na prática, o dinheiro deixa de ficar protegido do MED simplesmente porque saiu rapidamente da primeira conta.
Se o dinheiro passou por várias contas, ele pode voltar?
Pode, desde que o rastreamento identifique o caminho relacionado à fraude, as instituições aceitem as notificações e ainda existam recursos que possam ser bloqueados.
O próprio material operacional do Banco Central mostra situações em que não havia mais dinheiro na conta inicialmente utilizada pelo fraudador, mas valores foram encontrados em contas seguintes e devolvidos à vítima. O sistema processa as solicitações de forma sequencial, acompanhando os diferentes pontos do caminho identificado.
Isso é especialmente relevante porque fraudadores costumam pulverizar os valores rapidamente entre contas de terceiros. A atualização foi criada justamente para aumentar as chances de recuperação nesses casos e também identificar contas envolvidas na circulação de recursos fraudulentos.
Ainda assim, rastrear não significa encontrar saldo suficiente.
Se a vítima perdeu R$ 5 mil e o sistema consegue bloquear apenas R$ 1.500 ao longo das contas identificadas, a devolução poderá ser parcial. Se o dinheiro já tiver sido retirado, utilizado ou enviado para caminhos que não possam ser recuperados, não existe um fundo do Pix que complete a diferença.
MED não é garantia de reembolso
Esse é um dos pontos mais importantes para quem sofre um golpe.
O MED foi criado para aumentar as possibilidades de recuperação de valores em situações de fraude, golpe ou crime. A solicitação pode ser registrada na instituição financeira em até 80 dias da transação, mas o Banco Central orienta que a vítima comunique o problema o mais rapidamente possível.
A rapidez importa porque o dinheiro pode continuar sendo movimentado. Quanto mais cedo começa a tentativa de localização e bloqueio, maior tende a ser a possibilidade de ainda existir saldo nas contas envolvidas.
Também é necessário que a ocorrência se enquadre nas hipóteses previstas pelo mecanismo e seja analisada pelas instituições participantes. O MED não funciona como o chargeback de um cartão de crédito e não deve ser interpretado como direito automático ao estorno de qualquer Pix contestado. O guia atualizado do Banco Central deixa claro que o mecanismo não é um sistema geral de chargeback.
Pix enviado por engano entra no MED?
Não apenas porque houve um erro do próprio pagador.
Se uma pessoa digita uma chave errada, confere os dados apresentados e voluntariamente envia R$ 500 para o destinatário incorreto, a situação é diferente de um golpe. A atualização mais recente do guia operacional esclarece expressamente que o MED não se aplica à transação enviada por engano.
Também não basta se arrepender de uma compra, discordar posteriormente de um negócio legítimo ou querer desfazer uma transferência comum.
O mecanismo é voltado às hipóteses previstas nas regras de devolução do Pix, especialmente situações envolvendo fraude. Por isso, a contestação precisa indicar o que ocorreu e passará por análise.
Para quem percebe que foi vítima de golpe, a sequência prática é:
- comunicar imediatamente a instituição onde mantém a conta;
- utilizar a opção de contestação do Pix disponível no aplicativo, quando oferecida naquela jornada;
- fornecer as informações solicitadas sobre o golpe;
- registrar também a ocorrência pelos canais policiais adequados;
- acompanhar pelo banco o andamento da tentativa de recuperação.
O autoatendimento do MED foi estruturado para permitir que a contestação seja iniciada digitalmente nos aplicativos das instituições.
Afinal, o MED 2.0 tornou o Pix mais seguro contra golpes?
A mudança ataca uma vulnerabilidade importante do processo de recuperação: a facilidade com que o dinheiro deixava a primeira conta receptora.
Antes, esvaziar rapidamente essa conta reduzia muito a possibilidade de o MED encontrar recursos disponíveis. Agora, a Recuperação de Valores consegue procurar o caminho das transações posteriores e solicitar bloqueios em outras contas relacionadas ao fluxo suspeito. A adoção obrigatória desse mecanismo começou em fevereiro de 2026.
Isso torna mais difícil usar simplesmente uma sequência de contas para afastar o dinheiro da contestação original. Também pode ampliar a identificação de contas utilizadas em esquemas fraudulentos.
Mas a atualização não muda uma regra essencial para o usuário: prevenção continua sendo mais segura do que depender da devolução.
Confirmar o destinatário, desconfiar de pressão para transferir imediatamente e interromper a operação diante de qualquer inconsistência ainda são as melhores defesas. Caso o golpe aconteça, o MED agora consegue procurar o dinheiro em um caminho mais longo.
Leia também:
Simplifique sua vida com conta digital! Sim! Saldo liberado para movimentação imediata. Evite taxas extras: ative sua conta digital!Ele pode encontrar mais portas por onde os recursos passaram. O que não pode garantir é que o dinheiro ainda esteja atrás delas.