Portabilidade de salário para conta digital: como receber em Nubank, Inter ou PicPay sem fechar a co
Salário muda de destino sem exigir troca do banco da empresa.
Uma empresa pode escolher determinado banco para processar a folha de pagamento, mas isso não obriga o funcionário a manter o salário naquela instituição. Quando o pagamento é feito por meio de uma conta-salário, o trabalhador pode solicitar a portabilidade para uma conta de sua preferência, incluindo alternativas digitais como Nubank, Inter ou PicPay.
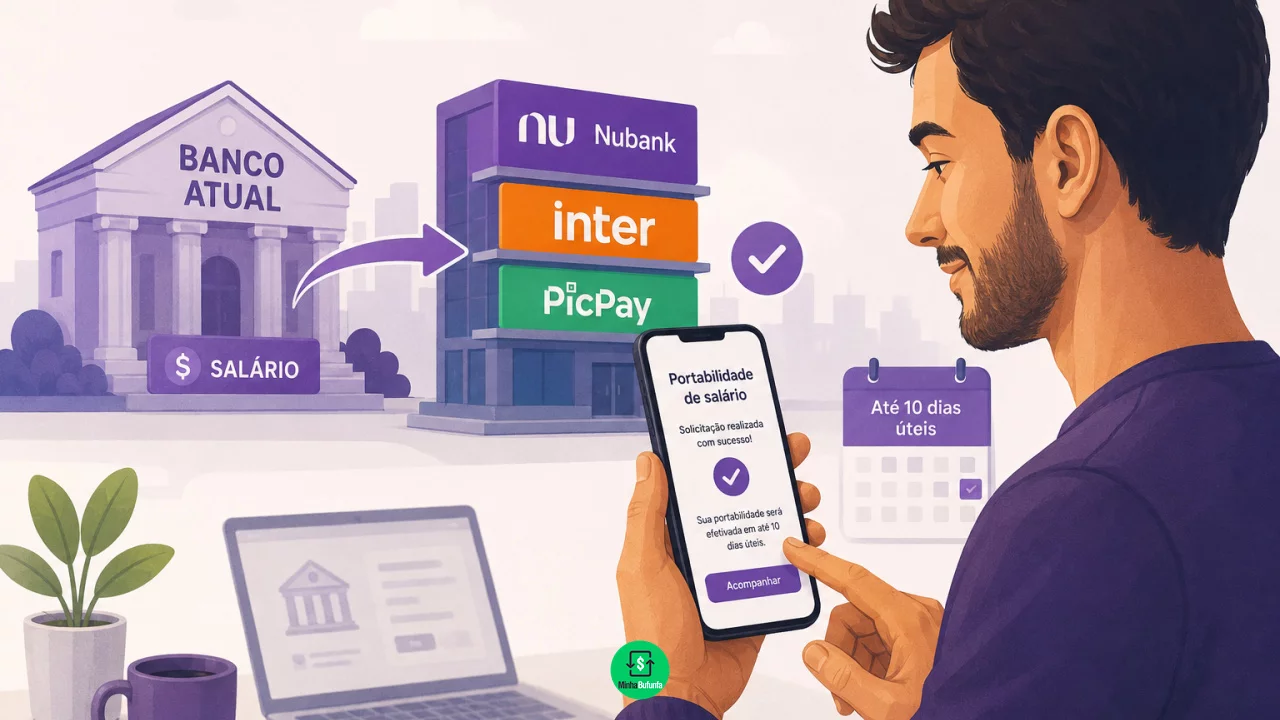
A mudança não exige que o empregador altere sua folha nem que a conta-salário original seja encerrada. O dinheiro continua sendo depositado pelo empregador na instituição contratada e, depois, é transferido automaticamente para a conta indicada pelo trabalhador.
Você pode gostar:
Escolha seu Ourocard ideal! Bradesco Visa Infinite: Vips e Pontos! Abra sua Conta Nomad Global e use jáNa prática, isso permite utilizar Pix, cartão, pagamento de contas e outros serviços da instituição escolhida sem precisar fazer uma transferência manual todos os meses.
Conta-salário continua existindo depois da portabilidade
A conta-salário possui uma finalidade específica: receber pagamentos feitos pelo empregador, como salário, décimo terceiro e outras verbas vinculadas à relação de trabalho.
Ela não funciona como uma conta corrente tradicional. Em regra, não pode receber depósitos de outras pessoas e possui um conjunto mais restrito de serviços.
Quando o trabalhador pede a portabilidade, a empresa não começa necessariamente a depositar diretamente no Nubank, Inter ou PicPay. O salário passa primeiro pelo banco contratado para processar a folha e depois segue automaticamente para a conta escolhida.
Isso explica por que não é necessário fechar a conta antiga. Ela continua funcionando como passagem para o pagamento enquanto durar a relação entre a empresa e aquela instituição.
Nubank, Inter e PicPay recebem pedidos pelo aplicativo
As três instituições disponibilizam caminhos digitais para iniciar a portabilidade.
No Nubank, a solicitação pode ser feita pelo aplicativo informando dados como CNPJ e razão social da empresa e o banco no qual o empregador deposita originalmente o salário. O Nubank informa prazo de até dez dias úteis para comunicar a conclusão do pedido.
No Inter, o cliente encontra a opção de Portabilidade de Salário no Super App, informa o CNPJ do empregador e escolhe a instituição de origem. O retorno é informado em até cinco dias úteis. Em situações nas quais o banco de origem não participa do procedimento automático, o Inter pode gerar um termo que deverá ser apresentado à instituição responsável pela conta-salário.
O PicPay também permite fazer o processo pelo aplicativo, inclusive utilizando Open Finance ou preenchendo os dados manualmente. A instituição informa prazo de até cinco dias úteis para a conclusão.
Transferência mensal é gratuita
A portabilidade salarial não possui tarifa. O banco responsável pela folha não pode cobrar uma transferência mensal simplesmente porque o trabalhador decidiu receber em outra instituição.
Depois que o procedimento está ativo, o repasse ocorre automaticamente sempre que a empresa deposita o salário.
Segundo o Banco Central, a instituição contratada pelo empregador deve assegurar que os recursos portados estejam disponíveis na conta escolhida no mesmo dia do pagamento, até as 12 horas.
Algumas instituições informam particularidades operacionais quando o depósito ocorre fora do horário bancário ou em dias não úteis. Por isso, quem depende de débitos automáticos logo no início do dia deve observar como os primeiros pagamentos são processados depois da mudança.
Pix não transforma qualquer conta em conta-salário
Receber mensalmente uma transferência da empresa não significa necessariamente possuir uma conta-salário.
Se o empregador simplesmente faz um Pix para a conta corrente do funcionário, por exemplo, isso não cria automaticamente o direito à portabilidade salarial regulamentada pelo Banco Central. O mesmo vale para depósitos feitos diretamente em uma conta comum.
Para utilizar o mecanismo, deve existir uma conta-salário vinculada ao serviço de folha contratado pela empresa.
Essa diferença pode explicar por que algumas solicitações são recusadas. Antes de iniciar o pedido, o trabalhador pode confirmar com o RH ou com o banco de origem qual é a modalidade da conta utilizada para o pagamento.
Empréstimos no banco antigo não desaparecem
A portabilidade do salário não transfere automaticamente empréstimos, financiamentos ou outros contratos mantidos no banco de origem.
Se houver autorização prévia e formal para desconto de parcelas diretamente na conta-salário, o Banco Central permite que esses valores continuem sendo descontados antes do envio do salário para a instituição escolhida.
Nesse cenário, o Nubank, Inter ou PicPay recebe o valor líquido depois da dedução autorizada.
Já um empréstimo contratado em conta corrente, cartão ou outra modalidade pode possuir forma própria de pagamento. Fechar serviços do banco antigo sem verificar essas cobranças pode provocar atraso em parcelas que continuavam vinculadas à instituição.
Portabilidade salarial e portabilidade de crédito também são procedimentos diferentes. Mudar o destino do salário não transporta a dívida para o novo banco.
Cartão e pacote antigo precisam ser analisados separadamente
Depois que o salário passa a chegar na conta digital, pode parecer natural cancelar tudo o que restou no banco escolhido pela empresa. Essa decisão merece uma conferência prévia.
A conta-salário em si pode continuar necessária para receber o pagamento do empregador, mesmo que o cliente praticamente não a utilize. Já uma conta corrente aberta paralelamente, um cartão de crédito ou um pacote de serviços são produtos diferentes.
Se houver tarifa mensal, é possível avaliar se ainda existe motivo para manter o pacote. Ao mesmo tempo, o consumidor precisa verificar parcelas do cartão, débitos automáticos, empréstimos e outros compromissos antes de solicitar cancelamentos.
Também vale observar se benefícios ou condições de algum contrato dependiam do recebimento do salário naquele banco.
O que conferir antes de pedir a portabilidade
Antes de fazer a mudança, o trabalhador deve verificar:
- se recebe realmente por uma conta-salário e qual é o banco de origem;
- qual CNPJ e razão social do empregador aparecem no pagamento;
- se a conta digital de destino está ativa e pertence ao mesmo CPF;
- se existem empréstimos ou financiamentos autorizados para desconto na conta-salário;
- quais débitos automáticos ainda utilizam a conta ou a conta corrente antiga;
- se o cartão do banco de origem possui parcelas futuras ou anuidade;
- se existe pacote tarifado que poderá ser cancelado separadamente;
- em qual data a nova instituição espera concluir a solicitação;
- se há pagamentos agendados para os primeiros dias após a mudança.
Portabilidade muda o caminho, não o vínculo com o banco antigo
Receber o salário no Nubank, Inter ou PicPay pode facilitar a rotina de quem já utiliza essas contas para Pix, cartão, pagamentos e outras movimentações. A principal vantagem é automatizar algo que, de outra maneira, precisaria ser feito manualmente todos os meses.
A portabilidade também preserva a liberdade do trabalhador diante do banco escolhido pela empresa. O salário pode seguir para outra instituição sem que o empregador precise alterar a folha.
Isso não significa, entretanto, que todos os vínculos antigos desapareçam. Empréstimos, cartões, pacotes e débitos precisam ser revisados separadamente.
Leia também:
Controle sua fatura em tempo real! Escolha Certa: Físico ou virtual? Cartão virtual Nubank: use já!A mudança funciona melhor quando troca apenas o endereço do salário, sem deixar contas esquecidas para trás. Assim, a conta digital passa a receber o dinheiro automaticamente enquanto o banco antigo fica restrito ao papel que ainda realmente precisa cumprir.