Saque no caixa eletrônico foi debitado, mas dinheiro não saiu: como pedir o estorno?
Quando o terminal falha depois de registrar o débito, o extrato, o horário e o protocolo ajudam o banco a localizar a operação e corrigir o saldo.
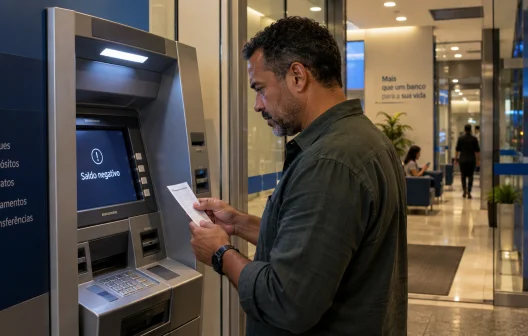
Um saque que aparece como concluído no aplicativo, mas não entrega as notas, costuma provocar uma reação compreensível: tentar retirar o dinheiro outra vez. O problema é que uma nova tentativa pode transformar uma falha operacional em duas operações para conferir. Antes de usar novamente o caixa, vale registrar o que ocorreu e verificar se o lançamento continua pendente ou já foi efetivado.
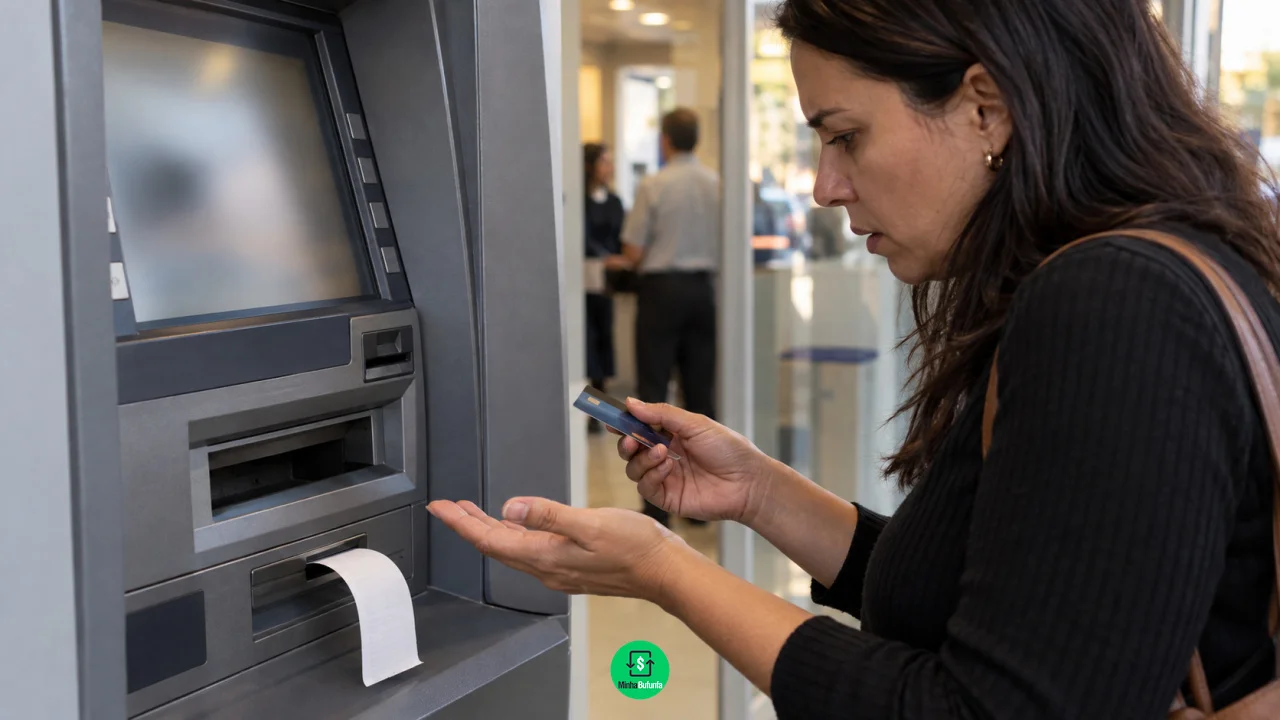
O caixa eletrônico conversa com os sistemas do banco para autorizar o débito e registrar a entrega das cédulas. Em uma indisponibilidade de comunicação, falta de dinheiro no equipamento ou falha na etapa de dispensação, essas mensagens podem não ficar sincronizadas de imediato. Por isso, o lançamento visto logo após o incidente não confirma, sozinho, que a instituição concluiu a operação de forma definitiva.
O estorno pode ser automático, mas o erro precisa ser documentado
Algumas inconsistências são identificadas na conciliação do próprio terminal e o valor retorna sem uma solicitação adicional. Isso não elimina a utilidade de avisar o banco, sobretudo se o débito foi lançado como concluído ou se o dinheiro faz falta para uma despesa próxima. Use o aplicativo, telefone ou agência para abrir a contestação e anote o número do protocolo.
Informe a data, o horário aproximado, o endereço do equipamento, o valor tentado e, se houver, a identificação exibida no terminal. Guarde foto da mensagem de erro, comprovante impresso e captura do extrato. Esses dados permitem que a instituição compare o registro da conta com a contagem e os logs do caixa; não é preciso discutir com o estabelecimento que abriga o equipamento para iniciar o atendimento bancário.
O prazo depende do banco e da análise da ocorrência
Não existe um prazo único que sirva para todos os bancos e todos os tipos de terminal. O atendimento deve informar a previsão de análise e a forma de acompanhamento. Se o caixa for de uma rede compartilhada, o banco onde a conta está mantida continua sendo a porta de entrada para a reclamação, ainda que a apuração envolva outra empresa.
Enquanto o valor não volta, evite considerar o mesmo dinheiro disponível no orçamento. Se houver cobrança essencial vencendo, procure os canais do credor e explique a situação antes do atraso. Caso a resposta do banco não resolva o caso, o consumidor pode registrar reclamação na ouvidoria da instituição e, conforme a situação, recorrer aos canais de defesa do consumidor e ao Banco Central.
Como evitar um segundo débito na mesma urgência
Documentação e atendimento reduzem o risco de um segundo problema
Em ocorrências com conta, cartão ou transferência, a informação que aparece na primeira tela nem sempre é o resultado definitivo. Sistemas bancários trabalham com autorizações, liquidações e conciliações que podem ocorrer em momentos diferentes. Isso explica por que um saldo, uma tarifa, uma cobrança recorrente ou um limite podem parecer incoerentes logo depois de uma transação. A explicação, no entanto, não elimina o dever de o banco esclarecer a situação e corrigir eventual falha.
O cliente ganha tempo quando organiza os fatos antes de entrar em contato. O extrato detalhado, o comprovante, o horário aproximado, o nome do estabelecimento e as telas do aplicativo ajudam o atendimento a localizar o evento. É melhor informar o valor, a data e o canal utilizados do que apenas dizer que o aplicativo está errado. Esse cuidado não transfere a responsabilidade para o consumidor; apenas torna a contestação verificável e reduz o risco de receber uma resposta genérica.
Ao abrir o protocolo, pergunte qual é o status do lançamento, qual área analisará a ocorrência e qual prazo foi informado para retorno. Se a instituição disser que uma autorização ou cobrança está pendente, peça orientação sobre como ela aparecerá no extrato depois da conclusão. Em casos de tarifa, também é razoável solicitar a base da cobrança na tabela de serviços e no contrato. A resposta deve permitir que o cliente entenda o motivo, não apenas repetir que o lançamento segue em análise.
A urgência não deve levar a um pagamento duplicado
Quando o problema envolve compra recusada, saque sem dinheiro, fatura ainda não baixada ou transferência devolvida, é comum querer repetir a operação para resolver a urgência. Essa decisão pode criar dois débitos, saldo credor no cartão ou uma nova pendência para contestar. Antes de enviar outro Pix, tentar novamente o mesmo cartão ou usar outro caixa, confira se o lançamento anterior foi cancelado, devolvido ou apenas está em processamento.
Se houver uma despesa essencial e não for possível esperar, prefira negociar prazo com o destinatário ou usar um meio alternativo que possa ser comprovado. Depois, acompanhe o extrato e a fatura até a regularização. Se o primeiro atendimento não resolver ou não explicar o caso, a ouvidoria da instituição é a etapa adequada para reavaliar o protocolo. Persistindo uma falha sem solução, os canais de defesa do consumidor e de supervisão podem receber a reclamação com os documentos já reunidos.
Leia também:
Limite liberado: pague com Pix na hora! Renove seus pontos Livelo! 🚀 Confira agora: Cartão Inter consta como entregue, mas não chegou!Depois de conferir o extrato, prefira outro meio de pagamento ou uma transferência para alguém de confiança, se isso for seguro e viável. Se decidir usar outro caixa, faça apenas uma nova tentativa e conserve também esse comprovante. A organização dos registros é o que separa uma contestação objetiva de uma discussão baseada apenas na memória do que ocorreu.