Tarifa da conta aumentou sem aviso: banco pode reajustar o pacote automaticamente?
O banco pode alterar o valor cobrado por um pacote de serviços, mas precisa respeitar as regras de divulgação do reajuste e as condições aplicáveis à tarifa; não receber uma mensagem individual, por si só, não significa que o aumento tenha sido irregular.
Uma tarifa bancária que aparece mais alta no extrato pode passar despercebida por meses, principalmente quando o valor é debitado automaticamente da conta. Quando o cliente percebe a mudança, a primeira dúvida costuma ser se o banco poderia ter aumentado o preço do pacote sem pedir uma nova autorização.
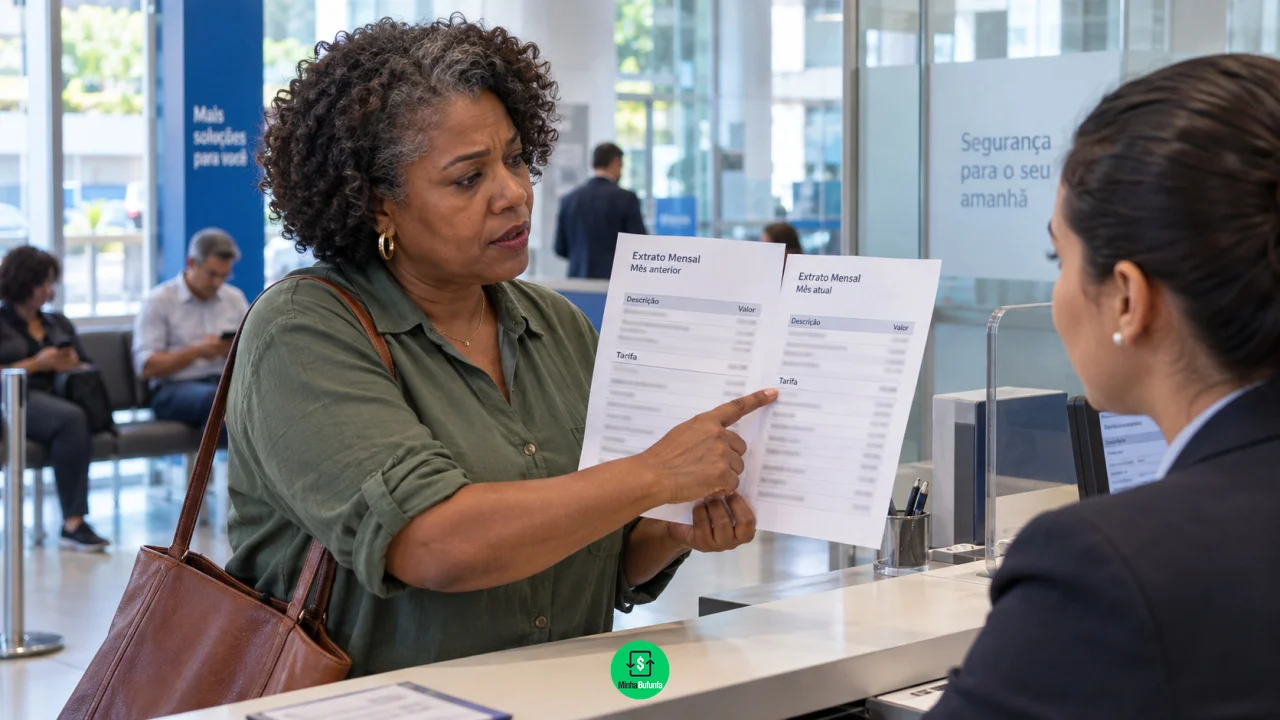
A instituição financeira tem liberdade para definir os valores de suas tarifas e pode reajustá-los, mas isso não significa que possa mudar uma cobrança de um dia para o outro. Para serviços que não estejam relacionados a cartão de crédito, a regulamentação determina que o aumento destinado a pessoas físicas seja divulgado com pelo menos 30 dias de antecedência à cobrança.
O ponto importante está justamente na palavra “divulgado”. A regra não estabelece, de forma geral, que todo reajuste de tarifa precise chegar individualmente ao cliente por SMS ou e-mail. Por isso, descobrir o aumento somente ao consultar o extrato não prova, sozinho, que o banco descumpriu a norma. É necessário verificar quando e como o novo preço foi divulgado.
O reajuste precisa ser divulgado antes de começar a ser cobrado
As regras do Banco Central determinam que as instituições divulguem as tarifas cobradas e mantenham essas informações disponíveis de forma visível em suas dependências e nos respectivos sites. Quando se trata de pacotes de serviços, devem constar informações como o preço do pacote, os serviços incluídos e a quantidade de transações prevista para cada um deles.
Para a majoração de tarifas de pessoas físicas, existe ainda uma antecedência mínima. Nos serviços relacionados a cartão de crédito, a divulgação deve ocorrer pelo menos 45 dias antes da cobrança. Para os demais serviços, que é onde normalmente se enquadram os pacotes vinculados à movimentação da conta, o prazo mínimo é de 30 dias.
Isso significa que um pacote que custava, por exemplo, R$ 20 não deveria simplesmente passar a R$ 25 na cobrança seguinte se o novo valor não tivesse sido divulgado com a antecedência exigida. O exemplo é apenas ilustrativo: cada instituição estabelece os preços de seus próprios pacotes e pode oferecer condições diferentes aos clientes.
Não receber SMS ou e-mail não significa necessariamente falta de aviso
É possível que o cliente diga que “não foi avisado” mesmo que o banco tenha cumprido a obrigação regulatória de divulgação. Isso acontece porque a Resolução nº 3.919 estabelece a divulgação das informações tarifárias nas dependências da instituição e em seu site, além das regras específicas de antecedência para aumentos. A norma não transforma uma mensagem individual em requisito geral para que todo reajuste seja válido.
Por outro lado, o contrato do pacote e as regras da própria instituição também precisam ser considerados. Um banco pode utilizar aplicativo, internet banking, extrato, caixa de mensagens ou outros canais para informar alterações. Se houver previsão contratual ou outra obrigação específica de comunicação, o caso não deve ser analisado apenas pelo prazo de 30 dias previsto na regulamentação das tarifas.
Na prática, antes de contestar a cobrança, vale procurar a tabela atual e, se possível, a tabela anterior do pacote. A data em que o novo preço passou a valer ajuda a verificar se houve a antecedência exigida. Também é recomendável consultar mensagens recebidas pelo aplicativo e documentos relacionados à contratação.
Pacote pago não é obrigatório para toda conta bancária
Perceber um reajuste também pode ser uma oportunidade para conferir se aquele pacote ainda faz sentido. Pessoas físicas com conta de depósitos à vista ou poupança têm acesso a uma quantidade de serviços essenciais gratuitos determinada pela regulamentação. Quem precisa de operações além dessas franquias pode pagar pelos serviços individualmente ou contratar um pacote.
Entre os serviços essenciais previstos para conta-corrente estão determinadas quantidades de saques, transferências entre contas da mesma instituição e extratos, além de outros serviços definidos pelo Banco Central. Portanto, um cliente que movimenta pouco a conta pode estar pagando mensalmente por um conjunto de operações que praticamente não utiliza.
Além disso, quando o cliente opta por um pacote de serviços, a contratação deve ocorrer por instrumento específico. O Banco Central informa que esse pacote pode ser cancelado a qualquer momento. Antes de cancelar, entretanto, é importante conferir quais operações são utilizadas mensalmente, porque transações que excedam os serviços gratuitos podem passar a ser cobradas de maneira avulsa.
Compare o custo do pacote com o uso real da conta
Um aumento aparentemente pequeno pode representar um gasto considerável quando se repete todos os meses. Uma diferença hipotética de R$ 5 mensais, por exemplo, representa R$ 60 ao longo de um ano. O impacto é maior quando o correntista mantém mais de uma conta com pacotes pagos ou continua pagando por serviços que deixou de utilizar.
Por isso, a decisão não precisa se limitar a aceitar o reajuste ou reclamar dele. O cliente pode comparar o novo preço com a quantidade de saques, extratos e outras operações que realmente faz, verificar se existe um pacote menor oferecido pelo banco ou avaliar se os serviços essenciais gratuitos seriam suficientes para sua rotina financeira.
Caso o reajuste apareça sem que seja possível localizar a divulgação prévia, o primeiro passo é pedir ao banco informações sobre a data de divulgação e a tabela de tarifas que passou a vigorar. Também é importante guardar extratos e protocolos de atendimento. Se a resposta não esclarecer a cobrança, o cliente pode recorrer aos canais formais de atendimento e ouvidoria e, se necessário, aos órgãos responsáveis pela supervisão bancária e defesa do consumidor.
Leia também:
Evite transtornos: reserve com cartão virtual! Assinaturas ativas no novo cartão! 🔄🔒 Evite taxas extras: ative sua conta digital!No fim, o aumento da tarifa não é automaticamente irregular apenas porque surpreendeu o correntista. O que precisa ser conferido é se o banco respeitou as regras de divulgação, se a cobrança corresponde ao pacote contratado e, principalmente, se continuar pagando por esse pacote ainda é a alternativa mais econômica para o uso que o cliente realmente faz da conta.