Cobrança de dívida antiga sem negativação: como conferir se o valor ainda está correto?
Uma dívida pode não aparecer mais na Serasa ou no SPC e ainda surgir em propostas de negociação. Antes de pagar, o consumidor deve conferir a origem do débito, os pagamentos anteriores e como o valor atual foi calculado.
Receber uma cobrança de uma dívida de vários anos atrás costuma gerar duas dúvidas imediatas: se aquele débito ainda pode ser exigido e de onde surgiu um valor muitas vezes muito maior do que o originalmente contratado.
O fato de a dívida não estar negativada não responde sozinho nenhuma dessas questões.
Você pode gostar:
Use seu FGTS para pagar dívidas! Nome limpo, benefícios disponíveis! Consulte dívidas CPF via Registrato!A restrição nos cadastros de inadimplentes tem regras próprias. Já a existência do débito, sua prescrição e a correção do valor cobrado precisam ser analisadas separadamente.
Por isso, antes de aceitar um desconto ou parcelamento, vale pedir informações suficientes para reconstruir a dívida.
Estar sem negativação significa que a dívida acabou?
Não.
O Código de Defesa do Consumidor determina que cadastros não podem manter informações negativas referentes a período superior a cinco anos. Também estabelece que, consumada a prescrição relativa à cobrança, sistemas de proteção ao crédito não devem fornecer informações capazes de dificultar novo acesso ao crédito.
Isso significa que a ausência da restrição no CPF não é equivalente a um comprovante de quitação.
Uma dívida antiga também pode nunca ter sido negativada ou ter sido retirada anteriormente por decisão do próprio credor.
Por isso, encontrar o CPF sem restrições não basta para concluir se determinado débito existe, foi pago ou prescreveu.
Toda dívida prescreve depois de cinco anos?
Não.
Essa é uma simplificação bastante comum.
O Código Civil prevê prazo de cinco anos para a pretensão de cobrança de dívidas líquidas constantes de instrumento público ou particular, situação que alcança muitos contratos. Entretanto, outras obrigações podem estar sujeitas a prazos diferentes.
Também existem fatos capazes de interferir na contagem.
O próprio Código Civil estabelece hipóteses de interrupção da prescrição, incluindo determinados atos judiciais, protesto e ato inequívoco do devedor que represente reconhecimento do direito do credor.
Por isso, não é seguro simplesmente olhar a data de uma cobrança e concluir que cinco anos resolveram a questão.
É necessário identificar qual dívida está sendo discutida, quando ocorreu o vencimento relevante e se houve algum fato posterior capaz de afetar a contagem.
Dívida prescrita ainda pode ser cobrada?
Essa questão merece atenção especial porque existe discussão judicial relevante em andamento.
A Terceira Turma do Superior Tribunal de Justiça já decidiu que, reconhecida a prescrição da pretensão, a dívida não pode ser exigida judicial nem extrajudicialmente. Ao mesmo tempo, o tribunal considerou que a mera disponibilização do débito em uma plataforma de negociação, como o Serasa Limpa Nome, não equivale necessariamente a uma cobrança.
A questão ainda está submetida ao Tema Repetitivo 1264 do STJ, que, em setembro de 2026, continua aguardando definição pela Segunda Seção.
Assim, casos envolvendo cobrança ativa de dívidas prescritas precisam ser avaliados com cuidado.
Outro ponto importante é que prescrição não significa necessariamente que o registro histórico da obrigação deixe de existir. Por isso, é possível encontrar uma dívida antiga disponibilizada para negociação voluntária sem que ela esteja negativando o CPF.
Como conferir se o valor cobrado está correto?
Não é necessário aceitar como correto apenas o número apresentado por telefone, WhatsApp ou plataforma de negociação.
Especialmente em financiamentos e empréstimos, o consumidor pode solicitar informações que mostrem como o saldo evoluiu.
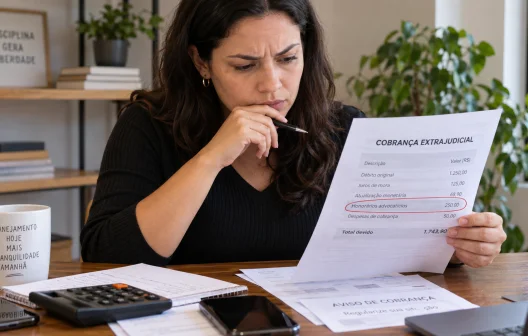
O Procon-SP orienta que, quando houver dúvida sobre valores cobrados em empréstimos ou financiamentos, o consumidor peça o cálculo discriminado, também chamado de planilha evolutiva ou memória de cálculo.
Antes de pagar, vale conferir:
- qual era o valor originalmente devido;
- quais pagamentos já foram realizados;
- quais parcelas ficaram em aberto;
- quais juros, multas e outros encargos foram acrescentados;
- qual período foi utilizado no cálculo;
- quem é atualmente o credor e qual contrato originou a cobrança.
Imagine um empréstimo cujo saldo em atraso era de R$ 2 mil alguns anos atrás e que agora aparece como uma cobrança de R$ 5.800.
A diferença não deve ser automaticamente considerada correta ou incorreta. É preciso verificar quais encargos estavam previstos no contrato e como eles foram aplicados ao longo do período.
E se a dívida foi vendida para outra empresa?
Isso também pode explicar por que uma cobrança antiga reaparece com um nome desconhecido.
Instituições podem transferir créditos para outras empresas ou fundos especializados em recuperação de dívidas. Nesses casos, o consumidor pode passar a receber propostas de uma empresa com a qual nunca se lembra de ter contratado diretamente.
Isso não significa necessariamente que a cobrança seja falsa.
Antes de pagar, porém, é importante identificar a dívida original e confirmar a relação entre o novo cobrador e o antigo credor.
A cobrança deve trazer informações suficientes para permitir a identificação do fornecedor. O Código de Defesa do Consumidor determina, inclusive, que documentos de cobrança apresentem dados como nome e CPF ou CNPJ do fornecedor correspondente.
Se o consumidor não reconhecer a origem, deve solicitar contrato, identificação do débito e demais informações antes de transferir dinheiro.
Pode haver juros sobre uma dívida tão antiga?
A resposta depende do contrato e da situação jurídica da dívida.
O simples passar do tempo não autoriza a empresa a escolher livremente um novo valor.
Em operações de crédito, taxas, multas e demais encargos devem respeitar as condições aplicáveis ao contrato. Por isso, a memória de cálculo é especialmente útil quando o saldo parece desproporcional.
Também é necessário separar o valor atualizado da dívida de uma oferta de negociação.
Uma plataforma pode mostrar, por exemplo, “dívida atual de R$ 8 mil” e oferecer quitação por R$ 900. Para decidir se a proposta é vantajosa, o consumidor deve entender primeiro de onde vieram os R$ 8 mil e qual efeito o pagamento dos R$ 900 terá sobre o débito.
Vale reconhecer ou renegociar imediatamente?
Se houver dúvida sobre prescrição, origem ou cálculo, o mais prudente é esclarecer essas questões antes de formalizar um novo acordo.
Isso é relevante porque o Código Civil prevê que determinados atos inequívocos de reconhecimento do direito pelo devedor podem interromper a prescrição.
Quem pretende discutir se o débito é exigível deve, portanto, evitar assinar uma renegociação sem antes saber exatamente o que está reconhecendo.
Por outro lado, se a dívida está corretamente identificada, o valor foi conferido e o consumidor deseja voluntariamente encerrá-la, uma proposta com desconto pode ser avaliada normalmente.
O importante é não pagar apenas pelo medo provocado por uma cobrança antiga.
O que decidir antes de pagar?
Uma cobrança sem negativação deve começar por uma conferência, não por um pagamento imediato.
Identifique o contrato, peça o histórico da dívida, confira pagamentos anteriores e solicite a memória de cálculo quando houver dúvida sobre o saldo. Se o débito tiver muitos anos, também vale verificar qual prazo prescricional se aplica e se ocorreu algum fato capaz de alterar essa contagem.
Só depois disso é possível comparar o valor efetivamente devido com a proposta apresentada e decidir se a negociação faz sentido.
Leia também:
Abra já sua PJ no WhatsApp! Sem protesto na primeira parcela! Dívida encerrada: O fim da cobrança!Uma dívida antiga pode continuar registrada como pendência, mas isso não dá ao cobrador liberdade para apresentar qualquer valor. O consumidor tem direito de saber exatamente o que está sendo cobrado antes de colocar dinheiro em um acordo.