Credor pode negativar uma dívida que está sendo discutida no Procon?
Abrir uma reclamação no Procon não impede automaticamente que uma dívida vencida seja negativada. Se o débito realmente existe e continua sem pagamento, o credor pode manter a cobrança enquanto a discussão administrativa acontece.Contestar uma cobrança no
Contestar uma cobrança no Procon pode ser importante quando há divergência sobre valores, serviço não prestado, cancelamento ignorado ou outra irregularidade. O que essa reclamação não faz, por si só, é transformar imediatamente a dívida em inexistente.
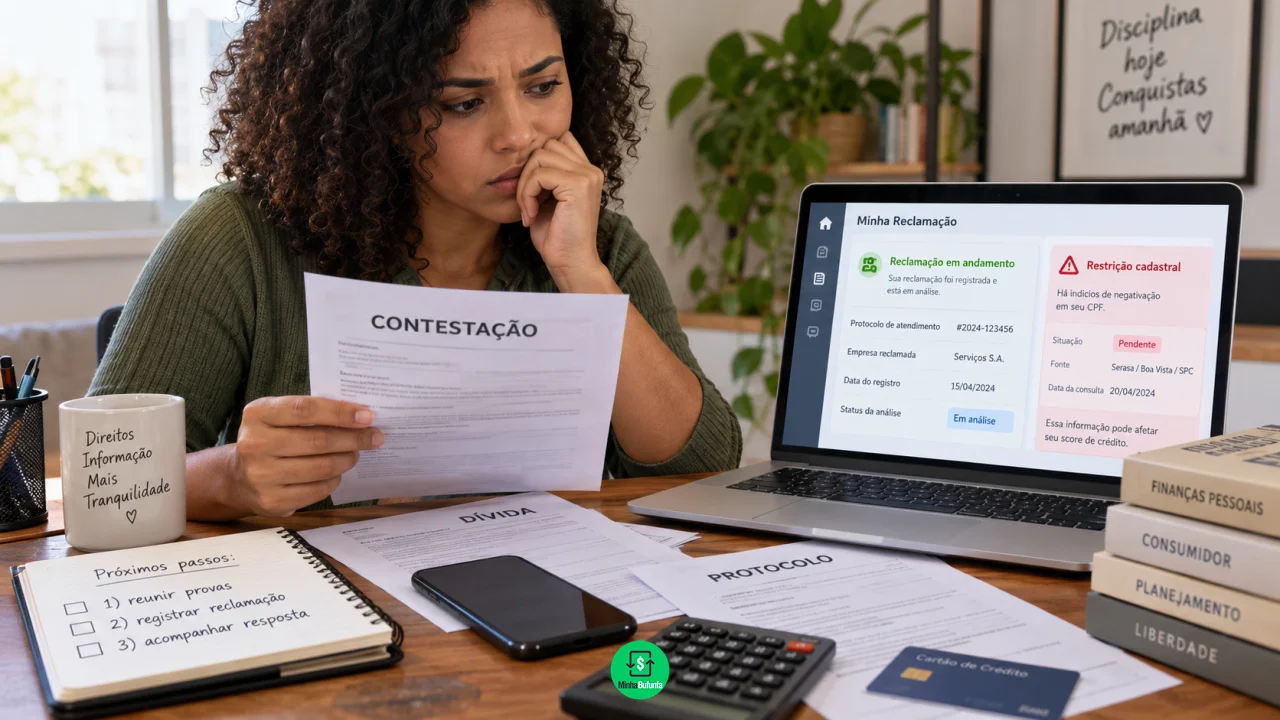
Essa diferença é fundamental para quem acredita que o simples protocolo no órgão de defesa do consumidor impede qualquer inclusão na Serasa ou no SPC.
Você pode gostar:
Nome limpo, benefícios disponíveis! Descubra! Sua dívida antiga ainda no Serasa? Feirão Serasa: limpe seu nome jáSe o credor entende que a obrigação continua válida e o pagamento está vencido, a negativação pode ocorrer enquanto o conflito ainda está sendo discutido.
Reclamar no Procon suspende automaticamente a dívida?
Não.
O Procon funciona como órgão de proteção e defesa do consumidor, podendo intermediar conflitos, pedir esclarecimentos ao fornecedor e adotar medidas administrativas.
Abrir uma reclamação não equivale a uma decisão judicial suspendendo a cobrança.
Isso significa que um consumidor pode contestar uma fatura de R$ 2 mil e, ao mesmo tempo, a empresa continuar considerando aquele valor vencido enquanto analisa ou responde à reclamação.
Se os requisitos para negativação estiverem presentes, o simples fato de existir um protocolo no Procon não cria automaticamente uma proibição contra o credor.
Nem uma ação judicial impede automaticamente a negativação
O entendimento do Superior Tribunal de Justiça ajuda a dimensionar essa regra.
Em julgamento repetitivo sobre contratos bancários, o STJ definiu que nem mesmo o simples ajuizamento de uma ação discutindo a dívida é suficiente, sozinho, para impedir inscrição ou manutenção do nome do consumidor nos cadastros de inadimplentes.
Para obter uma medida judicial impedindo a negativação durante a discussão, normalmente é preciso demonstrar elementos concretos que indiquem a provável irregularidade da cobrança e preencher os requisitos avaliados pelo Judiciário.
Se até uma ação judicial não produz automaticamente esse efeito, uma reclamação administrativa no Procon também não deve ser interpretada como bloqueio imediato da negativação.
Quando a negativação pode ser indevida?
A situação muda quando o problema não é apenas uma discordância sobre a dívida, mas a inexistência ou incorreção do próprio débito.
Isso pode acontecer, por exemplo, quando:
- a dívida já foi paga;
- a contratação nunca existiu;
- houve fraude;
- o serviço foi cancelado e a cobrança continuou indevidamente;
- o valor lançado está incorreto;
- a empresa negativou uma obrigação atribuída à pessoa errada.
Nesses casos, a discussão não é apenas sobre a conveniência de pagar ou sobre uma tentativa de renegociação.
O consumidor está afirmando que a informação utilizada para negativá-lo é incorreta.
O Código de Defesa do Consumidor garante o direito à correção de informações inexatas existentes em cadastros.
E se eu reconheço parte da dívida, mas discordo do restante?
Essa é uma situação mais delicada.
Imagine uma fatura de R$ 1.500 em que o consumidor reconhece R$ 1.000, mas contesta R$ 500 referentes a uma tarifa que considera indevida.
Abrir uma reclamação sobre os R$ 500 não significa necessariamente que os outros R$ 1.000 deixaram de ser devidos.
Na jurisprudência do STJ sobre discussões judiciais de contratos bancários, a existência de uma parte incontroversa da dívida é relevante para analisar pedidos destinados a impedir negativação.
Por isso, quem reconhece parte da obrigação deve evitar simplesmente interromper todos os pagamentos sem avaliar as consequências.
Dependendo do caso, pode ser mais seguro quitar ou buscar orientação sobre a parcela incontroversa enquanto discute o restante.
A empresa precisa avisar antes de negativar?
O consumidor deve ser previamente comunicado sobre a abertura do registro negativo.
Pelo Código de Defesa do Consumidor, quando a inscrição não foi solicitada pelo próprio consumidor, cabe ao responsável pelo banco de dados comunicar a abertura do cadastro.
Essa comunicação permite que a pessoa tome conhecimento da futura restrição e, se houver erro, tente corrigi-lo antes ou imediatamente depois da inscrição.
Receber esse aviso durante uma reclamação no Procon é um sinal para agir rapidamente.
O consumidor deve informar ao credor que a cobrança já está sendo formalmente contestada, enviar os documentos que sustentam a reclamação e guardar os protocolos.
O Procon pode mandar a empresa retirar o nome?
A atuação do Procon pode levar a empresa a reconhecer a falha e providenciar voluntariamente a retirada da negativação.
Também pode haver procedimento administrativo e sanções relacionadas a infrações às normas de defesa do consumidor.
Mas, se o credor insiste que a dívida existe e mantém o registro, pode ser necessário buscar solução judicial para obter uma ordem urgente de retirada.
Isso acontece principalmente quando a negativação causa prejuízo imediato e existem provas fortes de que o débito não é devido.
O resultado dependerá das circunstâncias e dos documentos apresentados.
E se eu ganhar a reclamação depois de já ter sido negativado?
Se ficar demonstrado que a dívida não existia ou que a negativação foi indevida, a informação deve ser corrigida.
O STJ possui diversos precedentes responsabilizando fornecedores por inscrições mantidas depois da extinção ou quitação do débito.
Em um caso analisado pelo tribunal, por exemplo, o consumidor havia quitado a obrigação por meio de nova contratação, mas mesmo assim teve o nome posteriormente inscrito no SPC. A negativação foi considerada falha na prestação do serviço.
Isso mostra que o direito do credor de negativar depende da existência real da mora.
Se depois se comprovar que não havia débito exigível, a manutenção da restrição pode ser considerada ilícita.
O que fazer enquanto a reclamação está no Procon?
O consumidor deve acompanhar os dois problemas separadamente: a reclamação administrativa e a situação do cadastro de crédito.
Guarde o protocolo do Procon, contrato, faturas, comprovantes de pagamento, pedidos de cancelamento e respostas da empresa.
Se receber aviso de negativação, contate imediatamente o credor e informe que a cobrança está sendo contestada, apresentando os documentos.
Também vale consultar Serasa e SPC para saber se a inscrição realmente ocorreu e qual valor foi registrado.
Se a dívida é claramente inexistente e houver risco de prejuízo, pode ser necessário procurar assistência jurídica para avaliar uma medida judicial.
A principal conclusão é que discutir uma dívida no Procon não cria uma espécie de “pausa automática” na cobrança. O que define se a negativação é válida é a existência de uma dívida vencida e exigível.