Dívida de condomínio atrasado: o que pode acontecer antes de virar ação judicial
Atraso pode avançar rapidamente da cobrança para a execução.
Deixar uma taxa de condomínio vencer pode parecer menos urgente do que atrasar um financiamento ou cartão de crédito, principalmente quando o morador continua utilizando normalmente o imóvel. Juridicamente, porém, a dívida condominial possui características que tornam seu acúmulo especialmente delicado.
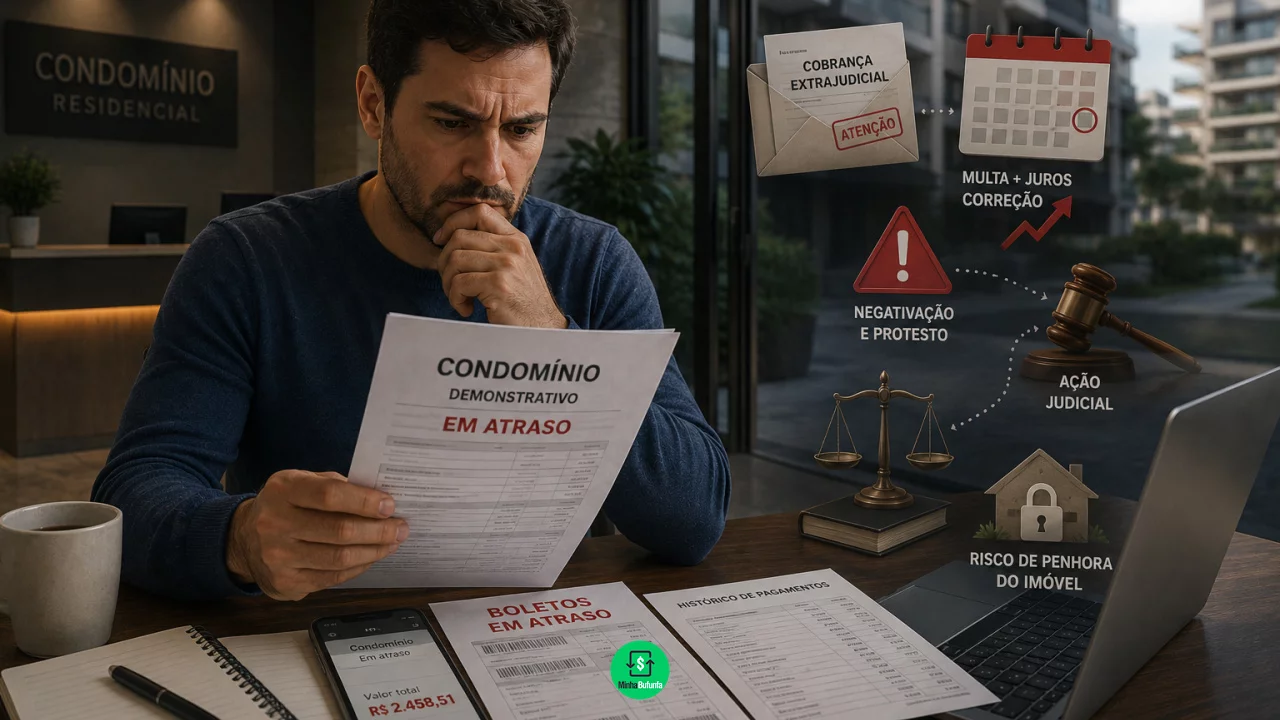
As contribuições ordinárias e extraordinárias previstas na convenção ou aprovadas em assembleia, quando documentalmente comprovadas, são consideradas títulos executivos extrajudiciais. Isso permite que o condomínio cobre judicialmente a obrigação por meio de execução sem precisar primeiro passar por uma ação longa apenas para comprovar que o débito existe.
Você pode gostar:
Fuja do rotativo agora! Avalanche x Bola de Neve: quite já Pague menos no cartão agoraAntes dessa etapa, administradora, síndico ou empresa contratada para cobrança podem tentar uma solução extrajudicial. Quanto mais cedo o proprietário procura entender o saldo e negociar, menor tende a ser o efeito de juros, multa, correção e despesas adicionais.
Parcela vencida começa a acumular encargos
O Código Civil estabelece que o condômino que não paga sua contribuição fica sujeito à correção monetária, aos juros moratórios definidos na convenção e à multa de até 2% sobre o débito.
Quando a convenção não estabelece os juros, aplicam-se as regras legais correspondentes. Por isso, não é correto presumir que todos os condomínios utilizarão exatamente o mesmo percentual mensal.
O valor também pode crescer pela soma de diversas cotas vencidas. Uma taxa mensal que isoladamente parece administrável passa a representar vários meses de despesas comuns, fundo de reserva ou chamadas extraordinárias.
Antes de pagar ou negociar, é importante pedir uma memória atualizada da dívida. Ela permite separar valor original, multa, juros, correção e outros componentes eventualmente cobrados.
Cobrança extrajudicial costuma aparecer primeiro
Muitos condomínios tentam receber antes de recorrer ao Judiciário. O contato pode partir do síndico, da administradora, de um escritório de cobrança ou de advogado contratado.
Nessa fase, podem ser oferecidas alternativas de pagamento à vista ou parcelamento. A possibilidade e as condições dependem das regras internas e de quem possui autorização para negociar em nome do condomínio.
O proprietário deve evitar acordos informais sem documento. Se houver parcelamento, é importante saber exatamente quais cotas estão incluídas, qual será o saldo final, quando vencem as prestações e o que acontece se uma delas atrasar.
Também é necessário confirmar para quem o dinheiro será pago. Um boleto enviado por mensagem precisa corresponder ao condomínio, administradora ou representante efetivamente autorizado.
Dívida pode ser levada a protesto
Encargos condominiais estão entre os documentos de dívida que podem ser encaminhados a protesto. O protesto formaliza publicamente a falta de pagamento e pode criar dificuldades financeiras adicionais para o devedor.
Dependendo das circunstâncias e dos procedimentos adotados, o débito também pode resultar em registro em cadastro de inadimplentes. Esse tipo de medida exige observância das regras aplicáveis, inclusive quanto à identificação correta do responsável e à comunicação correspondente.
Por isso, ignorar as primeiras cobranças esperando que o condomínio apenas continue enviando boletos pode ser arriscado. O problema deixa gradualmente de ser uma parcela vencida e passa a produzir efeitos fora da relação cotidiana entre morador e administração.
Se o valor estiver errado ou a dívida não pertencer à pessoa cobrada, a contestação deve ser documentada rapidamente.
Acordo precisa começar pela conferência da dívida
Negociar pode reduzir a pressão imediata sobre o orçamento, mas uma prestação menor não resolve o problema se o morador continuar incapaz de pagar simultaneamente o acordo e as novas taxas mensais.
Esse é um ponto importante da dívida condominial. Enquanto as parcelas antigas são renegociadas, o condomínio continua gerando novas contribuições. Se o orçamento comporta apenas o acordo, mas não a cobrança corrente, uma nova inadimplência começa antes de a anterior terminar.
Antes de aceitar uma proposta, o proprietário deve comparar o valor mensal resultante com a renda realmente disponível. Descontos, retirada de encargos ou condições especiais dependem de negociação e não podem ser presumidos como direito automático.
Também vale solicitar confirmação de como o pagamento será registrado e quando eventual protesto ou apontamento será tratado após a regularização.
O que conferir antes de negociar
Antes de assinar um acordo ou pagar uma cobrança acumulada, o proprietário deve verificar:
- quais meses e cotas ordinárias ou extraordinárias estão realmente em aberto;
- qual era o valor original de cada parcela;
- quanto foi acrescentado por multa, juros e correção;
- se existem despesas de cobrança ou honorários incluídos e qual é a origem desses valores;
- quem possui autorização para negociar e receber em nome do condomínio;
- qual será o valor total do acordo, quantidade de prestações e vencimentos;
- o que acontece com o parcelamento se houver atraso de uma prestação;
- como ficarão as novas taxas de condomínio durante o acordo;
- se existe protesto, negativação ou processo judicial já relacionado à dívida.
Ação judicial pode começar como execução
Uma diferença relevante em relação a várias outras dívidas está no artigo 784 do Código de Processo Civil. As contribuições condominiais previstas na convenção ou aprovadas em assembleia e documentalmente comprovadas são títulos executivos extrajudiciais.
Isso significa que o condomínio pode ingressar diretamente com execução quando existe obrigação certa, líquida e exigível.
Depois de citado, o devedor entra em um procedimento no qual podem ser buscados bens e valores para satisfazer o crédito, respeitando as regras processuais e o direito de defesa. Custas processuais e honorários também podem ampliar a conta.
Nesse estágio, negociar ainda pode ser possível, mas a situação costuma ser mais complexa do que resolver o débito antes do ajuizamento.
Até o imóvel pode responder pela dívida
A dívida condominial está diretamente ligada ao imóvel, característica conhecida juridicamente como obrigação propter rem. Por isso, o risco patrimonial é maior do que em muitas dívidas comuns.
A Lei nº 8.009 protege, em regra, o imóvel utilizado como residência familiar contra penhora, mas prevê exceções. Entre elas estão obrigações relativas a taxas e contribuições devidas em função do próprio imóvel.
A jurisprudência do STJ reconhece que dívidas condominiais podem atingir o bem de família em situações abrangidas por essa exceção. Em casos extremos, portanto, uma execução pode chegar à penhora e posterior alienação do imóvel para satisfação do débito.
Isso não acontece automaticamente depois de uma ou duas parcelas nem significa que todo atraso acabará em leilão. Existem etapas processuais, possibilidades de pagamento e defesa. Ainda assim, a existência dessa consequência mostra por que a dívida não deve ser tratada como uma cobrança secundária.
Resolver cedo evita que a taxa vire problema patrimonial
A melhor fase para entender uma dívida de condomínio é quando ainda existem poucas cotas vencidas. Nesse momento, o saldo é menor e uma conversa com síndico ou administradora tende a oferecer mais espaço para encontrar uma forma de pagamento sustentável.
Conforme os meses passam, entram novos boletos, encargos e possíveis medidas de cobrança. Se houver protesto ou execução, a regularização pode exigir também resolver consequências que não existiam no início.
Leia também:
Pague seguro: comprovantes salvos? Renegocie e resolva todas as dívidas agora! Sem preocupação! Conta descontada?O condomínio depende das contribuições para pagar despesas compartilhadas por todos os moradores. Por isso, a legislação oferece instrumentos fortes para sua cobrança. Para o proprietário inadimplente, isso significa que ignorar o boleto não apenas empurra uma conta para o mês seguinte. Em casos graves, a dívida começa na taxa mensal, mas pode terminar discutindo o próprio imóvel que a gerou.