Dívida protestada foi parcelada: o protesto sai na primeira parcela ou só após a quitação?
Parcelar a dívida pode suspender medidas previstas no acordo, mas o cancelamento do protesto depende da quitação ou das condições aceitas pelo credor e pelo cartório.
Fechar um parcelamento é um passo relevante para reorganizar uma dívida, mas não deve ser confundido automaticamente com o cancelamento de um protesto já registrado. O protesto é um ato formal feito em cartório a pedido do credor. Para retirá-lo, normalmente é necessária uma autorização do credor ou documento de quitação, além do pagamento dos emolumentos cobrados pelo cartório, conforme a regra local.
O acordo pode prever que o credor fornecerá a carta de anuência apenas ao fim de todas as parcelas. Em outra negociação, pode aceitar a baixa antes, depois de uma entrada ou com garantia adicional. Não existe uma obrigação geral de retirar o protesto na primeira parcela apenas porque houve renegociação. A resposta correta está no termo assinado, não na promessa verbal feita durante a cobrança.
O acordo precisa dizer o que acontece com o protesto
Você pode gostar:
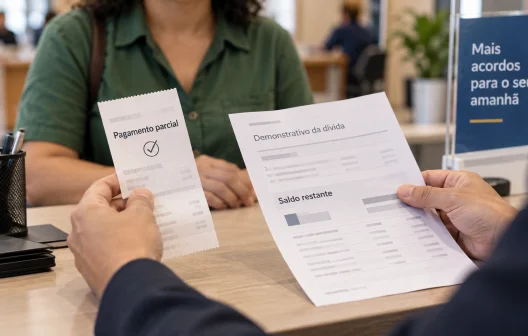
Feirão Serasa: limpe seu nome já Renegocie suas dívidas em até 5 anos Unifique dívidas e economize jáAntes de pagar a entrada, peça que o documento informe valor total, número e vencimento das parcelas, consequências do atraso e o tratamento do protesto. Confirme também se a dívida permanecerá apontada em cadastros de inadimplência durante o parcelamento. Protesto e negativação são registros diferentes e podem ter regras e prazos próprios.
Se houver previsão de cancelamento antecipado, pergunte como será emitida a autorização e quem arcará com os custos do cartório. Não presuma que o pagamento da primeira parcela inclui esses valores. A ausência de clareza pode transformar um acordo financeiro em nova frustração quando a restrição continua aparecendo em consultas.
Depois da quitação, acompanhe a baixa
Conserve a cronologia de contatos, pagamentos e documentos. Ela mostra se o credor cumpriu o acordo e se a informação exibida em cartório, cadastro de crédito ou processo corresponde ao que foi contratado. Quando houver divergência, apresente pedido objetivo, com a data do pagamento e o efeito que deveria ter ocorrido. Isso evita que a negociação fique limitada a novas promessas sem comprovação.
O acordo ou a cobrança precisam ser compreensíveis no papel
Dívidas costumam ser tratadas em um momento de pressão, quando a vontade de tirar o nome de uma restrição ou encerrar ligações faz qualquer proposta parecer urgente. Antes de pagar, é indispensável identificar a origem da cobrança, o número do contrato ou título, o valor atualizado e o que exatamente será encerrado. Um acordo bem feito informa entrada, parcelas, vencimentos, juros, desconto, consequências do atraso e o tratamento de protestos, negativações ou processos vinculados.
Esse detalhamento é importante porque uma mesma obrigação pode gerar registros diferentes e circular por empresas de cobrança. O pagamento de uma parcela não necessariamente cancela protesto, baixa processo ou retira anotação de cadastro de crédito. Cada consequência precisa aparecer no termo de negociação. Se a promessa for de regularização após a quitação, peça que isso fique documentado, com indicação de quem fará a providência e em que condição.
Também é preciso ter cuidado com proposta recebida por mensagem. Confirme se a empresa representa o credor, consulte os canais oficiais e evite pagamentos para chaves pessoais sem identificação. Comprovante de transferência sozinho não mostra que uma dívida específica foi quitada. O documento mais útil combina o pagamento com o acordo, o número da operação e a declaração de saldo quando houver encerramento.
Capacidade de pagamento vale mais que uma parcela atraente
A negociação só ajuda quando cabe no orçamento até o fim. Some despesas essenciais, outras dívidas e compromissos já assumidos antes de aceitar a primeira parcela. Uma entrada muito alta pode reduzir o valor anunciado, mas não serve se deixar aluguel, alimentação ou contas básicas sem cobertura. Da mesma forma, alongar demais uma dívida pode dar alívio imediato e aumentar o custo total; a decisão deve olhar o conjunto.
Em ação judicial, arquivamento, planilha de cálculo ou proposta de quitação não devem ser interpretados sem conferir os documentos. Prazos de defesa e efeitos de uma decisão variam conforme o processo. Quando houver dúvida relevante sobre juros, prescrição, penhora ou saldo, orientação jurídica individual é o caminho mais seguro. No cotidiano, a providência prática é manter cópia do acordo, acompanhar os registros e não presumir que uma etapa resolveu automaticamente todas as outras.
Ao terminar o acordo, guarde comprovantes e solicite o documento necessário para o cancelamento. Consulte o cartório responsável para saber o procedimento, os documentos e os emolumentos aplicáveis. Caso o credor descumpra uma cláusula expressa de baixa, registre atendimento e leve o termo de negociação ao canal de ouvidoria ou de defesa do consumidor.
Leia também:
Matrícula garantida: evite retenção de documentos! Diminua juros agora! Portabilidade já. Evite perder desconto!O parcelamento é útil quando cabe no orçamento até o fim. Assumir prestações para retirar rapidamente uma anotação, sem verificar se haverá dinheiro para as próximas, pode reiniciar o problema. A decisão segura junta duas conferências: a regra do protesto no contrato e a capacidade real de honrar o cronograma.