Nome limpo, mas score continua baixo depois de pagar a dívida: por que isso acontece?
Quitar a pendência retira uma restrição, mas a pontuação de crédito continua considerando histórico, pagamentos e comportamento financeiro recente.
Pagar uma dívida negativada costuma trazer uma expectativa bastante compreensível: se o nome ficou limpo, o score deveria subir imediatamente. Nem sempre é isso que acontece.
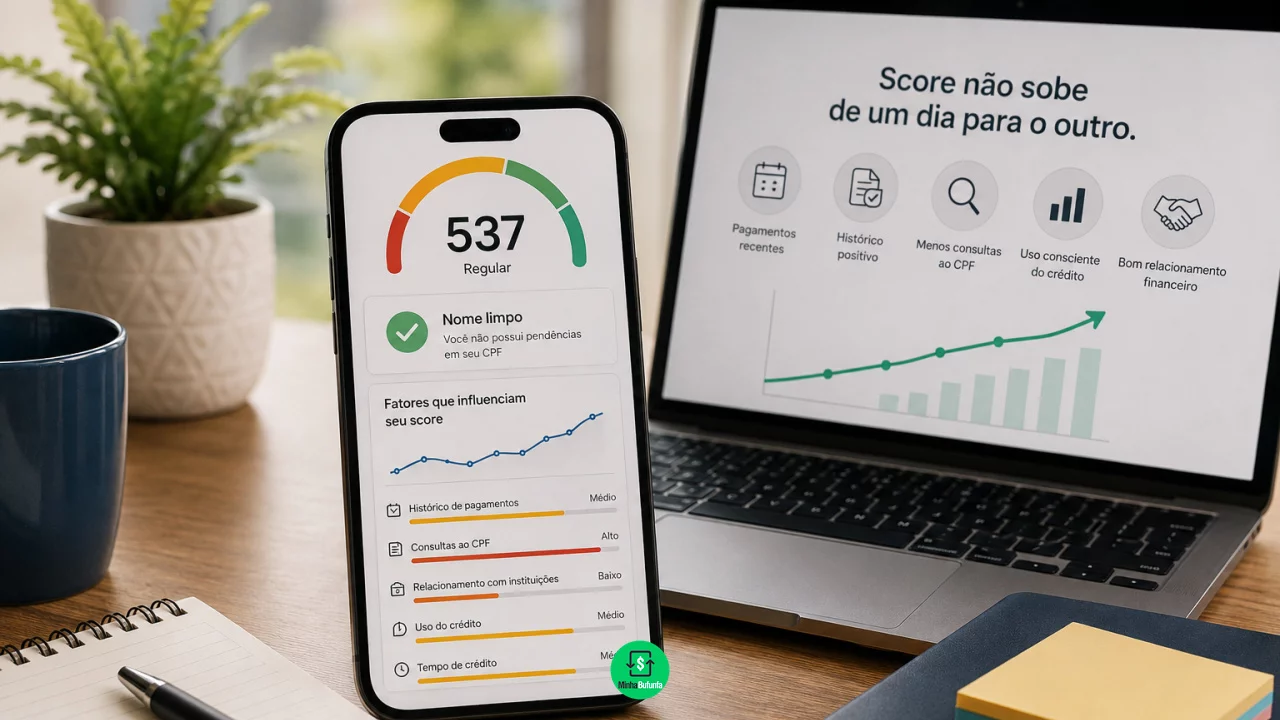
A negativação e a pontuação de crédito medem coisas diferentes.
Quando uma dívida é regularizada, a restrição relacionada àquela pendência deve ser retirada dentro das regras aplicáveis. O score, entretanto, continua sendo calculado a partir de várias informações sobre o comportamento financeiro do consumidor.
Isso explica por que alguém pode deixar de aparecer como inadimplente e continuar com pontuação baixa durante algum tempo.
Nome limpo significa que a restrição foi retirada
Quando uma dívida negativada é paga, a empresa credora precisa comunicar a regularização ao birô de crédito.
Na Serasa, a atualização pode levar até cinco dias úteis depois da confirmação do pagamento.
Se a dívida continuar aparecendo como negativada depois desse prazo, o consumidor deve procurar inicialmente a empresa responsável para verificar se a baixa foi enviada corretamente.
Quando a restrição desaparece, o CPF passa a estar sem aquela negativação específica.
Isso não significa que todo o histórico financeiro anterior foi apagado nem que o consumidor passa automaticamente para uma faixa alta de score.
Score tenta estimar comportamento futuro
A pontuação de crédito não funciona como um prêmio entregue pela quitação de uma dívida.
Ela é um indicador estatístico utilizado para estimar a probabilidade de o consumidor pagar compromissos futuros em dia.
Para chegar a esse resultado, o sistema analisa várias informações disponíveis.
Na metodologia atual do Serasa Score, hábitos de pagamento têm um dos maiores pesos. Experiência e relacionamento com o mercado de crédito também possuem influência relevante, assim como dívidas negativadas, buscas por crédito, informações cadastrais e contratos financeiros ativos.
Pagar uma dívida melhora uma parte desse cenário, mas não necessariamente altera todas as outras ao mesmo tempo.
Histórico não desaparece no dia do pagamento
Uma dívida quitada deixa de ser uma pendência ativa, mas isso não transforma imediatamente meses ou anos de comportamento financeiro em um novo histórico.
O Cadastro Positivo ajuda a entender essa diferença.
Ele reúne informações sobre pagamentos e operações de crédito ao longo do tempo e pode ser utilizado na análise de risco.
Contas pagas dentro do prazo, parcelas de empréstimos e financiamentos e outras obrigações formam gradualmente uma trajetória financeira.
Depois de um período de inadimplência, novos pagamentos em dia começam a construir sinais mais favoráveis, mas isso acontece de forma progressiva.
Cadastro Positivo pode ajudar a mostrar os pagamentos recentes
O Cadastro Positivo reúne dados de operações de crédito e de contas de serviços, como energia, telecomunicações e outros compromissos incluídos nas regras do sistema.
Essas informações permitem que os gestores de bancos de dados observem não apenas episódios de inadimplência, mas também pagamentos realizados normalmente.
Por isso, manter contas em dia pode contribuir para formar um histórico mais consistente.
O Banco Central esclarece que cada gestor possui autonomia para desenvolver sua própria metodologia de pontuação.
Isso também explica por que o score exibido por um birô não precisa ser exatamente igual ao de outro.
Não existe uma nota universal associada ao CPF.
Muitas solicitações de crédito podem pesar
Outro fator é a busca por crédito.
Quando várias empresas consultam o CPF em um período curto porque o consumidor está solicitando cartões, empréstimos ou financiamentos, esse comportamento pode entrar no cálculo do risco.
No Serasa Score atual, a busca por crédito corresponde a uma parte da metodologia.
Isso não significa que consultar o próprio score prejudique a pontuação.
O efeito está relacionado principalmente às consultas realizadas por empresas em processos de concessão de crédito.
Depois de limpar o nome, portanto, pedir cinco cartões e três empréstimos na tentativa de descobrir quem aprova primeiro pode produzir justamente o sinal oposto ao desejado.
Relacionamento com o mercado também conta
Tempo e experiência no mercado de crédito ajudam a compor a avaliação.
Uma pessoa que possui contratos financeiros há anos e mantém pagamentos regulares oferece mais informações para os modelos estatísticos do que alguém com pouco histórico disponível.
Isso ajuda a explicar por que dois consumidores sem dívidas negativadas podem possuir pontuações muito diferentes.
Nome limpo é apenas uma condição.
Um deles pode ter anos de faturas e parcelas pagas pontualmente. O outro pode ter acabado de sair de um período de inadimplência e ainda estar reconstruindo seu histórico.
Uso do crédito precisa mostrar capacidade de pagamento
Ter cartão de crédito ou empréstimo não é necessariamente ruim para o score.
O problema aparece quando o uso gera atrasos, renegociações frequentes ou comportamento que aumenta a percepção de risco.
Utilizar crédito e pagar as obrigações dentro das condições contratadas pode formar informações positivas ao longo do tempo.
Por outro lado, assumir várias dívidas logo depois de uma negociação pode comprometer novamente o orçamento.
O objetivo não deveria ser contratar produtos apenas para tentar produzir pontos.
Crédito é ferramenta financeira, não vitamina para score.
Pagamentos recentes precisam formar um novo padrão
A pontuação pode mudar conforme novas informações chegam aos gestores.
Por isso, pagar uma dívida hoje e uma conta pontualmente amanhã não cria imediatamente um histórico longo de regularidade.
É a repetição desse comportamento que começa a alterar o conjunto de dados.
A própria Serasa informa que o score pode levar algum tempo para refletir a nova situação porque o cálculo considera padrões estatísticos, volume de informações e consistência do comportamento financeiro.
Isso torna pouco útil conferir a pontuação várias vezes ao dia esperando uma subida instantânea.
Algumas situações específicas podem produzir mudança rápida
Existem exceções em que uma atualização pode acontecer mais depressa.
A Serasa informa atualmente que determinadas dívidas negativadas pagas via Pix pelo Serasa Limpa Nome podem produzir alteração do score em tempo real, conforme as condições do credor e do serviço.
Mesmo nesse caso, porém, não existe promessa de chegar a determinada pontuação.
O sistema recalcula o perfil com a nova informação.
O resultado pode ser uma alta maior, pequena ou insuficiente para alcançar a faixa esperada pelo consumidor.
Score alto também não garante aprovação
A diferença entre nome limpo e bom score fica ainda mais evidente quando alguém solicita crédito.
Uma instituição pode negar um cartão mesmo para uma pessoa com pontuação elevada.
Bancos e financeiras possuem modelos próprios de análise e podem considerar renda, endividamento, relacionamento interno, valor solicitado e outras informações.
O score é um indicador utilizado no processo, não uma autorização automática.
Da mesma forma, ter pontuação baixa não significa estar negativado.
São medidas relacionadas, mas não equivalentes.
Ninguém pode vender uma pontuação garantida
Promessas de “aumentar 300 pontos em 24 horas” ou “colocar o score acima de 800 mediante pagamento” devem ser tratadas como sinal de alerta.
A Serasa afirma que não existe serviço legítimo capaz de elevar artificialmente a pontuação mediante pagamento.
Nenhuma empresa externa consegue determinar qual será o resultado do cálculo.
Também não existe taxa para “destravar” score ou comprar uma posição melhor.
Quem oferece esse tipo de serviço pode simplesmente estar cobrando por algo que não controla ou utilizando a promessa como porta de entrada para fraude.
Reconstruir o score é diferente de limpar o nome
Quitar uma dívida resolve uma pendência concreta. Reconstruir a percepção de risco depende do comportamento que vem depois.
O consumidor pode sair da negativação em poucos dias e ainda precisar de algum tempo para acumular novos registros de pagamentos em dia, reduzir buscas frequentes por crédito e mostrar estabilidade no relacionamento financeiro.
É por isso que o score não possui um botão de reinicialização.
Nome limpo indica que determinada restrição deixou de existir. Uma boa pontuação indica que o conjunto das informações analisadas aponta menor probabilidade de novos atrasos.
Leia também:
Acompanhe seu MEI no app! Confira valor atualizado da dívida Organize boletos atrasados!A diferença é pequena na linguagem, mas enorme para o sistema de crédito. Pagar a dívida fecha um capítulo. O score continua lendo o restante do livro.