Sua dívida foi vendida para outra empresa: como saber quem pode receber o pagamento antes de aceitar
Receber uma cobrança de uma empresa desconhecida não significa necessariamente golpe: o crédito pode ter sido transferido, mas é importante confirmar quem é o novo credor antes de fazer qualquer pagamento.
Uma dívida feita com um banco, uma loja ou outra empresa pode reaparecer meses ou anos depois sendo cobrada por um nome completamente diferente. Em alguns casos, o consumidor reconhece o valor e até o contrato original, mas nunca teve qualquer relação com a companhia que agora envia mensagens oferecendo desconto.
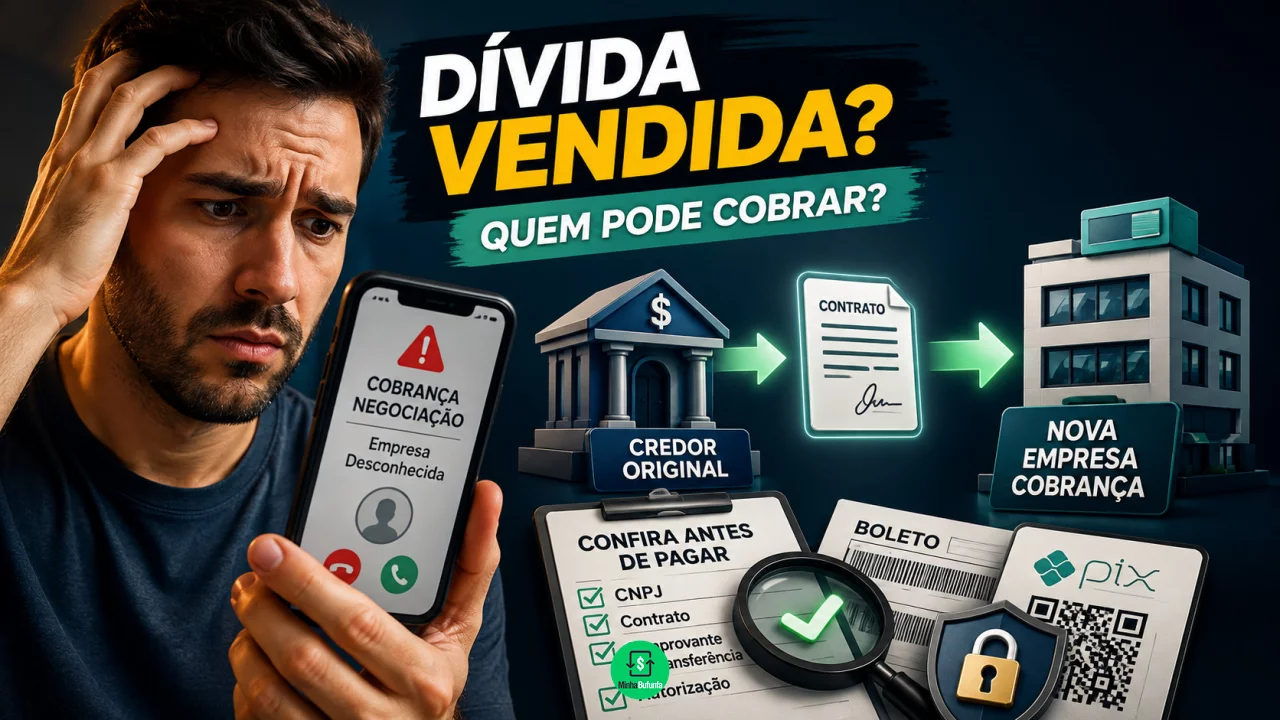
Isso pode acontecer porque empresas podem transferir créditos para terceiros. O Código Civil permite a cessão de crédito, salvo situações em que a natureza da obrigação, a lei ou o próprio contrato impeçam essa transferência. Na prática, o antigo credor pode deixar de ser o titular daquele valor e uma nova empresa passa a ter o direito de recebê-lo.
Existe, porém, outra possibilidade: a dívida não foi vendida. Uma empresa de cobrança pode simplesmente ter sido contratada pelo credor original para negociar o pagamento em seu nome.
Para quem recebe a mensagem, a diferença não é detalhe burocrático. Ela ajuda a descobrir para quem o dinheiro deve ser pago e reduz o risco de quitar um boleto ou Pix enviado por golpistas que conhecem informações sobre uma dívida verdadeira.
Empresa de cobrança e novo credor não são a mesma coisa
Imagine uma dívida de R$ 4 mil com uma instituição financeira.
No primeiro cenário, o banco continua sendo dono do crédito, mas contrata uma empresa especializada para telefonar, enviar mensagens e negociar um acordo. Essa empresa atua como intermediária da cobrança.
No segundo cenário, ocorre uma cessão de crédito. O banco transfere aquele direito de receber para outra empresa, que passa a ocupar a posição de credora.
O Código Civil estabelece que, salvo disposição em contrário, a cessão também abrange os acessórios relacionados ao crédito. A transferência, portanto, não significa que a obrigação simplesmente desapareceu e surgiu outra dívida sem relação com a primeira.
Para o consumidor, a pergunta essencial é simples: a empresa que está fazendo contato apenas representa o credor original ou realmente passou a ser a titular do crédito?
Antes de pagar, vale exigir que essa relação fique clara.
A empresa pode comprar a dívida sem pedir autorização ao consumidor?
Em regra, a cessão do crédito não depende de uma nova autorização do devedor, respeitadas as limitações estabelecidas pela legislação, pela natureza da obrigação e por eventual cláusula contratual aplicável.
Isso explica por que alguém pode descobrir posteriormente que uma dívida com determinada empresa agora pertence a outra.
Há, entretanto, uma proteção importante. O Código Civil determina que a cessão somente produz eficácia em relação ao devedor depois que ele é notificado ou declara que está ciente da transferência. A finalidade é justamente permitir que a pessoa saiba quem passou a ser seu credor.
O Superior Tribunal de Justiça já decidiu que a falta de uma notificação anterior não torna a própria dívida inexigível. Segundo o tribunal, até mesmo a citação em uma ação de cobrança pode servir para dar ciência ao devedor sobre a cessão.
Portanto, receber a cobrança de um nome desconhecido não é motivo suficiente para concluir que a dívida deixou de existir. É motivo para verificar quem está cobrando.
Como confirmar se a cobrança é verdadeira?
O principal cuidado é não utilizar somente as informações fornecidas na própria mensagem recebida.
Se alguém manda um WhatsApp dizendo representar determinado banco e inclui um telefone para confirmar a cobrança, ligar justamente para aquele número não constitui uma verificação independente.
O consumidor pode procurar os canais oficiais da empresa com a qual fez a dívida originalmente e perguntar se o contrato foi encaminhado para cobrança ou cedido a outro credor.
Também vale solicitar à empresa que está cobrando informações capazes de identificar a obrigação, como:
- nome do credor original;
- origem e número do contrato, quando aplicável;
- valor original e saldo atualmente cobrado;
- identificação da empresa responsável pela cobrança;
- informação sobre eventual cessão do crédito;
- condições completas do acordo;
- identificação do beneficiário que receberá o pagamento.
O Código de Defesa do Consumidor determina ainda que os documentos de cobrança apresentados ao consumidor tragam nome, endereço e CPF ou CNPJ do fornecedor correspondente.
Se os dados não fecharem, o pagamento deve esperar.
E se eu já tiver pago para o credor antigo?
Esse é um dos motivos pelos quais a comunicação sobre a cessão é importante.
O Código Civil prevê que fica desobrigado o devedor que paga ao credor original antes de ter conhecimento da transferência do crédito.
Imagine que uma empresa transfira uma dívida em janeiro, mas o consumidor não seja informado. Em fevereiro, ele recebe normalmente uma cobrança do antigo credor, paga e guarda o comprovante. Posteriormente, outra companhia aparece afirmando ter comprado aquela dívida.
Nesse tipo de situação, o comprovante de pagamento e as datas envolvidas são fundamentais.
Por isso, é recomendável guardar boletos, comprovantes, termos de acordo e mensagens relevantes mesmo depois da quitação.
A situação muda quando o consumidor já sabe quem é o novo credor. A partir desse momento, simplesmente pagar para a empresa anterior pode criar uma disputa desnecessária sobre a destinação correta do valor.
Vender a dívida permite aumentar o valor livremente?
A transferência do crédito não funciona como autorização para inventar uma nova obrigação.
O Código Civil inclusive preserva a possibilidade de o devedor apresentar ao novo credor as defesas que possuía em relação à obrigação, incluindo aquelas existentes contra o credor anterior quando tomou conhecimento da cessão.
Ao receber uma proposta, portanto, o consumidor deve conferir como o saldo foi formado e quais condições estão sendo oferecidas.
Uma empresa que comprou uma carteira de dívidas pode oferecer um desconto elevado para receber rapidamente. Isso não é necessariamente suspeito. Créditos em atraso podem ser negociados comercialmente por valores diferentes do saldo que será posteriormente cobrado do devedor.
O desconto, porém, precisa estar documentado.
Se uma dívida de R$ 8 mil está sendo encerrada por R$ 2.500, o termo deve deixar claro que o pagamento nas condições combinadas quita a obrigação prevista no acordo.
Cobrança verdadeira também tem limites
Mesmo quando a dívida existe e quem está cobrando é legítimo, não vale qualquer método para conseguir o pagamento.
O Código de Defesa do Consumidor proíbe expor o consumidor inadimplente ao ridículo ou submetê-lo a constrangimento ou ameaça durante a cobrança. Também assegura proteção quando há pagamento de quantia cobrada indevidamente, observadas as condições previstas na legislação.
Por isso, reconhecer a dívida não significa aceitar ameaças, exposição a familiares ou outras práticas abusivas.
Também não é necessário decidir imediatamente porque uma mensagem afirma que determinado desconto "só vale pelos próximos minutos". Uma negociação financeira importante merece tempo suficiente para conferir a origem da cobrança e entender o acordo.
O que fazer antes de pagar uma dívida para uma empresa desconhecida?
O melhor ponto de partida é reconhecer duas coisas separadamente: a dívida e o cobrador.
É possível que a dívida seja verdadeira e a mensagem seja falsa. Também é possível que tanto a dívida quanto a nova empresa sejam legítimas porque ocorreu uma cessão de crédito.
O consumidor deve confirmar a origem do débito, verificar pelos canais oficiais do credor anterior se houve transferência ou terceirização da cobrança e conferir quem será o beneficiário do pagamento.
Somente depois disso faz sentido analisar se o desconto e as parcelas oferecidos valem a pena.
Uma dívida verdadeira é uma informação valiosa para golpistas porque torna a cobrança falsa muito mais convincente. Por isso, reconhecer o contrato citado na mensagem não basta para apertar o botão do Pix.
Leia também:
Parcelamento rápido: recupere sua linha! Confira valor atualizado da dívida Renegocie dívidas com 90% off!Antes de pagar, é preciso responder uma segunda pergunta: quem está do outro lado realmente tem o direito de receber?