Superendividado pode renegociar todas as dívidas de uma vez? Como funciona o plano de pagamento
A legislação permite reunir diferentes dívidas de consumo em uma tentativa de repactuação, com preservação do mínimo existencial e prazo que pode chegar a cinco anos.
Quando cartão, empréstimo, crediário e contas parceladas começam a consumir quase toda a renda mensal, negociar cada dívida separadamente pode não resolver o problema. Um credor reduz a parcela, outro oferece desconto, mas a soma dos acordos continua maior do que aquilo que realmente cabe no orçamento.
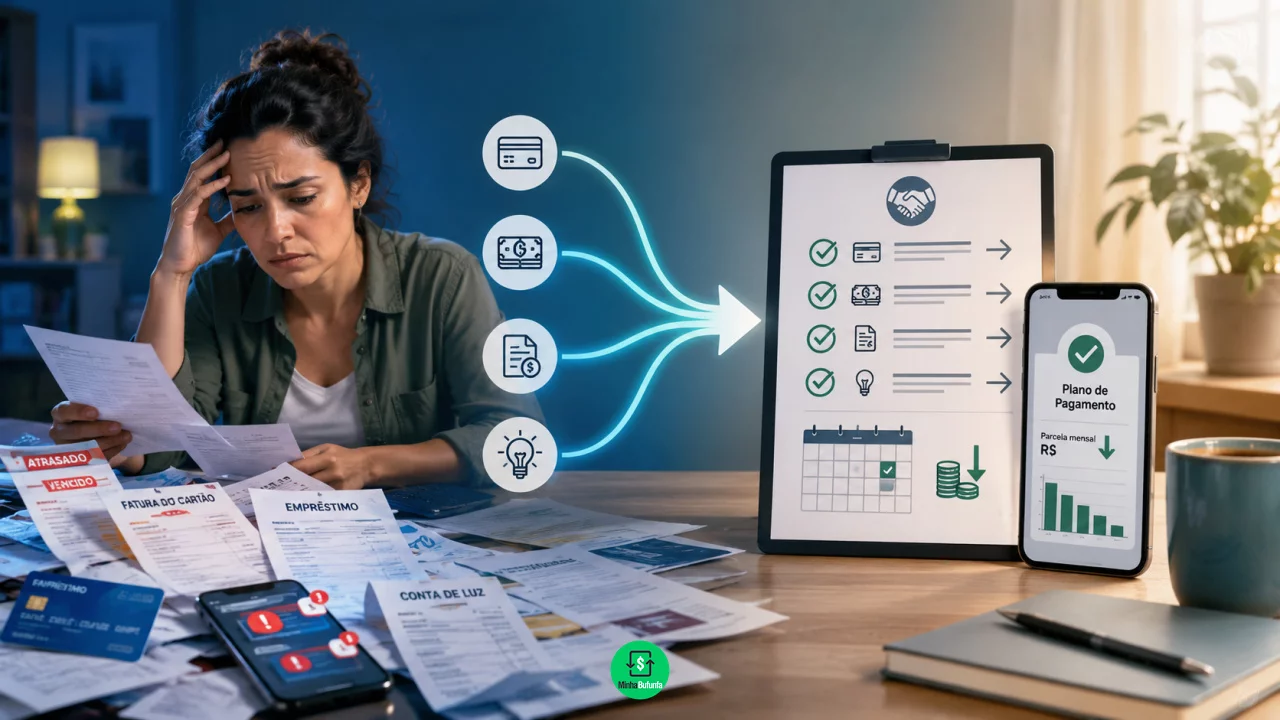
É justamente para situações desse tipo que existe o tratamento do superendividamento previsto no Código de Defesa do Consumidor.
Você pode gostar:
Aluguel mais barato em 2026! Renegocie agora suas dívidas! Descubra quais bens podem ser penhoradosA legislação brasileira permite que o consumidor pessoa natural, de boa-fé, que não consegue pagar suas dívidas de consumo sem comprometer o mínimo necessário para viver, busque uma repactuação envolvendo vários credores ao mesmo tempo. O plano pode prever pagamentos por até cinco anos.
Isso não significa, porém, colocar absolutamente qualquer dívida em uma lista e obrigar todos os credores a aceitar qualquer desconto.
Quem é considerado superendividado?
Ter muitas dívidas não basta.
A legislação considera superendividamento a impossibilidade manifesta de uma pessoa física, agindo de boa-fé, pagar a totalidade de suas dívidas de consumo atuais e futuras sem comprometer seu mínimo existencial.
Na prática, o problema aparece quando pagar todas as prestações significaria deixar dinheiro insuficiente para despesas básicas.
Entram nesse universo compromissos decorrentes de relações de consumo, como operações de crédito, compras a prazo e serviços de prestação continuada.
Imagine uma pessoa que recebe R$ 4 mil por mês e acumulou:
- empréstimo pessoal;
- parcelas do cartão;
- crediário;
- dívida com serviços contratados;
- outros financiamentos de consumo sem garantia real.
Se a soma das obrigações tornou impossível manter os pagamentos e, ao mesmo tempo, custear necessidades essenciais, pode existir uma situação compatível com o tratamento do superendividamento.
A análise é diferente de simplesmente procurar o acordo que oferece o maior desconto.
Dá para chamar vários credores para a mesma negociação?
Sim.
Um dos pontos mais importantes da lei é justamente permitir uma tentativa de repactuação conjunta.
A pedido do consumidor superendividado, pode ser instaurado processo no qual os credores abrangidos são chamados para uma audiência conciliatória. O consumidor apresenta uma proposta de plano de pagamento levando em consideração sua capacidade financeira real.
O objetivo é olhar para o orçamento inteiro, e não para cada dívida como se ela existisse sozinha.
Se alguém consegue destinar R$ 1.200 mensais às dívidas, por exemplo, não faria sentido fechar quatro acordos independentes de R$ 500 cada. Individualmente, cada proposta pode parecer razoável. Somadas, consumiriam R$ 2 mil e recriariam o problema.
O plano de superendividamento busca organizar essas obrigações de maneira compatível com a renda disponível.
O pagamento pode durar até cinco anos
O plano apresentado na tentativa de conciliação pode prever prazo máximo de cinco anos.
Isso não significa que todas as dívidas automaticamente serão divididas em 60 parcelas iguais.
As condições dependem da composição das dívidas, das negociações realizadas e da capacidade financeira do consumidor.
O plano também deve preservar as garantias e formas de pagamento originalmente pactuadas dentro das regras aplicáveis.
Quando a conciliação não resolve integralmente a situação, a legislação ainda prevê uma etapa judicial para as dívidas remanescentes, com possibilidade de elaboração de plano compulsório nas condições estabelecidas pelo Código de Defesa do Consumidor.
O processo, portanto, não funciona como um programa automático de perdão de dívidas.
A finalidade é construir uma saída possível sem exigir do consumidor um pagamento incompatível com sua sobrevivência financeira.
O que significa preservar o mínimo existencial?
Essa é uma das ideias centrais da regra.
O consumidor não deveria precisar escolher entre pagar a dívida e manter recursos mínimos para sua subsistência.
A regulamentação federal atualmente utiliza R$ 600 como referência para o mínimo existencial na prevenção, tratamento e conciliação de situações de superendividamento. O cálculo considera a renda mensal e as parcelas das dívidas que vencem naquele período.
Essa referência não deve ser confundida com uma autorização para gastar tudo o que exceder R$ 600 no pagamento de credores sem qualquer análise da situação concreta.
O tratamento do superendividamento envolve avaliação do conjunto das obrigações, renda e condições do consumidor.
A lógica é impedir que uma renegociação aparentemente bem-sucedida deixe a pessoa novamente sem capacidade de pagar despesas básicas.
Quais dívidas podem ficar de fora?
Nem todas entram no processo de repactuação.
A legislação exclui, entre outras, dívidas provenientes de contratos de crédito com garantia real, financiamentos imobiliários e crédito rural.
Também não recebem a proteção especial as dívidas contraídas mediante fraude ou má-fé, contratos celebrados intencionalmente sem propósito de pagamento e determinadas dívidas relacionadas a produtos ou serviços de luxo de alto valor.
Isso produz uma diferença importante.
Uma pessoa pode estar superendividada e ainda assim possuir compromissos que precisarão ser tratados separadamente.
Por isso, antes de montar qualquer proposta, é necessário identificar a natureza de cada dívida.
É preciso ir diretamente à Justiça?
Não necessariamente.
A legislação também permite atuação dos órgãos públicos integrantes do sistema de defesa do consumidor na fase de conciliação e prevenção.
Procons e núcleos especializados podem participar desse atendimento conforme a estrutura existente em cada localidade.
Em agosto de 2026, a Secretaria Nacional do Consumidor informou que está estruturando uma estratégia nacional para prevenção e tratamento do endividamento, incluindo fortalecimento dos núcleos de atendimento ao superendividado e articulação regional com os órgãos de defesa do consumidor.
Para quem chegou ao ponto de não conseguir administrar as dívidas individualmente, procurar esses canais pode ser mais útil do que continuar acumulando pequenos acordos isolados.
O que levar para tentar uma repactuação?
Antes de buscar atendimento, vale montar um retrato completo da situação financeira.
Reúna contratos, faturas, extratos e informações sobre saldo devedor, parcelas e taxas. Também liste renda e despesas essenciais.
O objetivo é saber quanto realmente sobra por mês para pagar dívidas sem criar outra inadimplência logo adiante.
Uma proposta realista é mais importante do que conseguir a menor parcela possível de um único credor.
A Lei do Superendividamento muda justamente essa perspectiva. Em vez de perguntar quanto cada dívida pode ser reduzida separadamente, ela permite perguntar quanto o consumidor consegue pagar pelo conjunto das obrigações preservando uma condição mínima de vida.
Leia também:
Dívida no Procon? Evite ser negativado! Controle sua dívida agora! CPF limpo em 5 dias: garanta já!Para quem está cercado por várias dívidas, essa diferença pode transformar uma pilha de acordos impossíveis em um plano financeiro que finalmente tenha começo, meio e fim.