Dinheiro transferido do CPF para a conta do MEI conta como faturamento?
Aporte do próprio titular não é receita de venda, mas precisa estar separado e documentado para não confundir o controle financeiro e a declaração anual.
Transferir dinheiro da conta pessoal para a conta usada pelo MEI é comum quando é preciso comprar material, pagar uma conta do negócio ou formar capital de giro. Essa movimentação, por si só, não é faturamento: faturamento é a receita obtida com a venda de mercadorias ou a prestação de serviços da atividade. A conta bancária registra entradas; a contabilidade simples do MEI precisa identificar a origem de cada uma.
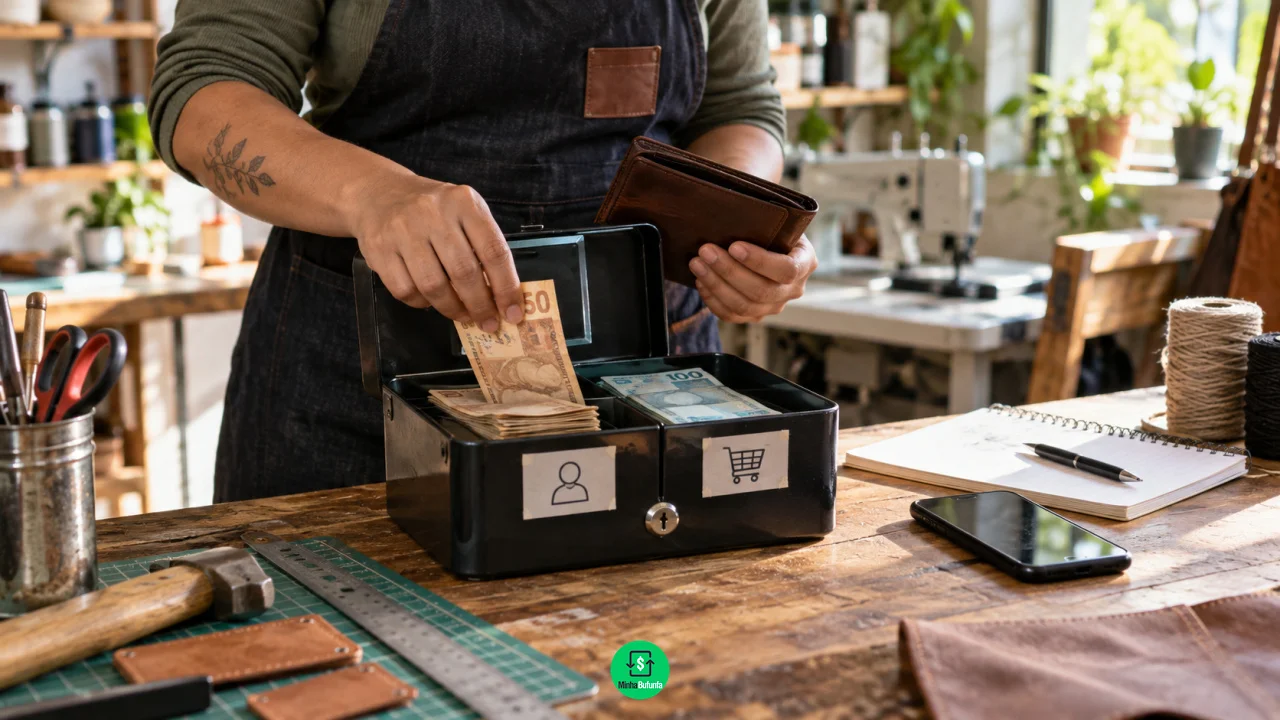
O erro aparece quando o empreendedor soma tudo que entrou no banco e trata o resultado como receita bruta. Um aporte pessoal pode inflar artificialmente o controle do limite anual, enquanto uma venda recebida em conta particular pode ficar fora do acompanhamento. O local onde o dinheiro cai não muda a natureza econômica da operação; o que importa é saber se ele veio de cliente, empréstimo, reembolso ou recurso próprio.
Registre o aporte de forma rastreável
Você pode gostar:
Declaração Anual em 1 minuto! Vire um afiliado legalizado! Dicas rápidas para abrir empresa reformas!Na transferência, use descrição clara, como “aporte do titular”, e guarde extratos das duas contas. Mantenha uma planilha ou livro-caixa simples com data, valor e finalidade. Se o recurso foi usado para comprar estoque, equipamento ou pagar fornecedor, arquive também a nota ou o comprovante. Essa organização reduz dúvida quando for preencher a declaração anual e ajuda a enxergar se o negócio se sustenta sem aporte frequente.
O MEI não é obrigado a transformar a conta empresarial em uma estrutura complexa, mas separar dinheiro pessoal e dinheiro da atividade é uma proteção prática. Quando todas as entradas e saídas se misturam, fica difícil medir lucro, precificar e provar o que é receita em uma eventual conferência.
Controle o faturamento pelas vendas e serviços
A melhor rotina é fechar o controle no mesmo mês da movimentação, enquanto a finalidade de cada valor ainda está clara. Extrato, nota, recibo e contrato devem apontar para a mesma classificação. Assim, a declaração anual deixa de ser uma reconstrução incerta e passa a ser o resumo de informações que já foram conferidas durante o ano.
Classificar cada entrada evita erro no faturamento e na gestão
O extrato de uma conta usada pelo MEI reúne recursos de naturezas muito diferentes. Há venda ao cliente, aporte do titular, empréstimo, reembolso de despesa, transferência entre contas e eventual venda de bem usado. Eles podem aparecer todos como crédito bancário, mas não significam a mesma coisa para o controle do negócio. O faturamento deve refletir a receita bruta obtida com a atividade, e não a soma automática de tudo que passou pela conta.
A solução prática é manter um controle simples, porém constante. Registre data, origem, valor, documento associado e classificação da entrada. Uma venda deve ficar vinculada ao pedido ou nota; um empréstimo, ao contrato e ao cronograma de parcelas; um aporte, ao extrato da conta pessoal; um reembolso, ao gasto do cliente e ao aceite que justificou o repasse. Essa separação também impede que o empreendedor confunda dinheiro disponível com lucro efetivo.
A mesma disciplina vale para despesas. Custo do próprio negócio, compra de estoque, aquisição de ativo e gasto pago em nome de cliente precisam ser reconhecidos de forma coerente. Quando a informação é preenchida apenas no fim do ano, é mais fácil esquecer a finalidade de cada transação e cometer erro na declaração anual. O acompanhamento mensal permite ver cedo se a atividade está crescendo, se o preço cobre os custos e se o enquadramento ainda é adequado.
O limite anual exige visão do negócio inteiro
Ter ocupação principal e secundária não cria uma empresa para cada CNAE. O teto do MEI considera a receita bruta total obtida pela pessoa jurídica, observadas as regras para início de atividade no ano. Por isso, a planilha pode até separar as fontes de receita para gestão, mas precisa apresentar uma soma mensal e acumulada que revele o total real da empresa.
Não use classificação artificial para manter o faturamento abaixo do limite. A natureza de um bem, de um reembolso ou de uma entrada precisa ser sustentada por documentos e pela realidade da operação. Se houver atividade nova, valor relevante ou uso misto de um item entre vida pessoal e empresa, vale buscar orientação contábil antes de lançar a movimentação. A organização não serve apenas para cumprir obrigação: ela dá ao MEI dados para decidir se deve reinvestir, ajustar preço, mudar de regime ou frear uma despesa.
Use notas fiscais quando forem exigidas e registre vendas feitas por Pix, cartão, dinheiro ou transferência. O limite anual do MEI é verificado pela receita bruta da atividade, não pela soma automática do extrato bancário. Em caso de atividade iniciada durante o ano, o limite é proporcional aos meses de funcionamento, o que torna o acompanhamento mensal ainda mais importante.
Leia também:
Regularize sua situação: pague agora! Solução: valor justo com deslocamento! Capital social na conta: é obrigatório fazer uso imediato?Se houver dúvida sobre uma entrada específica, leve os documentos a um contador ou a um serviço de orientação ao empreendedor antes de lançar como receita. O objetivo não é esconder dinheiro, mas classificar corretamente cada movimento e manter o negócio compreensível para quem o administra.