MEI pagou despesa do cliente e recebeu reembolso: esse valor entra no faturamento?
Reembolso comprovado pode ter natureza diferente da remuneração pelo serviço, mas a separação exige contrato, recibos e valores discriminados.
Em algumas atividades, o MEI adianta uma despesa que, em tese, pertence ao cliente: compra um material específico, paga uma taxa ou contrata um deslocamento autorizado. Quando recebe o reembolso, a conta bancária mostra uma entrada maior. Isso não autoriza concluir automaticamente que todo o dinheiro tem o mesmo tratamento do valor cobrado pelo serviço.
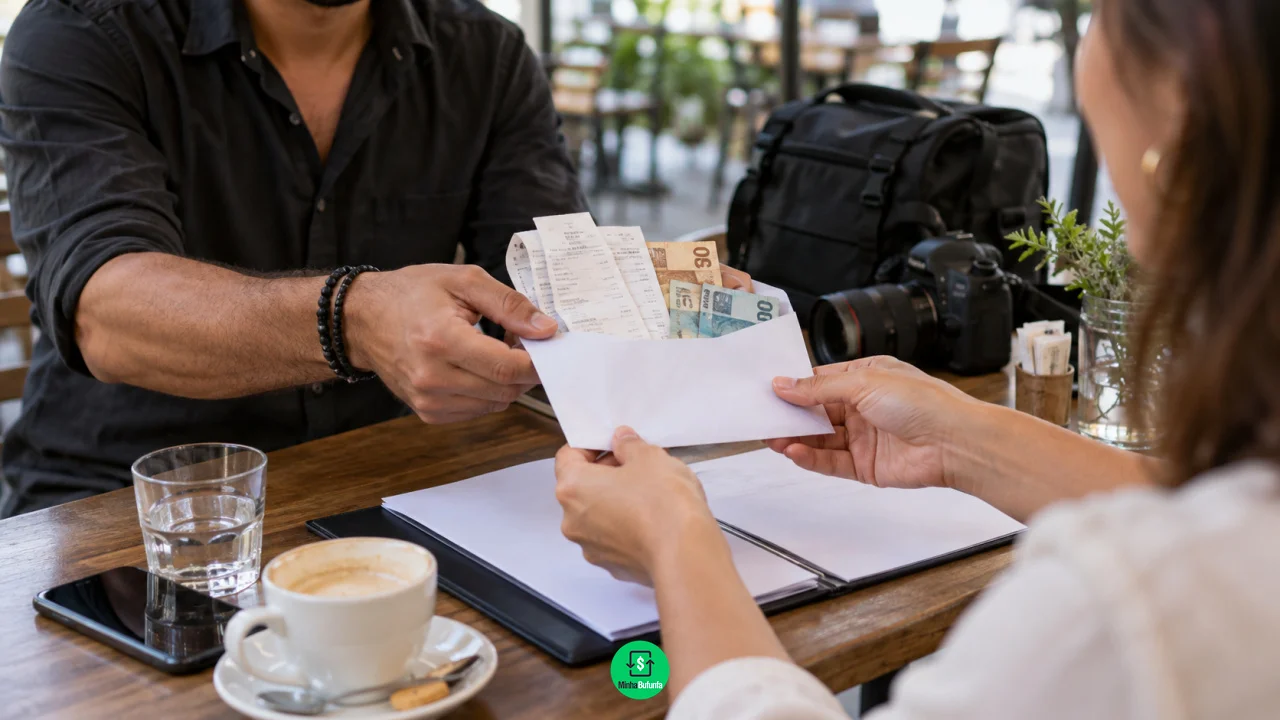
A diferença depende da realidade da operação. Para ser reconhecido como reembolso, o gasto precisa estar ligado ao cliente, ser comprovável e aparecer separado da remuneração. Se o profissional compra insumo próprio, incorpora o custo ao preço e cobra um valor único, a entrada tende a fazer parte da receita da atividade. Trocar o nome na mensagem de cobrança não transforma receita em reembolso.
Documento é o que sustenta a separação
Você pode gostar:
Rotina eficiente: 6 dicas essenciais Saiba seu Fator R e pague menos Regularize seu MEI agora!O contrato, orçamento ou aceite deve prever que determinada despesa será reembolsada. Guarde nota fiscal ou recibo do gasto, comprovante de pagamento e registro do repasse. Ao cobrar, discrimine valor do serviço e valor reembolsado. Isso dá transparência ao cliente e evita que, meses depois, ninguém saiba por que entrou um montante superior ao honorário combinado.
Quando possível, uma alternativa mais simples é o próprio cliente pagar diretamente o fornecedor. Assim, o MEI não financia uma despesa alheia com seu caixa nem assume o risco de o reembolso atrasar. Se o adiantamento for inevitável, defina prazo e forma de devolução antes de contratar.
Não use reembolso para esconder receita
A melhor rotina é fechar o controle no mesmo mês da movimentação, enquanto a finalidade de cada valor ainda está clara. Extrato, nota, recibo e contrato devem apontar para a mesma classificação. Assim, a declaração anual deixa de ser uma reconstrução incerta e passa a ser o resumo de informações que já foram conferidas durante o ano.
Classificar cada entrada evita erro no faturamento e na gestão
O extrato de uma conta usada pelo MEI reúne recursos de naturezas muito diferentes. Há venda ao cliente, aporte do titular, empréstimo, reembolso de despesa, transferência entre contas e eventual venda de bem usado. Eles podem aparecer todos como crédito bancário, mas não significam a mesma coisa para o controle do negócio. O faturamento deve refletir a receita bruta obtida com a atividade, e não a soma automática de tudo que passou pela conta.
A solução prática é manter um controle simples, porém constante. Registre data, origem, valor, documento associado e classificação da entrada. Uma venda deve ficar vinculada ao pedido ou nota; um empréstimo, ao contrato e ao cronograma de parcelas; um aporte, ao extrato da conta pessoal; um reembolso, ao gasto do cliente e ao aceite que justificou o repasse. Essa separação também impede que o empreendedor confunda dinheiro disponível com lucro efetivo.
A mesma disciplina vale para despesas. Custo do próprio negócio, compra de estoque, aquisição de ativo e gasto pago em nome de cliente precisam ser reconhecidos de forma coerente. Quando a informação é preenchida apenas no fim do ano, é mais fácil esquecer a finalidade de cada transação e cometer erro na declaração anual. O acompanhamento mensal permite ver cedo se a atividade está crescendo, se o preço cobre os custos e se o enquadramento ainda é adequado.
O limite anual exige visão do negócio inteiro
Ter ocupação principal e secundária não cria uma empresa para cada CNAE. O teto do MEI considera a receita bruta total obtida pela pessoa jurídica, observadas as regras para início de atividade no ano. Por isso, a planilha pode até separar as fontes de receita para gestão, mas precisa apresentar uma soma mensal e acumulada que revele o total real da empresa.
Não use classificação artificial para manter o faturamento abaixo do limite. A natureza de um bem, de um reembolso ou de uma entrada precisa ser sustentada por documentos e pela realidade da operação. Se houver atividade nova, valor relevante ou uso misto de um item entre vida pessoal e empresa, vale buscar orientação contábil antes de lançar a movimentação. A organização não serve apenas para cumprir obrigação: ela dá ao MEI dados para decidir se deve reinvestir, ajustar preço, mudar de regime ou frear uma despesa.
O controle de faturamento deve refletir as vendas e serviços efetivamente realizados. Se houver recorrência, margem embutida ou ausência de documentos, é prudente tratar o valor com mais cautela e buscar orientação contábil. A classificação errada pode prejudicar tanto o limite do MEI quanto a qualidade dos dados da declaração.
Leia também:
Nota fiscal MEI em 1 clique! Fique atento: MEI ultrapassou teto em 2026! Renegocie e economize agora!Um fluxo organizado separa três coisas: custo do próprio negócio, despesa do cliente e remuneração pelo trabalho. Essa divisão ajuda a precificar corretamente e revela se o serviço é rentável sem depender de dinheiro que apenas passa pela conta.