MEI vai precisar emitir nota fiscal em toda venda em 2027? Entenda a nova regra antes de mudar sua r
Mudança aprovada pelo Comitê Gestor do Simples Nacional amplia a emissão de documentos fiscais pelo MEI a partir de 2027, mas produto e serviço continuarão seguindo sistemas diferentes.
O Microempreendedor Individual está acostumado a uma regra relativamente simples para notas fiscais. Atualmente, em geral, o documento precisa ser emitido quando a venda ou prestação de serviço é destinada a outra empresa ou órgão público, quando a pessoa física solicita a nota ou em algumas situações específicas, como o envio de mercadorias ao consumidor.
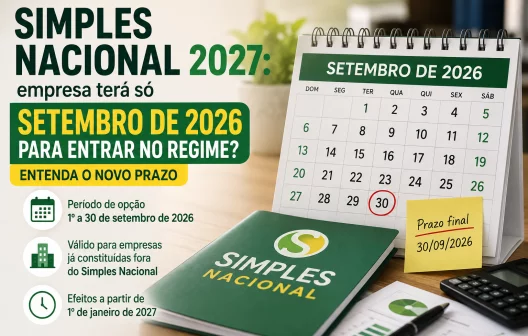
Essa rotina começará a mudar em 2027. O Comitê Gestor do Simples Nacional aprovou em agosto de 2026 alterações para adequar o regime à Reforma Tributária do Consumo. Entre elas aparece uma regra mais ampla para o MEI: a nova redação estabelece emissão de documento fiscal nas vendas de mercadorias e nas prestações de serviços realizadas pelo microempreendedor.
Você pode gostar:
Saiba onde lucrar na beleza 2026 Empréstimos ágeis para MEI! Lucre no Carnaval! Dicas de vendasA mudança, portanto, merece atenção de quem hoje vende diretamente para pessoas físicas sem emitir nota em todas as operações. Mas isso não significa que todos os MEIs passarão a usar o mesmo aplicativo ou o mesmo tipo de documento.
O que muda para o MEI em 2027?
Hoje, a orientação oficial do Portal do Empreendedor estabelece que o MEI, em regra, não precisa emitir nota em toda operação feita para consumidor pessoa física. A obrigatoriedade aparece, entre outras situações, quando vende ou presta serviços para outra pessoa jurídica, quando o consumidor solicita o documento ou quando precisa enviar um produto ao cliente.
A regulamentação aprovada em agosto de 2026 amplia esse alcance. Segundo a Receita Federal, a nova redação passa a estabelecer a emissão de documento fiscal nas vendas de mercadorias e nas prestações de serviços realizadas pelo MEI. As alterações ligadas à adequação do Simples Nacional à Reforma Tributária produzem efeitos, em regra, a partir de 1º de janeiro de 2027.
Na prática, isso significa que o MEI que hoje trabalha principalmente com consumidores finais precisa começar a olhar para a emissão de notas como parte mais frequente da operação do negócio.
Um cabeleireiro, eletricista, designer ou outro prestador que atende pessoas físicas, por exemplo, poderá ter uma rotina de emissão diferente daquela adotada até 2026. O mesmo vale para quem comercializa produtos diretamente ao consumidor.
A mudança não deve ser confundida, porém, com aumento automático dos impostos pagos pelo MEI. A emissão do documento fiscal é uma obrigação operacional e deve ser separada da forma como o microempreendedor recolhe seus tributos.
Prestador de serviço continuará usando a NFS-e nacional
Para o MEI que presta serviços, o caminho já é conhecido por muitos empreendedores.
A Receita Federal informa que continuará sendo utilizada a Nota Fiscal de Serviço eletrônica de padrão nacional, a NFS-e. O sistema permite a emissão gratuita do documento e já é utilizado pelos microempreendedores individuais para registrar serviços.
Isso significa que um MEI que trabalha com manutenção, fotografia, design ou outras atividades de prestação de serviços não deverá simplesmente começar a emitir a mesma nota utilizada por quem vende mercadorias.
Produto e serviço continuam sendo operações diferentes do ponto de vista fiscal.
Existe ainda outra mudança ocorrendo paralelamente que pode causar confusão. Microempresas e empresas de pequeno porte do Simples Nacional que prestam serviços deverão utilizar obrigatoriamente o Emissor Nacional da NFS-e a partir de 1º de novembro de 2026. As regras relativas à CBS e ao IBS para os optantes do regime, por sua vez, passam a produzir efeitos a partir de janeiro de 2027.
O MEI já possui uma jornada própria dentro do padrão nacional de NFS-e. Portanto, é importante não confundir notícias dirigidas às demais empresas do Simples com as mudanças específicas para o microempreendedor individual.
E quem vende produtos, como deverá emitir a nota?
Nas vendas de mercadorias, a regulamentação indica outro caminho.
A Receita Federal informa que, para operações com mercadorias e determinadas prestações de transporte realizadas pelo MEI, será prevista a utilização preferencial e gratuita da Nota Fiscal Fácil, conhecida pela sigla NFF.
A proposta da NFF é simplificar a emissão para pequenos contribuintes, evitando que uma obrigação mais ampla necessariamente resulte em sistemas fiscais excessivamente complexos.
Essa diferença é importante para quem exerce atividades mistas.
Imagine um MEI que vende peças de informática e também realiza manutenção de computadores. A venda da peça representa uma operação com mercadoria, enquanto o conserto é uma prestação de serviço. Cada parte pode exigir o documento correspondente à natureza da operação.
Por isso, a preparação para 2027 não deve começar simplesmente escolhendo um aplicativo de nota fiscal. O primeiro passo é identificar exatamente quais atividades o MEI realiza e quais documentos serão aplicáveis a cada uma delas.
O MEI precisa mudar alguma coisa agora?
Em agosto de 2026, a principal recomendação é entender a nova regra e preparar a operação, sem antecipar uma obrigação que ainda não entrou integralmente em vigor.
Até que as alterações produzam seus efeitos, o MEI deve continuar seguindo as regras atualmente aplicáveis. Hoje, por exemplo, a orientação oficial ainda dispensa, em regra, a emissão para determinadas vendas e serviços prestados diretamente a pessoas físicas, salvo as situações em que a nota se torna obrigatória.
Quem emite poucas notas pode aproveitar os próximos meses para revisar cadastro, acesso à conta gov.br e funcionamento do emissor utilizado para sua atividade.
Também vale organizar melhor o registro das vendas. Se a emissão de documentos fiscais passar a acompanhar mais operações, depender da memória para saber quanto foi vendido durante o mês ficará ainda menos recomendável.
A atualização ganha importância adicional porque as regras do Simples Nacional estão sendo adaptadas à CBS e ao IBS, tributos criados pela Reforma Tributária do Consumo. A regulamentação publicada em agosto estabelece que essas mudanças passam a integrar expressamente o funcionamento do regime a partir de 2027.
Então o MEI terá de emitir nota em toda venda?
A mudança aponta para uma obrigação bem mais ampla do que a existente atualmente. A nova redação anunciada pelo Comitê Gestor estabelece emissão de documento fiscal nas vendas de mercadorias e nas prestações de serviços realizadas pelo MEI a partir das regras que entram em vigor em 2027.
Isso representa uma mudança especialmente relevante para quem trabalha diretamente com consumidores pessoas físicas e hoje se beneficia das hipóteses de dispensa.
O cuidado está em não resumir a novidade a uma única frase e imaginar que todos os microempreendedores farão exatamente a mesma coisa. Prestadores continuarão lidando com a NFS-e nacional, enquanto operações com mercadorias terão a Nota Fiscal Fácil como instrumento preferencial previsto pela regulamentação.
Leia também:
Acompanhe novidades de pagamento! Evite problemas financeiros Conta PJ: organização garantida!Para o MEI, 2027 tende a transformar a nota fiscal em uma presença muito mais constante na rotina. A melhor preparação não é começar a emitir documentos antes da hora, mas descobrir agora qual sistema corresponde à atividade do negócio e deixar cadastro, acesso e controle das vendas prontos para a mudança.