Negócio em casa: como ratear luz e internet sem cobrar do cliente toda a despesa doméstica?
Um critério de uso ajuda a atribuir custos à atividade sem perder a referência do orçamento familiar.
Usar a própria casa para trabalhar não faz a conta de luz ou de internet pertencer integralmente ao negócio. Parte da despesa continuaria existindo mesmo sem a atividade, enquanto outra parcela pode ter aumentado por causa dela. Para formar preços e avaliar resultados, o empreendedor precisa adotar um critério de rateio que represente esse uso, evitando tratar todo gasto doméstico como custo dos clientes.
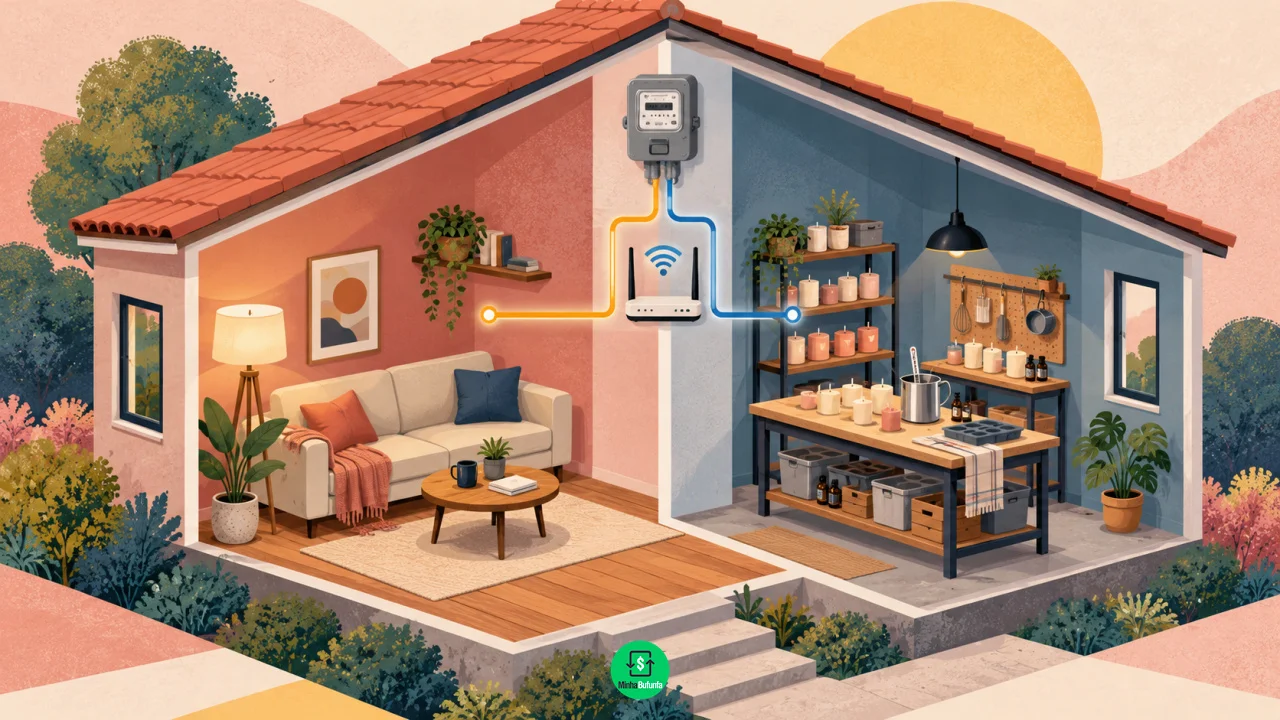
O rateio é uma ferramenta gerencial: serve para distribuir despesas compartilhadas de maneira coerente. Ele não cria automaticamente uma dedução fiscal nem substitui as regras tributárias da atividade. O primeiro passo é identificar quais recursos são utilizados pelo negócio, como esse uso pode ser estimado e quanto da despesa realmente precisa ser suportado pela operação. Uma porcentagem escolhida sem justificativa dificulta saber se o preço está adequado.
Custo compartilhado e gasto adicional exigem leituras diferentes
Você pode gostar:
MEI grátis em minutos: INSS garantido Lucre no Natal com comida! Calcule já o preço de venda!Uma conexão de internet contratada para a casa pode ser usada algumas horas por dia na prestação de serviços. Nesse caso, a mesma mensalidade atende necessidades pessoais e profissionais. Já uma segunda conexão, instalada exclusivamente para manter a operação, possui relação mais direta com o negócio. A distinção ajuda a escolher o tratamento gerencial, em vez de aplicar a mesma porcentagem a contas que surgiram por razões diferentes.
Na energia elétrica, equipamentos utilizados na produção podem aumentar o consumo, mas o valor total da fatura inclui outros usos e componentes. Um forno empregado em encomendas não deve receber a mesma lógica de um notebook que também é usado pela família. A medição ou estimativa precisa observar potência, tempo de funcionamento e condições reais, reconhecendo limitações em vez de apresentar precisão que os dados não permitem.
Também há diferença entre custo evitável e despesa que permanecerá. Se uma encomenda for recusada, determinada energia de produção pode deixar de ser consumida, mas a mensalidade da internet talvez continue igual. Para decidir preços e avaliar a sustentabilidade, o empreendedor precisa reconhecer ambos. Olhar apenas o gasto adicional pode deixar custos compartilhados sem cobertura; jogar toda a conta no produto pode distorcer a comparação e tornar o preço pouco coerente.
O critério precisa refletir o uso que pode ser explicado
Não existe uma proporção universal de 30%, 50% ou qualquer outro número para todo negócio em casa. O método pode utilizar tempo, medição, equipamentos ou outro parâmetro compatível com a despesa. O importante é que seja explicável e aplicado com consistência. Usar metade da conta apenas porque há duas pessoas na residência não demonstra que o negócio consome metade da energia ou utiliza metade da conexão.
Em uma hipótese simplificada, a internet custa R$ 120 mensais e o empreendedor estima, com base na rotina de uso, que um terço está relacionado à atividade. O rateio gerencial seria de R$ 40 para o negócio e R$ 80 para a casa. Esse exemplo não transforma um terço em percentual recomendado. Ele mostra como um parâmetro identificado permite atribuir valores e revisar a estimativa quando a utilização mudar.
Se o trabalho exigir aumentar o plano de R$ 120 para R$ 180, o acréscimo de R$ 60 merece análise específica. Pode ser um gasto provocado pela atividade, mas o restante da mensalidade ainda atende usos compartilhados. Somar o adicional e aplicar um rateio sobre a nova conta inteira sem cuidado pode contar a mesma parcela duas vezes. O método deve mostrar claramente o que é incremento e o que está sendo repartido.
O rateio mensal ainda precisa chegar ao preço dos serviços
Depois de estimar quanto da despesa pertence ao negócio, é necessário distribuí-lo pela produção ou capacidade vendável. Se a atividade suporta R$ 40 de internet por mês, esse valor não precisa ser cobrado integralmente em cada pedido. Ele pode compor os custos mensais que o conjunto das vendas precisa cobrir. O critério de divisão depende do tipo de operação, do volume e do modo de formar preço.
Em um exemplo hipotético, distribuir R$ 40 por vinte serviços gera R$ 2 por serviço, considerando apenas esse componente. Se houver somente dez serviços, a mesma despesa representa R$ 4 por unidade. Essa relação não significa que o preço deva mudar a cada oscilação da agenda, mas ajuda a mostrar por que estimar vendas exageradamente pode deixar a operação sem cobertura mesmo quando todos os pedidos parecem rentáveis.
Uma organização mínima ajuda a manter o cálculo verificável. Os registros devem permitir acompanhar tanto a despesa total quanto a parcela atribuída à atividade, sem misturar o controle com uma suposta autorização fiscal.
- guardar as contas e identificar os recursos efetivamente compartilhados;
- registrar o parâmetro utilizado para estimar o uso profissional;
- separar gastos adicionais dos valores que já existiam na residência;
- levar a parcela gerencial ao cálculo dos custos mensais do negócio;
- revisar o método quando produção, equipamentos ou rotina mudarem.
A contabilidade fiscal não deve ser presumida a partir da planilha
Reconhecer gerencialmente um custo não significa que ele possa ser deduzido em qualquer regime ou documento tributário. O MEI, por exemplo, tem regras próprias que não podem ser substituídas por uma planilha de despesas. Autônomos e empresas em outros enquadramentos também precisam observar documentação e critérios aplicáveis. Quando a intenção for usar valores para fins fiscais, a análise deve seguir a regra específica da atividade e do contribuinte.
O rateio também não exige, por si só, movimentar artificialmente dinheiro entre contas para fazer a estimativa parecer exata. A separação financeira pode ajudar, mas deve corresponder a pagamentos e registros compreensíveis. O objetivo é enxergar o resultado do negócio e a despesa doméstica restante. Uma transferência sem identificação ou um pagamento duplicado pode produzir mais confusão que a conta compartilhada que se pretendia organizar.
Leia também:
Evite problemas fiscais agora! Participe, lucros iguais? Economize já: limite de faturamento MEI!Comece pelas despesas mais relevantes e por um método simples que possa ser mantido. Depois, compare a estimativa com a evolução das contas e da produção, ajustando quando houver evidências de mudança. O rateio será útil quando permitir explicar quanto a atividade consome, como esse custo chega às vendas e o que continua pertencendo à casa. Sem essa separação, lucro e preço ficam dependentes de uma conta doméstica tratada como se tivesse um único usuário.