Simples Nacional 2027: empresa terá só setembro de 2026 para entrar no regime? Entenda o novo prazo
Empresas já constituídas que pretendem ingressar ou reingressar no Simples em 2027 terão de fazer a solicitação entre 1º e 30 de setembro de 2026, mas quem já está regularmente no regime não precisa pedir adesão novamente.
Empresas acostumadas a deixar a escolha pelo Simples Nacional para janeiro precisarão antecipar o planejamento. Para ingressar no regime a partir de 2027, o período de opção para empresas já constituídas passa a ser de 1º a 30 de setembro de 2026.
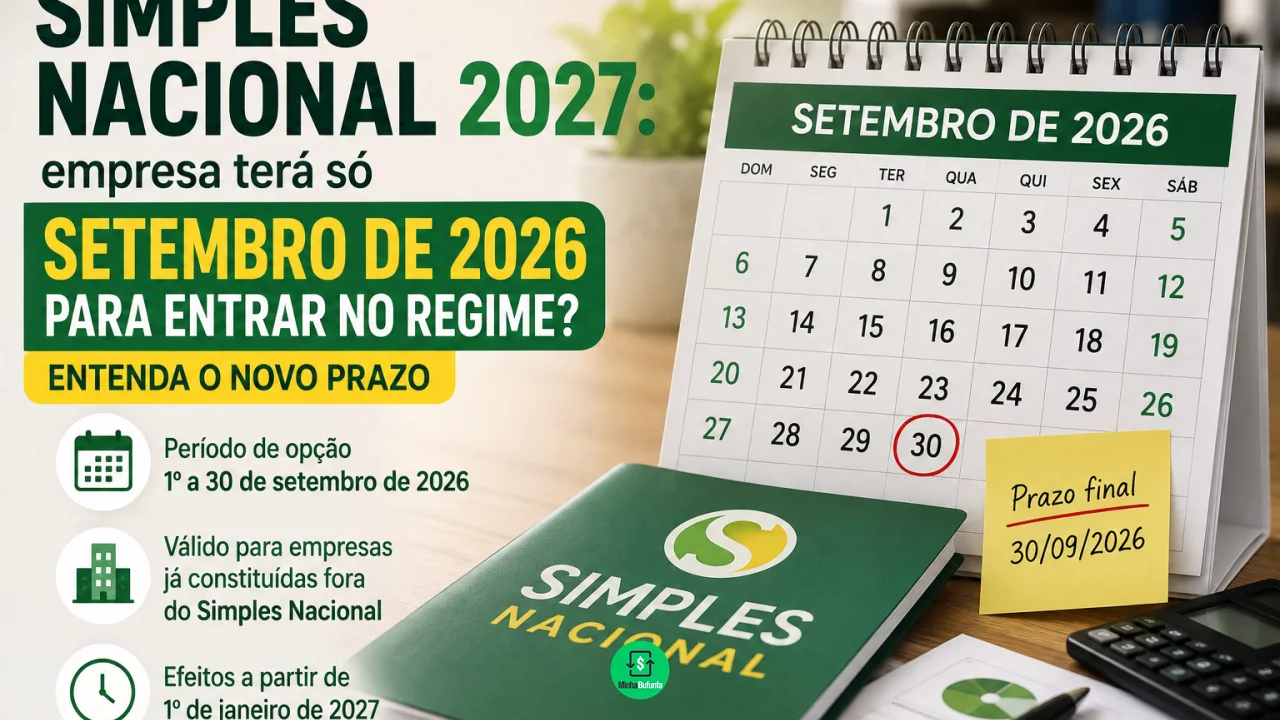
A mudança pode causar confusão porque setembro não virou uma espécie de recadastramento obrigatório para todas as empresas do Simples. Quem já está regularmente enquadrado permanece no regime automaticamente, salvo situações de exclusão. A janela interessa principalmente a quem está fora e pretende entrar ou reingressar em 1º de janeiro de 2027.
Você pode gostar:
Dicas rápidas para abrir empresa reformas! Lucre com sua ideia hoje Saiba onde lucrar na beleza 2026O novo calendário também coincide com decisões relacionadas à CBS e ao IBS, tributos da Reforma Tributária do Consumo. Por isso, setembro de 2026 passa a concentrar escolhas diferentes que precisam ser separadas para evitar uma opção desnecessária ou a perda do prazo correto.
Quem precisa pedir entrada no Simples em setembro?
A regra vale para empresas já constituídas que não estejam enquadradas no Simples Nacional e desejem passar a integrar o regime em 2027.
Isso inclui, por exemplo, uma pequena empresa atualmente em outro regime tributário que decidiu migrar para o Simples, desde que cumpra os requisitos legais. Também alcança empresas que tenham sido excluídas e pretendam reingressar depois de regularizar as causas que impediam sua permanência.
A solicitação deverá ser realizada entre 1º e 30 de setembro de 2026. Se aceita, produzirá efeitos a partir de 1º de janeiro de 2027. A possibilidade que anteriormente ficava concentrada em janeiro, portanto, foi antecipada.
Quem perder setembro não deve contar com janeiro de 2027 como uma segunda janela normal para uma empresa já constituída.
Esse detalhe torna o planejamento mais importante. Uma empresa que está avaliando mudança de regime precisa discutir custos, faturamento, folha de pagamento e demais características antes do encerramento do prazo, e não esperar a virada do ano para decidir.
Quem já está no Simples precisa fazer uma nova opção?
Em regra, não.
A permanência de uma empresa que já é optante continua automática enquanto ela preencher as condições para permanecer no Simples. Portanto, quem está regularmente enquadrado não precisa entrar no portal em setembro apenas para dizer que deseja continuar exatamente como está.
O cuidado está nas empresas que receberam comunicação de exclusão ou possuem pendências capazes de impedir a permanência.
Vale conferir a situação fiscal e cadastral antes do período de opção, principalmente se houver débitos ou algum processo de exclusão em andamento.
Outro ponto pode fazer uma empresa já enquadrada precisar tomar uma decisão em setembro: o tratamento da CBS e do IBS.
A partir de 2027, empresas do Simples poderão, conforme as novas regras, permanecer no regime e optar por recolher IBS e CBS pelo regime regular, fora do DAS. Para quem quiser fazer essa escolha para o primeiro semestre de 2027, setembro de 2026 também será o período relevante. Quem não optar por esse modelo continuará com esses tributos dentro do regime unificado no primeiro semestre.
São, portanto, duas decisões diferentes: entrar no Simples e decidir como tratar IBS e CBS.
Empresa aberta depois de setembro perde o Simples em 2027?
Não necessariamente.
Existe uma regra específica para empresas em início de atividade.
A sistemática atual determina que a intenção de optar pelo Simples seja informada no momento da inscrição do CNPJ por meio do procedimento de abertura. Para empresas cuja inscrição seja solicitada entre 1º de outubro e 31 de dezembro de 2026, a opção feita na abertura poderá valer tanto para o restante de 2026 quanto para 2027, observadas as condições do regime.
Isso evita uma situação absurda em que uma empresa criada em novembro ficasse impossibilitada de ingressar no Simples apenas porque não existia em setembro.
A diferença está justamente entre uma empresa já constituída e uma empresa que está começando suas atividades.
Quem abre um CNPJ e não faz a opção no momento adequado da inscrição pode, entretanto, precisar aguardar a próxima janela aplicável às empresas já constituídas.
O MEI também merece uma ressalva. A alteração da opção para setembro não muda da mesma forma o calendário de enquadramento no Simei. Para quem pretende ingressar especificamente como Microempreendedor Individual, existem regras próprias.
Pendências podem impedir a entrada mesmo com pedido feito no prazo
Enviar a solicitação em setembro não significa aprovação automática.
Para entrar no Simples, a empresa precisa cumprir os requisitos do regime e não apresentar impedimentos que inviabilizem a opção. Por isso, deixar para descobrir débitos ou problemas cadastrais no último dia pode transformar uma mudança tributária planejada em dor de cabeça.
A nova sistemática prevê possibilidade de regularização quando forem identificadas pendências, além do acompanhamento do pedido pelo Portal do Simples Nacional.
Antes de setembro, a empresa pode revisar:
- sua situação atual no Simples Nacional;
- débitos e pendências fiscais ou cadastrais;
- eventual comunicação de exclusão;
- faturamento e outras condições necessárias ao enquadramento;
- conveniência de recolher IBS e CBS dentro ou fora do regime unificado em 2027.
Essa última decisão merece análise especialmente cuidadosa. Escolher o modelo tributário apenas porque uma opção aparece disponível no portal pode produzir consequências sobre créditos, preços e obrigações da empresa durante o período seguinte.
Então a empresa terá apenas setembro para entrar no Simples em 2027?
Para uma empresa já constituída e fora do regime que pretende iniciar 2027 como optante, a janela regular será de 1º a 30 de setembro de 2026. A adesão aprovada só produzirá efeitos em 1º de janeiro do ano seguinte.
Isso não significa que todas as pequenas empresas precisam fazer uma nova opção. Quem já está regularmente no Simples permanece no regime, enquanto empresas abertas posteriormente seguem regras próprias de início de atividade.
A mudança mais importante é de calendário.
Leia também:
Conta PJ Digital: Vantagens para MEI Fique atento: MEI ultrapassou teto em 2026! Atualize seu CNPJ agora!O planejamento tributário que antes poderia ficar para janeiro agora precisa acontecer ainda em 2026. Para quem deseja entrar ou voltar ao Simples, setembro deixa de ser apenas mais um mês no calendário da empresa e passa a ser a janela que define como ela começará o próximo ano.