Simples Nacional acaba com regime de caixa em 2027: o que muda para quem recebe depois?
A partir de 1º de janeiro de 2027, microempresas e empresas de pequeno porte do Simples Nacional não poderão mais escolher o regime de caixa para calcular mensalmente os tributos.
Uma empresa presta um serviço em janeiro, emite a nota fiscal no mesmo mês e combina receber do cliente em março. Pelas regras atuais, se tiver optado pelo regime de caixa, pode considerar esse valor na base mensal do Simples somente quando o dinheiro efetivamente entrar.
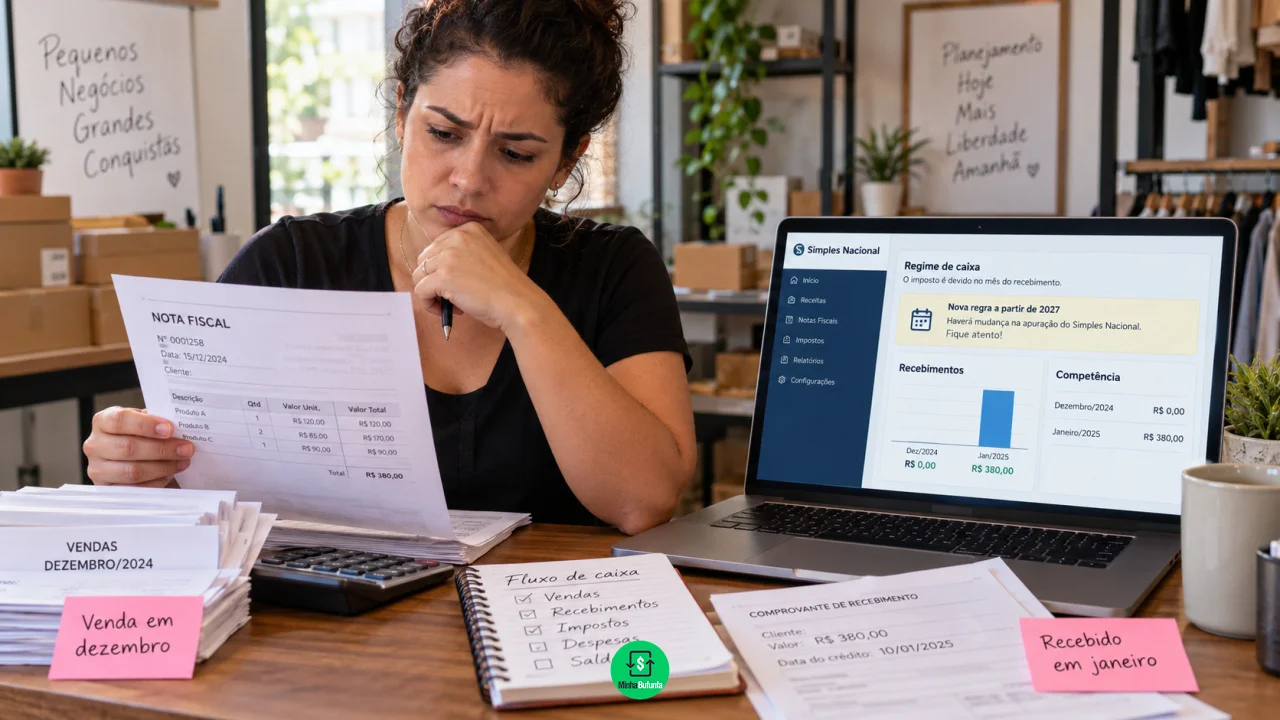
Essa possibilidade termina em 2027.
Você pode gostar:
Empreenda verde e lucre agora Rotina eficiente: 6 dicas essenciais Venda mais na Cyber Monday 2025!Com as alterações aprovadas pelo Comitê Gestor do Simples Nacional, a apuração mensal passa a seguir o momento em que a receita é considerada auferida. Nas vendas e prestações de serviços, isso estará ligado, em regra, ao faturamento da operação e à emissão do documento fiscal.
A consequência prática é importante para o caixa das pequenas empresas: pode chegar o momento de pagar o DAS antes de receber do cliente.
Como funciona o regime de caixa atualmente?
Até o final de 2026, microempresas e empresas de pequeno porte podem optar anualmente pelo regime de caixa para a determinação da base de cálculo mensal do Simples Nacional.
Nesse modelo, a empresa considera para o cálculo dos tributos o dinheiro efetivamente recebido naquele período.
Se uma consultoria emitir uma nota de R$ 10 mil em setembro, mas o cliente pagar apenas em novembro, os R$ 10 mil entram na base mensal em novembro, caso a empresa esteja utilizando o regime de caixa e sejam observadas as demais regras aplicáveis.
Isso não significa que o regime de competência desapareça completamente hoje.
Mesmo para quem opta pelo caixa, a receita pelo regime de competência continua sendo utilizada para finalidades como controle dos limites e sublimites do Simples Nacional e enquadramento nas faixas de alíquota.
O que muda em 1º de janeiro de 2027?
A opção pelo regime de caixa deixa de existir para a apuração mensal.
A nova regulamentação estabelece que a base de cálculo passe a considerar a receita bruta total mensal auferida.
Para vendas de bens, direitos e prestações de serviços, o reconhecimento da receita passa a ocorrer no momento do faturamento da operação, vinculado, em regra, ao documento fiscal correspondente.
Na prática, o momento em que o cliente transfere o dinheiro deixa de ser o critério escolhido pela empresa para definir quando aquela receita entrará no cálculo mensal do Simples.
A Receita também informou que serão revogados os dispositivos da Resolução CGSN nº 140 que atualmente disciplinam a escolha e os controles específicos do regime de caixa.
O que acontece quando o cliente paga meses depois?
É justamente nesse cenário que o impacto fica mais evidente.
Imagine uma pequena empresa que presta R$ 30 mil em serviços em janeiro de 2027 e concede 60 dias para os clientes pagarem.
Se as operações forem faturadas em janeiro conforme as novas regras, esses R$ 30 mil entram na receita daquele período para a apuração, mesmo que parte do dinheiro só chegue em março.
A empresa terá de planejar recursos para pagar seus tributos considerando o faturamento, e não apenas aquilo que já entrou no banco.
Isso pode aumentar a necessidade de capital de giro principalmente em negócios que vendem a prazo ou trabalham com clientes que possuem ciclos longos de pagamento.
A empresa pagará imposto novamente quando receber?
Não é essa a lógica da mudança.
Se a receita já foi reconhecida no momento do faturamento e considerada na apuração correspondente, o recebimento posterior não deve representar uma segunda receita tributada pelo mesmo fato.
O que muda é o momento do reconhecimento.
No exemplo anterior, o valor faturado em janeiro entra na apuração de janeiro. Quando o cliente efetivamente pagar em março, aquele recebimento corresponde à liquidação de uma venda ou serviço cuja receita já havia sido considerada.
Por isso, a empresa precisará manter controles financeiros e contábeis capazes de separar corretamente faturamento, contas a receber e entrada efetiva de dinheiro.
Quem pode sentir mais o impacto?
Negócios que recebem à vista tendem a perceber uma diferença menor, porque faturamento e entrada de dinheiro acontecem próximos um do outro.
O efeito pode ser maior para empresas que vendem parcelado, prestam serviços para outras empresas com prazo de pagamento de 30, 60 ou 90 dias ou enfrentam atrasos frequentes dos clientes.
Uma empresa que recebe quase tudo no mesmo dia em que vende já funciona, na prática, com pouca distância entre faturamento e caixa.
Já um prestador que emite R$ 50 mil em notas no início do mês e só recebe semanas depois precisará prestar muito mais atenção ao dinheiro disponível para tributos, salários, fornecedores e demais despesas.
O MEI entra nessa mesma mudança?
A extinção anunciada trata especificamente da opção pelo regime de caixa utilizada pelas microempresas e empresas de pequeno porte na apuração do Simples Nacional.
O MEI possui sistemática própria, com recolhimento mensal pelo DAS-MEI em valores determinados conforme as regras do Simei, e não utiliza o PGDAS-D da mesma forma que as demais empresas do Simples.
Há outras mudanças previstas para o MEI com a Reforma Tributária, especialmente relacionadas à emissão de documentos fiscais, mas não se deve confundir essas alterações com o fim da opção pelo regime de caixa das ME e EPP.
A Reforma Tributária também muda outros pontos do Simples?
Sim.
A mudança do regime de caixa faz parte de uma revisão mais ampla das regras para adaptação à Reforma Tributária do Consumo.
A partir de 2027, CBS e IBS passam a integrar expressamente as regras do Simples Nacional. Também foram criadas opções para empresas que desejem recolher CBS e IBS pelo regime regular, mantendo os demais tributos dentro do Simples.
Além disso, há mudanças em documentos fiscais, prazos de opção pelo regime e na forma de prestação de algumas informações anuais.
Por isso, o fim do regime de caixa não deve ser analisado isoladamente por empresas que estão planejando 2027.
O que a empresa deve fazer ainda em 2026?
Negócios que hoje utilizam o regime de caixa precisam identificar quanto tempo normalmente existe entre faturamento e recebimento.
Quanto maior essa diferença, maior pode ser o impacto sobre o capital de giro.
Também vale revisar contratos com clientes, prazos concedidos, política de cobrança e reservas utilizadas para pagamento de tributos.
Uma empresa que costuma receber em 60 dias talvez precise negociar prazos menores ou reservar parte de outros recursos para conseguir pagar o DAS antes da entrada do dinheiro.
O ponto principal é deixar de planejar os tributos apenas olhando o extrato bancário.
Leia também:
Nova obrigação: NFS-e nacional a partir de novembro! Lucro certo: precifique com precisão MEI: Limite anual pelo CNAE ou total?A partir de janeiro de 2027, para as empresas atingidas pela mudança, faturar passa a ter peso ainda mais direto sobre a apuração mensal. Quem vende agora e recebe depois precisará garantir caixa suficiente para pagar impostos mesmo enquanto ainda espera o cliente.