Simples Nacional híbrido: quando pagar CBS e IBS por fora do DAS pode fazer sentido?
A partir de 2027, pequenas empresas poderão continuar no Simples e escolher recolher CBS e IBS pelo regime regular, decisão que pode mudar créditos, custos e competitividade.
A Reforma Tributária criou uma escolha inédita para microempresas e empresas de pequeno porte. A empresa poderá continuar optante pelo Simples Nacional e, ao mesmo tempo, retirar CBS e IBS do recolhimento unificado pelo DAS.
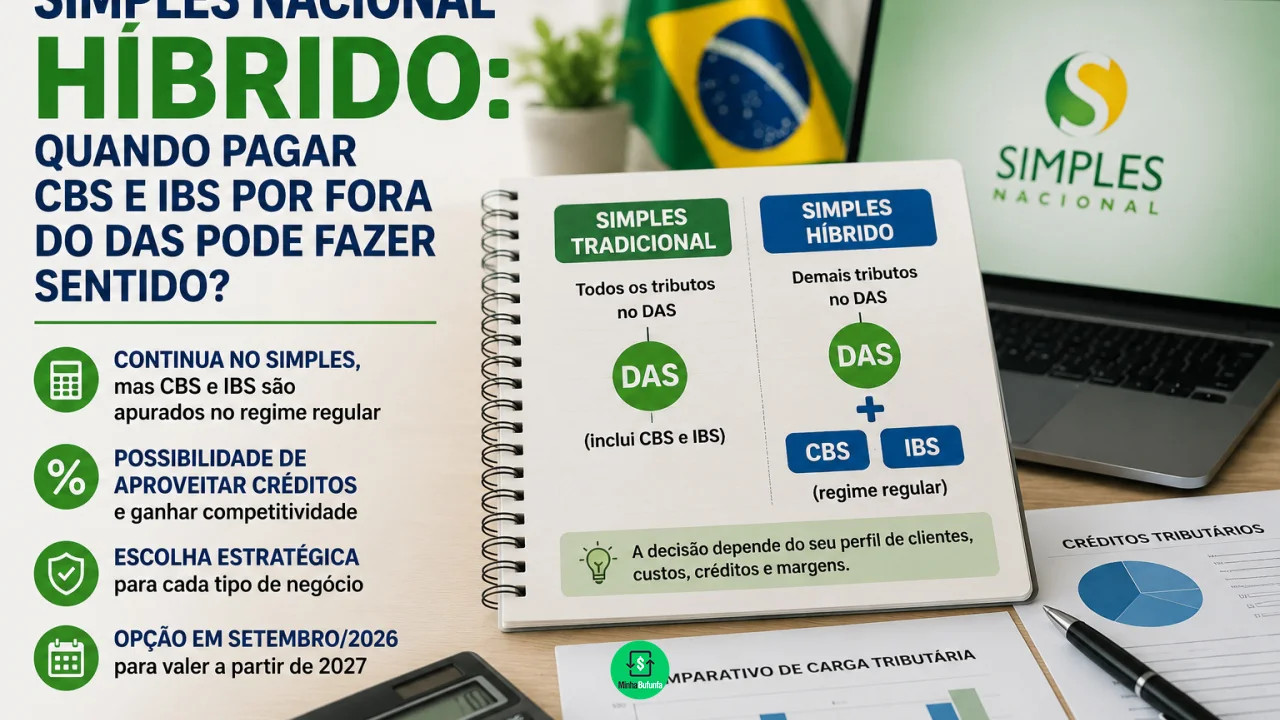
Nesse modelo, informalmente chamado de Simples Nacional híbrido, os demais tributos continuam seguindo as regras do Simples, mas CBS e IBS passam a ser calculados conforme o regime regular desses novos tributos. Para o primeiro semestre de 2027, a opção deverá ser realizada entre 1º e 30 de setembro de 2026 e produzirá efeitos entre janeiro e junho do ano seguinte.
Você pode gostar:
Cadastre-se no eSocial em minutos! Lucre já com social selling Saiba onde lucrar na beleza 2026A possibilidade parece apenas uma escolha sobre onde pagar dois impostos. Na prática, pode alterar a forma como a empresa aproveita créditos tributários e até a atratividade de vender para outras empresas.
Por isso, a pergunta mais importante não é se existe um modelo melhor para todo pequeno negócio. É descobrir qual deles combina melhor com clientes, fornecedores, margens e estrutura de custos de cada empresa.
O que significa pagar CBS e IBS por fora do DAS?
Quem permanecer integralmente na sistemática tradicional do Simples terá CBS e IBS incorporados ao recolhimento do regime.
Já a empresa que fizer a opção pelo regime regular continuará sendo optante do Simples Nacional, mas CBS e IBS deixarão de compor a parcela correspondente do DAS e passarão a ser apurados separadamente pelas regras desses tributos.
Isso não significa abandonar completamente o Simples.
Uma microempresa poderá, por exemplo, continuar utilizando o regime simplificado para os demais tributos abrangidos e ter uma apuração separada apenas para CBS e IBS.
É justamente essa combinação que levou ao apelido de modelo híbrido.
Para o primeiro semestre de 2027, empresas que já estão no Simples e desejam utilizar essa alternativa precisam fazer a escolha em setembro de 2026. Quem não optar continuará recolhendo CBS e IBS dentro do regime simplificado durante esse período. Uma nova janela será aberta em março de 2027 para opção com efeitos no segundo semestre.
Por que os créditos tributários entram nessa decisão?
CBS e IBS foram estruturados dentro de uma lógica de não cumulatividade.
Empresas sujeitas ao regime regular podem, conforme as regras aplicáveis, aproveitar créditos relacionados a tributos incidentes em suas aquisições e compensá-los com os valores devidos em suas operações.
Quem recolhe CBS e IBS diretamente dentro do Simples não poderá aproveitar créditos desses tributos da mesma maneira que uma empresa no regime regular. Por outro lado, quando uma empresa do Simples vende para um cliente sujeito ao regime regular, esse comprador poderá ter direito a crédito correspondente ao IBS e à CBS efetivamente devidos pelo fornecedor dentro do Simples, nos limites previstos pela legislação.
É aqui que aparece uma diferença comercial relevante.
Imagine duas pequenas indústrias concorrentes vendendo principalmente para empresas maiores.
Uma permanece com CBS e IBS dentro do Simples. A outra opta pelo regime regular.
Dependendo das alíquotas, dos custos e dos créditos gerados em cada operação, a forma de tributação pode influenciar tanto o custo líquido da própria empresa quanto o crédito disponível para seus clientes.
Por isso, negócios B2B tendem a precisar analisar a decisão com mais atenção do que empresas que vendem quase exclusivamente para consumidores finais.
Quando o modelo híbrido pode fazer sentido?
Não existe uma resposta automática, mas alguns perfis merecem simulação detalhada antes da opção:
- empresas que compram muitos insumos ou serviços que geram créditos de CBS e IBS;
- negócios que vendem principalmente para outras empresas;
- fornecedores cujos clientes valorizam a geração de créditos tributários;
- empresas com margens apertadas e grande peso dos tributos sobre compras;
- negócios que competem diretamente com empresas fora do Simples.
Imagine uma pequena fábrica que compra R$ 100 mil em insumos tributados todos os meses e vende quase toda a produção para grandes varejistas.
Nesse cenário, a possibilidade de aproveitar créditos no regime regular pode ter peso relevante.
Agora imagine uma pequena prestadora de serviços com poucos custos creditáveis e clientes majoritariamente pessoas físicas.
Nesse segundo caso, abandonar a simplicidade do recolhimento pelo DAS para apurar CBS e IBS separadamente pode produzir mais complexidade sem necessariamente entregar benefício financeiro proporcional.
É por isso que olhar apenas para a alíquota nominal pode levar à decisão errada.
Pagar por fora significa pagar menos imposto?
Não necessariamente.
A opção pelo regime regular não é um desconto tributário.
Ela muda a forma de apuração.
Uma empresa pode pagar menos em determinada situação porque consegue aproveitar créditos relevantes. Outra pode terminar pagando mais.
Também existem custos administrativos.
O negócio que optar pelo regime regular precisará lidar com obrigações, documentos fiscais e controles relacionados à apuração de CBS e IBS fora do DAS. As novas regras desses tributos começam a produzir efeitos para optantes do Simples a partir de 1º de janeiro de 2027.
Isso significa que uma eventual vantagem tributária precisa ser comparada também com o aumento da complexidade operacional e contábil.
Uma economia pequena pode perder atratividade se exigir processos caros ou aumentar significativamente o risco de erros.
Como decidir antes de setembro?
A escolha deveria começar com uma simulação baseada nos números reais da empresa.
O contador pode comparar quanto seria devido mantendo CBS e IBS dentro do Simples e quanto seria pago utilizando o regime regular, considerando os créditos disponíveis.
Também é importante mapear o perfil dos clientes.
Se quase todas as vendas são destinadas ao consumidor final, o efeito comercial dos créditos pode ser pequeno. Se a empresa atua dentro de uma cadeia empresarial, essa variável ganha importância.
A decisão também não precisa ser tratada como definitiva para sempre. A regulamentação prevê períodos específicos de opção e renúncia, embora a ausência de renúncia possa manter a empresa no modelo escolhido nos períodos seguintes.
O Simples Nacional híbrido cria uma possibilidade interessante justamente porque reconhece que pequenas empresas diferentes participam de cadeias econômicas muito diferentes.
Para algumas, continuar com tudo dentro do DAS poderá preservar a principal vantagem do Simples: facilidade.
Para outras, separar CBS e IBS pode transformar créditos tributários em uma peça relevante de custos e competitividade.
Leia também:
Adote a NFSe nacional já! Fuja do prejuízo: regime de caixa acaba! Emissor NF-e grátis: facilite seu negócio!Em setembro de 2026, portanto, a decisão não deveria ser tomada apenas perguntando qual opção parece mais simples. A pergunta mais útil será: depois de colocar compras, vendas, créditos e clientes na mesma planilha, qual modelo deixa a empresa realmente em melhor posição?