Antecipar parcelas do empréstimo reduz os juros? Por que pagar a última prestação antes pode dar des
Quem quita parte ou todo o empréstimo antes do vencimento tem direito à redução proporcional dos juros e demais acréscimos futuros, mas o tamanho do desconto depende de quanto tempo ainda falta para cada pagamento.
Conseguir dinheiro extra e utilizá-lo para adiantar um empréstimo pode produzir uma economia maior do que simplesmente deixar o valor parado para pagar as próximas prestações na data normal.
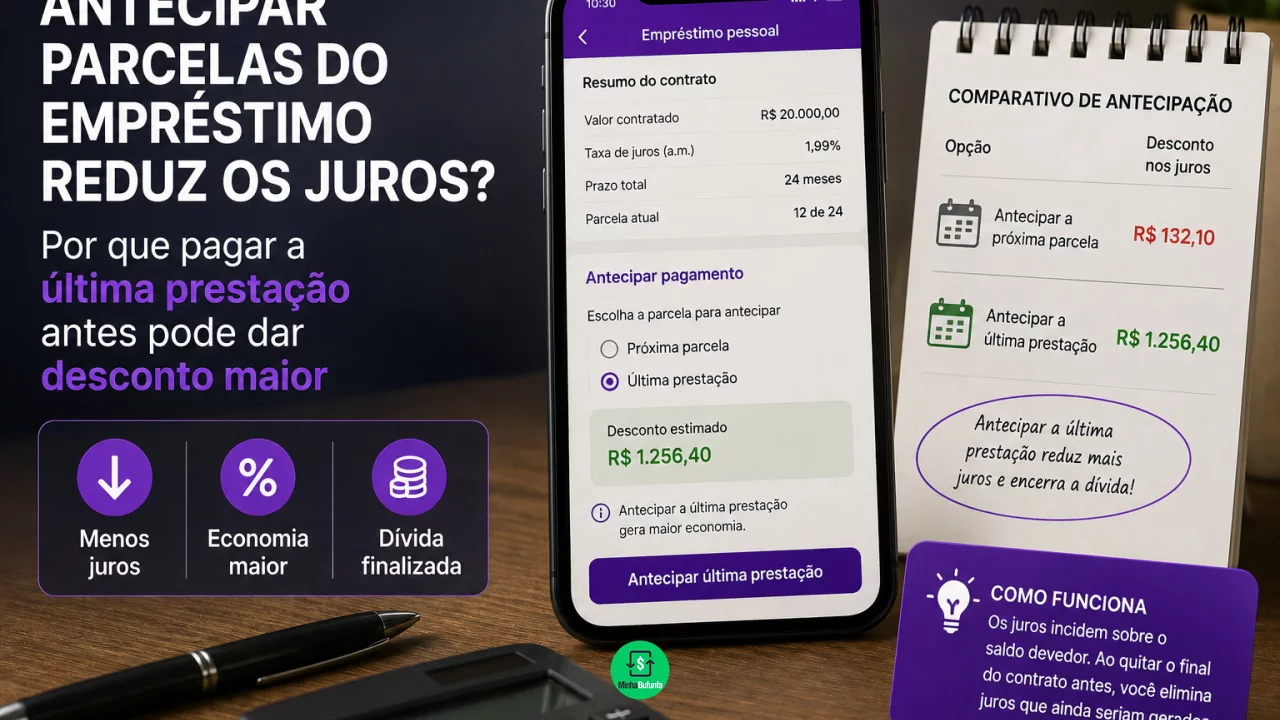
Isso acontece porque uma parcela futura contém juros correspondentes ao período durante o qual o dinheiro permaneceria emprestado. Se o consumidor paga antecipadamente, parte desses juros deixa de fazer sentido e precisa ser retirada do cálculo.
Você pode gostar:
Dinheiro rápido: empréstimo online hoje Receba já 5 parcelas FGTS! Economize com empréstimo P2PA liquidação antecipada pode ser total, quando todo o saldo devedor é quitado, ou parcial, quando apenas uma parte da dívida é amortizada.
É por isso que pagar antecipadamente uma prestação que venceria muito mais adiante pode gerar desconto maior do que adiantar uma parcela que vencerá na semana seguinte. Quanto mais distante o pagamento, maior é o período de juros futuros que pode ser eliminado, conforme o contrato e a forma de amortização utilizada.
Antecipar parcela não é apenas pagar a prestação mais cedo
Imagine um empréstimo com 24 prestações de R$ 600.
Se a próxima parcela vence daqui a cinco dias, simplesmente pagá-la agora provavelmente produzirá uma economia pequena. Quase todo o período de juros previsto para aquela prestação já passou.
A situação é diferente com uma parcela que venceria daqui a 18 ou 24 meses.
Para receber hoje um valor que só seria pago muito tempo depois, a instituição precisa calcular quanto aquele pagamento futuro vale na data atual. É o chamado valor presente.
Nesse cálculo, os juros referentes ao período que ainda não transcorreu são retirados proporcionalmente.
Assim, uma prestação de R$ 600 prevista para daqui a dois anos não deveria custar os mesmos R$ 600 se for efetivamente liquidada hoje.
É justamente daí que vem o desconto.
Por que a última parcela pode ter desconto maior?
Porque ela está mais distante no tempo.
Considere duas prestações de mesmo valor. Uma vence no próximo mês e outra daqui a dois anos.
Na primeira, resta pouco tempo para retirar juros futuros. Na segunda, existe um período muito maior que deixará de existir se o pagamento for feito agora.
Por isso, em contratos que permitem a liquidação antecipada na ordem inversa, começar pelas parcelas finais pode gerar uma redução maior por prestação antecipada.
Isso não significa que todo aplicativo de banco obrigatoriamente permitirá ao consumidor selecionar manualmente “parcela 36”, “parcela 35” e assim por diante.
O funcionamento depende do contrato e do sistema da instituição. Em alguns casos, a antecipação é tratada como amortização do saldo devedor, com redução do prazo ou recálculo das prestações.
O importante é que a antecipação real da dívida considere a retirada proporcional dos juros e demais acréscimos futuros.
Antecipar várias parcelas ou reduzir o saldo devedor?
As duas operações podem produzir economia, mas a forma como o empréstimo será reorganizado precisa ser conferida.
Ao amortizar uma parte relevante da dívida, algumas instituições oferecem alternativas como reduzir o número de prestações mantendo aproximadamente o valor mensal ou reduzir o valor das parcelas mantendo o prazo.
Para quem consegue continuar pagando a prestação atual, diminuir o prazo tende a fazer a dívida terminar mais cedo e pode aumentar a economia com juros futuros.
Já reduzir a prestação pode ser mais interessante quando o objetivo principal é aliviar o orçamento mensal.
Antes de confirmar a antecipação, vale perguntar:
- qual será o valor necessário para a amortização;
- quanto de juros será eliminado;
- quantas parcelas deixarão de existir;
- se o prazo ou o valor mensal será reduzido;
- qual será o novo saldo devedor;
- quanto ainda será pago até o encerramento do contrato.
Não basta olhar apenas para a mensagem “você economizou R$ 400”. É melhor comparar o custo restante do empréstimo antes e depois da operação.
O banco é obrigado a dar desconto nos juros?
A antecipação não é um favor concedido pela instituição.
Em empréstimos e financiamentos abrangidos pelas regras de liquidação antecipada, o cliente pode quitar total ou parcialmente a dívida antes do prazo com redução proporcional dos juros e demais acréscimos futuros.
A instituição também deve disponibilizar meios e informações necessários para essa quitação.
Se o consumidor quiser conferir o cálculo, pode solicitar documentos como cópia do contrato e planilha mostrando a origem e a evolução da dívida, os juros aplicados, os descontos proporcionais e o saldo necessário para quitação.
Para clientes pessoa física, assim como MEIs, microempresas e empresas de pequeno porte nas operações abrangidas pelas regras atuais, os custos da liquidação antecipada não podem ser repassados na forma de tarifa.
Portanto, cobrar uma taxa apenas porque o cliente decidiu pagar a dívida antecipadamente não é a forma regular de funcionamento desses contratos atuais.
Vale usar todo dinheiro extra para antecipar empréstimo?
Não necessariamente.
Existe uma diferença entre uma decisão matematicamente vantajosa e uma decisão financeiramente segura.
Se alguém possui R$ 5 mil guardados e uma dívida cara, utilizar parte do dinheiro para reduzir juros pode fazer bastante sentido. Mas usar toda a reserva e ficar sem nenhum recurso para emergência pode criar um novo problema.
Uma despesa inesperada pode obrigar essa pessoa a contratar outro empréstimo, talvez ainda mais caro.
A taxa da dívida também importa. Quanto mais elevados forem os juros do empréstimo, maior tende a ser o benefício de eliminá-los antecipadamente.
Por outro lado, um financiamento barato pode exigir uma análise diferente, especialmente se o consumidor possui outras dívidas muito mais caras.
Antecipar ou simplesmente guardar o dinheiro para as próximas parcelas?
Guardar R$ 3 mil na conta e utilizar esse dinheiro para pagar cinco parcelas de R$ 600 nas datas normais não é a mesma coisa que antecipar R$ 3 mil da dívida.
No primeiro caso, o empréstimo continua seguindo normalmente e cobrando os juros previstos.
No segundo, a instituição recalcula a obrigação considerando que parte do dinheiro está sendo devolvida antes do prazo.
É essa diferença que produz o desconto.
Por isso, quem possui recursos disponíveis e pretende utilizá-los exclusivamente para aquele empréstimo deveria consultar no aplicativo ou solicitar ao banco uma simulação de liquidação antecipada.
Em alguns contratos, olhar para as últimas prestações pode revelar descontos surpreendentemente maiores do que simplesmente adiantar o próximo boleto.
O dinheiro emprestado tem um preço associado ao tempo. Quando o consumidor devolve esse dinheiro antes, parte desse tempo desaparece da dívida. E os juros correspondentes precisam desaparecer junto.