Consignado do INSS sem biometria facial: como funciona a nova autorização pelo banco?
Beneficiários sem biometria localizada nas bases do governo ganharam uma alternativa de autenticação por dados bancários, mas a contratação continua exigindo autorização expressa e benefício desbloqueado.
A falta de biometria facial cadastrada deixou de impedir automaticamente que aposentados e pensionistas do INSS autorizem determinadas operações de crédito consignado.
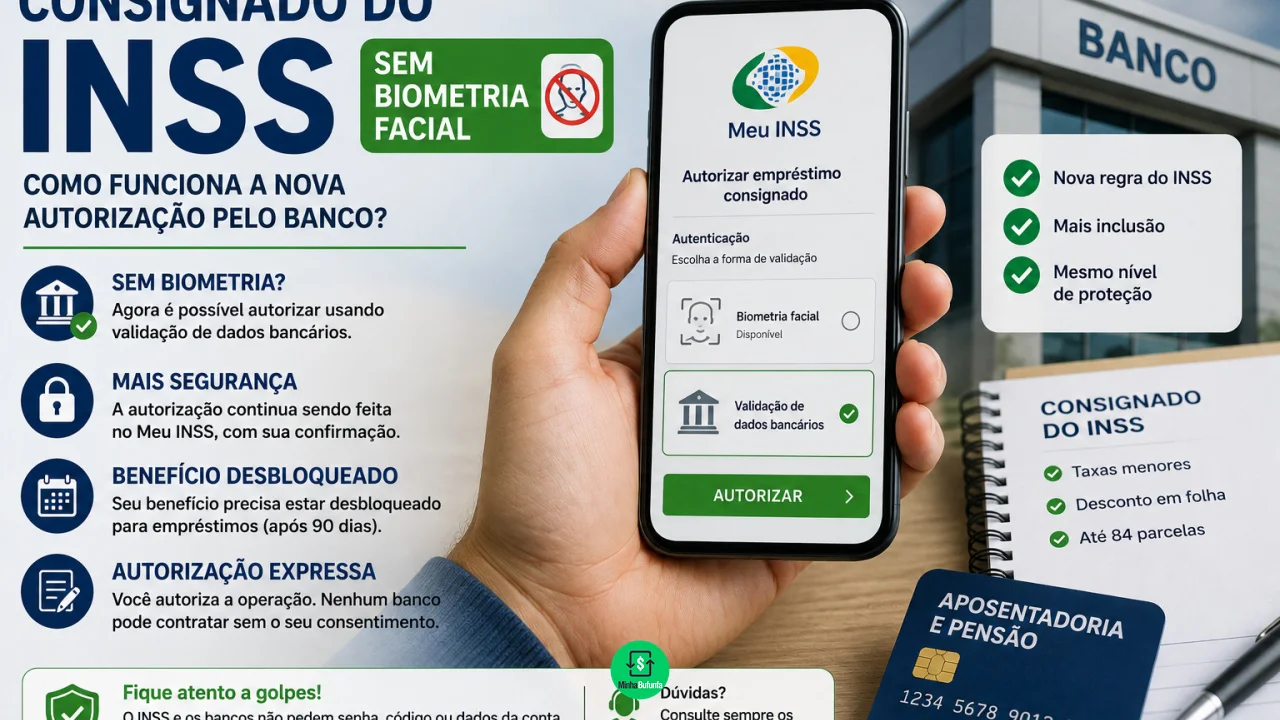
Uma nova regra passou a permitir que beneficiários sem biometria disponível nas bases governamentais utilizem a validação de dados bancários para acessar o Meu INSS e autorizar a contratação. A mudança foi divulgada pelo INSS em 24 de agosto de 2026 e está prevista na Instrução Normativa PRES/INSS nº 213.
Você pode gostar:
Ágil Empréstimos: confiável? Saiba já Financie sua moto sem surpresas Empréstimo Pessoal BV: Dinheiro RápidoA alternativa, porém, não elimina os mecanismos de segurança adotados para o consignado.
A biometria continua sendo a primeira forma de validação procurada pelo sistema. Somente quando ela não é localizada é que o acesso com validação bancária pode ser disponibilizado.
Além disso, ter acesso ao Meu INSS não significa que o empréstimo esteja automaticamente liberado.
Como funciona a autorização sem biometria?
O processo começa com a verificação realizada pela Dataprev.
Quando o beneficiário tenta autorizar uma operação de consignado, o sistema procura biometria disponível nas bases governamentais. Se encontrar, essa continua sendo a forma prioritária de autenticação.
Se nenhuma biometria estiver disponível, o beneficiário poderá utilizar uma alternativa de autenticação da conta Gov.br baseada na validação de dados bancários.
Essa opção serve para confirmar a identidade de quem está acessando o serviço.
Não significa entregar login, senha, número de cartão ou código recebido por mensagem para um funcionário do banco.
A autorização continua ocorrendo no ambiente oficial e precisa partir expressamente do titular do benefício.
Essa diferença é importante porque golpistas podem aproveitar qualquer mudança relacionada ao INSS para inventar procedimentos falsos de “liberação de consignado”.
Não ter biometria é diferente de ter o benefício bloqueado
Um beneficiário pode conseguir validar sua identidade pelos dados bancários e, mesmo assim, continuar sem conseguir contratar.
Isso acontece porque existe outra camada de proteção: o bloqueio do benefício para empréstimos.
Em regra, benefícios recém-concedidos permanecem bloqueados para operações de consignado durante os primeiros 90 dias. Depois desse período, o titular pode solicitar o desbloqueio pelos canais disponíveis.
Portanto, existem duas perguntas diferentes:
- O sistema consegue confirmar quem é o beneficiário?
- O benefício está desbloqueado para contratação de empréstimo?
A nova validação bancária ajuda a resolver a primeira situação quando não existe biometria disponível.
Ela não serve para furar o período de bloqueio ou transformar um benefício bloqueado em automaticamente liberado para crédito.
O banco pode contratar o consignado apenas com seus dados?
Não.
A nova regra não devolve às instituições financeiras liberdade para contratar empréstimos sem participação do beneficiário.
A operação continua exigindo autorização expressa.
Com o benefício desbloqueado, o banco pode consultar a margem disponível. Depois, a contratação só deve ser concluída após a autorização do titular no processo previsto pelo INSS.
A instituição também precisa encaminhar informações e documentos da operação, incluindo contrato, documento oficial de identificação, CPF e autorização para desconto no benefício.
Pelas regras divulgadas em agosto, o contrato pode ter no máximo 108 parcelas mensais e sucessivas. A margem consignável pode chegar a 40% do valor do benefício, conforme a distribuição prevista para as modalidades abrangidas.
Isso reforça um cuidado prático: receber uma ligação oferecendo consignado não equivale a autorizar o empréstimo.
Validação bancária significa autorizar o banco a movimentar sua conta?
Não é essa a finalidade da mudança.
Os dados bancários funcionam como uma alternativa para validar a identidade na conta Gov.br quando não existe biometria disponível.
Isso não deve ser confundido com autorizar o banco a retirar dinheiro da conta corrente.
No consignado, as prestações são descontadas diretamente do benefício previdenciário dentro das regras da operação.
A instituição financeira recebe esses valores por meio da sistemática de consignação. O INSS é responsável por processar os descontos no pagamento do benefício, mas a relação de crédito continua sendo firmada entre beneficiário e instituição financeira.
E quem quer fazer portabilidade do consignado?
A autenticação alternativa também pode ser utilizada em procedimentos de portabilidade quando não houver biometria disponível.
Nesse caso, o beneficiário solicita a transferência do empréstimo para outra instituição e precisa autorizar o procedimento pelo Meu INSS, além de cumprir os demais requisitos previstos.
A norma estabelece que essa autorização pode ocorrer por biometria ou, quando ela não estiver disponível, pela validação de dados bancários.
A mudança, portanto, não beneficia apenas quem pretende contratar um novo empréstimo.
Ela também evita que a falta de biometria impeça determinados beneficiários de exercer opções relacionadas a contratos já existentes.
Como reduzir o risco de consignado indevido?
Uma medida importante continua sendo manter o benefício bloqueado quando não existe intenção de contratar.
O próprio INSS recomenda que beneficiários mantenham o bloqueio e realizem o desbloqueio apenas quando realmente precisarem contratar uma operação.
Também é recomendável verificar periodicamente o extrato do benefício para identificar descontos desconhecidos.
Outros cuidados incluem não fornecer senha do Gov.br, códigos de autenticação ou dados sensíveis recebidos por mensagens e desconfiar de contatos que afirmem precisar desses dados para “liberar” o empréstimo.
A nova regra foi criada justamente para quem não tinha biometria disponível, não para reduzir a segurança do consignado.
Para esse beneficiário, a principal mudança é eliminar uma barreira técnica: a ausência de biometria deixa de significar ausência total de alternativa.
Leia também:
Reduza juros: antecipe parcelas! Escolha certa: Empréstimo ou cartão? Empréstimo mais barato? Compartilhe Open Finance!O empréstimo, porém, continua passando por outras portas. É preciso confirmar a identidade, ter o benefício em situação que permita a contratação, possuir margem disponível e autorizar expressamente a operação.