Crédito com garantia de investimento: aplicação rende enquanto fica bloqueada?
Modalidade permite obter dinheiro sem resgatar a aplicação, mas parte do patrimônio perde liquidez enquanto garante a dívida
Quem possui dinheiro investido pode encontrar nos bancos uma alternativa ao empréstimo pessoal tradicional: usar a própria aplicação financeira como garantia para conseguir crédito. A promessa costuma chamar atenção porque permite receber dinheiro na conta sem precisar desmontar imediatamente os investimentos.
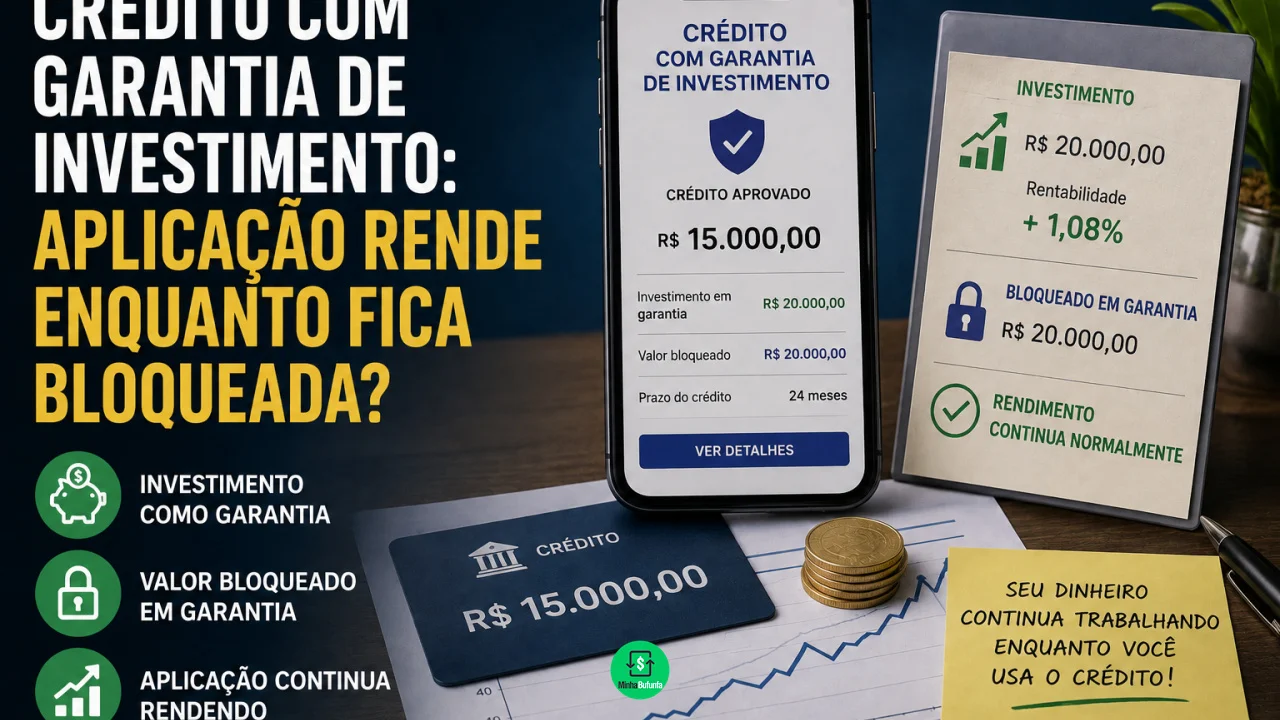
Mas surge uma dúvida importante: se o CDB, fundo, LCI, LCA ou outra aplicação fica bloqueada como garantia, ela continua rendendo?
Você pode gostar:
Reforme já: empréstimo rápido Financie seu imóvel AGORA! Empréstimo com imóvel: só 1%/mêsEm modalidades atualmente oferecidas por bancos como Itaú e Santander, a resposta é sim. O investimento continua sujeito à rentabilidade prevista para o produto, mesmo enquanto está vinculado ao empréstimo.
O que muda é a liquidez. A parcela usada como garantia não fica livre para resgate ou movimentação enquanto for necessária para cobrir a dívida. Por isso, manter o rendimento não significa continuar tendo acesso irrestrito àquele dinheiro.
Como funciona o empréstimo com garantia de investimento?
Nesse tipo de crédito, uma aplicação financeira ocupa o lugar da garantia que poderia ser dada por meio de um imóvel ou veículo.
O banco identifica os investimentos elegíveis do cliente, avalia quanto deles pode ser utilizado como garantia e, a partir disso, calcula o limite disponível para contratação.
Depois que o empréstimo é liberado, o dinheiro cai na conta do cliente. Paralelamente, uma parte dos investimentos fica vinculada ao contrato.
Dependendo da instituição e do produto, podem ser aceitos investimentos como:
- CDB;
- LCI e LCA;
- fundos de investimento;
- previdência privada;
- poupança;
- títulos de capitalização.
A lista não é universal. Um investimento aceito por determinada instituição pode não ser elegível em outra, e até aplicações do mesmo banco podem receber tratamentos diferentes conforme prazo, risco e características do ativo.
Como existe uma garantia financeira disponível para reduzir o risco de inadimplência, esse tipo de empréstimo tende a ser oferecido com juros menores do que modalidades de crédito sem garantia. Isso, porém, não elimina a necessidade de analisar o Custo Efetivo Total antes da contratação.
A aplicação continua rendendo enquanto está bloqueada?
Nas modalidades consultadas de Itaú e Santander, sim.
O dinheiro não é automaticamente resgatado apenas porque passou a servir de garantia. A aplicação permanece investida e continua seguindo as condições de remuneração do produto.
Imagine um cliente que tenha R$ 50 mil aplicados em um CDB e consiga contratar R$ 30 mil de crédito utilizando parte desse patrimônio como garantia.
Se o banco bloquear R$ 30 mil ou um valor superior para garantir o contrato, essa quantia pode continuar rendendo conforme as regras do CDB. O cliente, entretanto, não poderá simplesmente retirar os R$ 30 mil bloqueados enquanto eles ainda forem necessários como garantia.
O Itaú informa que o investimento continua rendendo normalmente, mas o valor bloqueado não pode ser resgatado. O Santander adota lógica semelhante e informa que o investimento utilizado como garantia segue rendendo durante a vigência do crédito.
É justamente essa característica que diferencia a modalidade de simplesmente resgatar a aplicação e gastar o dinheiro.
Bloqueado não significa perdido, mas também não significa disponível
O principal custo indireto desse empréstimo é a perda temporária de liquidez.
Quem possui R$ 50 mil investidos pode olhar para o saldo no aplicativo e continuar vendo a aplicação e seus rendimentos. Isso não significa que todo aquele patrimônio estará disponível para saque.
A parcela vinculada ao empréstimo permanece reservada para proteger o banco caso a dívida deixe de ser paga.
Algumas instituições fazem a liberação progressiva da garantia conforme o saldo devedor diminui.
No Santander, por exemplo, a instituição informa que o investimento pode ser liberado proporcionalmente à medida que o contrato é pago. O Itaú também prevê desbloqueio conforme o saldo devedor se torna inferior ao valor que permanece retido.
A forma exata de liberação depende do contrato.
Por isso, alguém que pretende usar determinado investimento como reserva de emergência deve ter atenção especial. Se grande parte da reserva ficar bloqueada em garantia, aquele dinheiro pode não estar acessível quando surgir outro imprevisto.
O banco pode resgatar o investimento se houver atraso?
Esse é um dos principais riscos da modalidade.
A aplicação não fica bloqueada apenas para permitir que o banco ofereça uma taxa menor. Ela efetivamente funciona como garantia da dívida.
Se o cliente deixar de pagar o empréstimo, o contrato pode permitir que a instituição utilize o investimento para cobrir parcelas atrasadas ou até liquidar uma parte maior do saldo devedor.
No Itaú, por exemplo, as regras atuais do Crédito para Investidores preveem que, após determinado período de atraso, valores da garantia podem ser automaticamente resgatados para pagar parcela, encargos e multa. A reincidência nos atrasos pode levar ao uso de uma parcela maior da garantia.
O Santander também informa que, em caso de atraso, o investimento poderá ser resgatado para quitar obrigações, incluindo encargos aplicáveis.
Portanto, o fato de a aplicação continuar rendendo não elimina o risco de perdê-la para pagamento da dívida caso o contrato não seja honrado.
Vale a pena manter o investimento e pegar o empréstimo?
A comparação mais importante não é apenas entre resgatar ou não resgatar.
É necessário confrontar o custo do empréstimo com o benefício de manter o dinheiro investido.
Suponha que uma aplicação gere rendimento líquido equivalente a 0,8% ao mês, enquanto o crédito custa 1,5% ao mês considerando juros e demais despesas. Nesse cenário simplificado, continuar investindo não significa que a operação está produzindo lucro: o custo do dinheiro tomado continua superior à remuneração da aplicação.
Além disso, impostos, tarifas e outras despesas podem alterar a conta.
Por outro lado, o empréstimo pode fazer sentido quando o resgate antecipado de determinada aplicação provocaria perda relevante de rendimento, tributação desfavorável ou quando o cliente precisa de liquidez temporária e consegue uma taxa de crédito competitiva.
A análise deve ser feita pelo Custo Efetivo Total, e não somente pela taxa de juros anunciada.
Também é importante verificar quanto do patrimônio ficará bloqueado. Dependendo do risco do investimento, o banco pode exigir uma garantia superior ao valor efetivamente emprestado.
Assim, o crédito com garantia de investimento permite manter a aplicação rendendo enquanto se obtém dinheiro sem resgatá-la. A contrapartida é clara: o patrimônio usado como garantia perde liquidez e pode ser utilizado pelo banco caso a dívida não seja paga.
Leia também:
Troque de banco e cancele débito em conta! Obra atrasada, juros só aumentam! Dinheiro extra na conta: o que fazer?Antes de contratar, a pergunta não deve ser apenas “meu investimento continuará rendendo?”, mas também “quanto vou pagar pelo crédito e posso ficar sem acesso a esse dinheiro durante todo o contrato?”.