Empréstimo aparece no Registrato mesmo depois de pago? Entenda quando o SCR é atualizado
Quitação não some imediatamente do relatório e registros históricos continuam preservados pelo Banco Central.
Pagar a última parcela de um empréstimo e encontrar aquela operação no Registrato alguns dias depois pode causar a impressão de que o banco não reconheceu a quitação. Na maioria das vezes, porém, o motivo é mais simples: o Sistema de Informações de Crédito do Banco Central, o SCR, trabalha com datas-base e não recebe atualizações instantâneas.
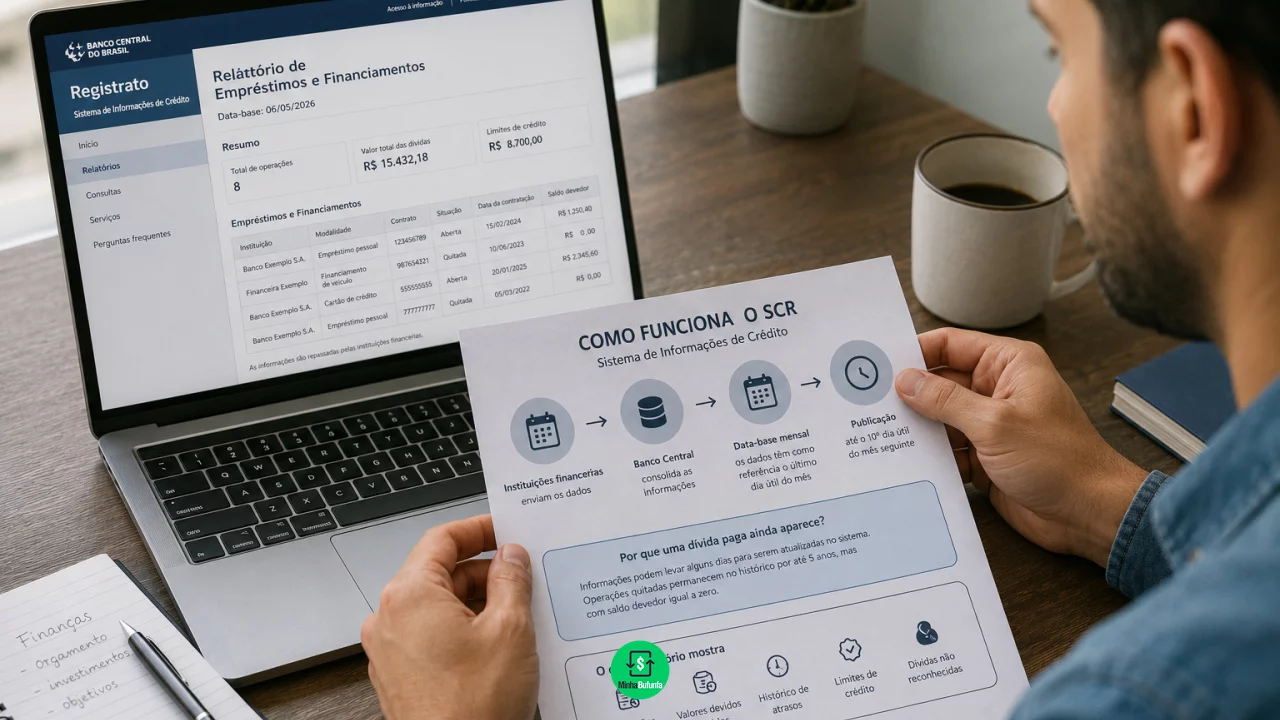
O Relatório de Empréstimos e Financiamentos mostra informações fornecidas pelas instituições financeiras sobre dívidas, financiamentos, limites e outros compromissos de crédito.
Você pode gostar:
Empréstimo com imóvel: só 1%/mês Dinheiro rápido: empréstimo online hoje Financie seu imóvel AGORA!Por isso, ele funciona como uma fotografia periódica da situação do consumidor, e não como o saldo bancário consultado em tempo real.
SCR reúne informações enviadas pelas instituições financeiras
O SCR é uma base administrada pelo Banco Central e abastecida por bancos, financeiras e outras instituições integrantes do Sistema Financeiro Nacional.
No relatório disponibilizado pelo Registrato podem aparecer empréstimos e financiamentos em dia ou vencidos, saldo devedor, tipo da operação e determinados limites de crédito.
Também podem ser registrados compromissos como crédito a liberar, coobrigações e limites vinculados a cartão de crédito, cheque especial e outras modalidades.
O relatório atual apresenta dívidas em dia ou vencidas de valor superior a R$ 200, além dos demais compromissos previstos nas regras do sistema.
Isso significa que encontrar um banco no documento não indica necessariamente que existe uma parcela atrasada. É preciso observar a natureza e a data das informações apresentadas.
Pagamento não atualiza o Registrato no mesmo dia
Uma das principais características do SCR é sua atualização mensal.
Os bancos não enviam ao Banco Central uma nova posição toda vez que uma prestação é paga. As informações são encaminhadas periodicamente e ficam associadas a uma data-base.
Quem quita uma dívida durante determinado mês pode precisar esperar até o fim do mês seguinte para consultar no Registrato o relatório que já reflita aquela situação.
Se um financiamento foi quitado em agosto, por exemplo, consultar poucos dias depois pode continuar mostrando o saldo registrado na data-base anterior.
Isso não significa, por si só, que a dívida permaneça aberta na instituição.
Quando existe necessidade de comprovar a quitação antes da atualização do SCR, o Banco Central orienta solicitar diretamente ao banco um comprovante de pagamento ou quitação.
Data-base explica por que relatórios diferentes mostram valores diferentes
O relatório deve ser lido sempre observando o período a que aquelas informações pertencem.
Uma posição de julho descreve a situação existente naquela data-base. Se o consumidor quitou a operação em agosto, a informação histórica de julho não será reescrita para mostrar saldo zero.
O pagamento modifica posições posteriores.
Esse funcionamento permite acompanhar como os compromissos financeiros evoluíram ao longo do tempo e evita que o histórico seja alterado retroativamente cada vez que uma operação muda.
Por isso, comparar documentos de datas diferentes pode revelar uma dívida em um mês e nenhuma obrigação correspondente no seguinte sem que exista qualquer inconsistência.
Histórico de atraso não desaparece depois da quitação
Esse é um dos pontos que mais geram dúvidas.
O SCR mantém o histórico das informações que efetivamente existiram em cada período. Se uma dívida estava atrasada em determinada data-base, o pagamento posterior não apaga aquela informação histórica.
Imagine uma prestação vencida em setembro e regularizada em outubro. O relatório de setembro continuará indicando a pendência porque ela existia naquele momento.
Já a posição referente a outubro deverá refletir a regularização, depois que os novos dados forem enviados e disponibilizados.
Isso é diferente de dizer que o consumidor ainda possui uma dívida vencida hoje. Uma coisa é o histórico daquele período; outra é a posição atual.
Renegociação também pode demorar para aparecer
Uma dívida renegociada passa por lógica semelhante.
Depois do acordo, a instituição precisa enviar ao SCR a nova situação da operação na data-base correspondente. Até que esse ciclo seja concluído, o relatório disponível pode continuar exibindo informações anteriores.
Além disso, renegociar não significa necessariamente que todo registro de crédito desaparecerá.
Se uma dívida antiga foi substituída por um novo contrato parcelado, a nova operação pode aparecer como compromisso vigente. O que muda é a situação contratual e o saldo informado, conforme os dados enviados pela instituição.
Por isso, o consumidor precisa diferenciar uma informação desatualizada de uma nova obrigação criada pela própria renegociação.
Saldo devedor deve acompanhar a evolução do contrato
Enquanto o empréstimo está ativo, o relatório pode apresentar saldo devedor associado à operação.
Esse saldo tende a mudar conforme as prestações são pagas e novas informações são enviadas ao sistema.
Como existe defasagem temporal, o valor encontrado no SCR não deve necessariamente ser utilizado como saldo exato para quitar uma dívida naquele mesmo dia.
Quem pretende liquidar antecipadamente um contrato precisa solicitar à própria instituição financeira o valor atualizado.
O Registrato é uma ferramenta importante para conhecer os compromissos informados ao Banco Central, mas não substitui o demonstrativo atualizado fornecido pelo credor.
Limites de crédito podem aparecer mesmo sem dívida utilizada
O relatório também pode causar estranhamento por mostrar valores que não correspondem a dinheiro efetivamente utilizado.
O SCR pode conter determinados limites de crédito disponibilizados pela instituição, como cheque especial, cartão, conta garantida e capital de giro.
Também podem aparecer valores de crédito contratado que ainda dependem de condições para liberação.
Portanto, um limite registrado não deve ser automaticamente interpretado como empréstimo contratado ou saldo que precisa ser pago.
É necessário observar como a informação está classificada no relatório antes de concluir que existe uma dívida.
Quando vale procurar o banco para contestar informações
O contato com a instituição responsável é indicado quando:
- aparece uma dívida ou operação que o consumidor não reconhece;
- a instituição informa saldo devedor diferente daquele previsto no contrato ou nos comprovantes disponíveis;
- a data-base que deveria refletir a quitação ou renegociação já está disponível e a informação continua incorreta;
- aparece atraso em período no qual existem comprovantes de pagamento dentro do prazo;
- um limite ou compromisso financeiro está atribuído à pessoa de forma indevida;
- dados do contrato, instituição ou modalidade não correspondem à operação efetivamente contratada.
Correção começa pela instituição que enviou o dado
O Banco Central não altera diretamente as informações contratuais a pedido do consumidor.
A responsabilidade pelo registro é da instituição financeira que enviou os dados ao SCR. Por isso, uma divergência deve primeiro ser contestada nos canais normais de atendimento do banco ou financeira, como agência ou SAC.
Se não houver solução, o consumidor pode recorrer à Ouvidoria da instituição e, persistindo o problema, registrar reclamação junto ao Banco Central.
Quando um erro é confirmado, a instituição encaminha os dados corrigidos ao SCR. Segundo as orientações atuais do BC, a correção pode passar a aparecer no Registrato em até sete dias corridos depois do envio das novas informações.
Esse prazo de correção de erro não deve ser confundido com a atualização mensal normal provocada simplesmente pelo pagamento de uma dívida.
Dívida desconhecida merece atenção imediata
Uma operação totalmente desconhecida exige tratamento diferente de uma dívida quitada que ainda aparece por causa da data-base.
Se o consumidor identifica empréstimo ou financiamento que nunca contratou, deve procurar a instituição financeira responsável e solicitar esclarecimento e correção.
O próprio Registrato é útil justamente para identificar compromissos registrados no CPF que poderiam passar despercebidos.
Quando houver suspeita de fraude, também é importante preservar documentos, protocolos e outras evidências relacionadas à contestação.
O fato de a operação aparecer no SCR indica que uma instituição informou aquele compromisso ao Banco Central. Quem precisa explicar sua origem e, se necessário, corrigi-lo é a instituição responsável pelo registro.
Empréstimo antigo no relatório não significa dívida atual
A principal chave para interpretar o SCR está em observar a data-base.
Um empréstimo quitado pode continuar aparecendo temporariamente até que o ciclo mensal de atualização seja concluído. Depois disso, posições históricas continuarão mostrando que aquela dívida existia nos meses correspondentes, inclusive eventuais períodos de atraso.
O sistema não apaga o passado quando o consumidor paga. Ele registra uma nova situação nas posições seguintes.
Leia também:
Reduza juros: antecipe parcelas! Cancelamento fácil: empréstimo pelo app! 45 dias para pagar! 🚀Por isso, encontrar um contrato antigo no Registrato não significa automaticamente que ainda exista cobrança. O que realmente importa é verificar a data do relatório, o saldo informado e a situação registrada naquela competência. Se a posição mais recente já deveria mostrar a quitação e não mostra, aí sim deixa de ser apenas uma fotografia antiga e passa a ser motivo para pedir explicações ao banco.