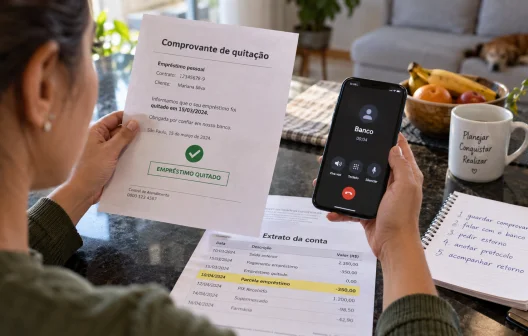
Empréstimo apareceu na conta sem você contratar: o que fazer antes de mexer no dinheiro?
Um valor identificado como empréstimo apareceu na conta sem que você se lembre de ter contratado?
Imagine abrir o aplicativo e encontrar um crédito de R$ 8 mil acompanhado de uma nova operação de empréstimo. Você não pediu o dinheiro, não se lembra de assinar contrato e não sabe de onde veio.
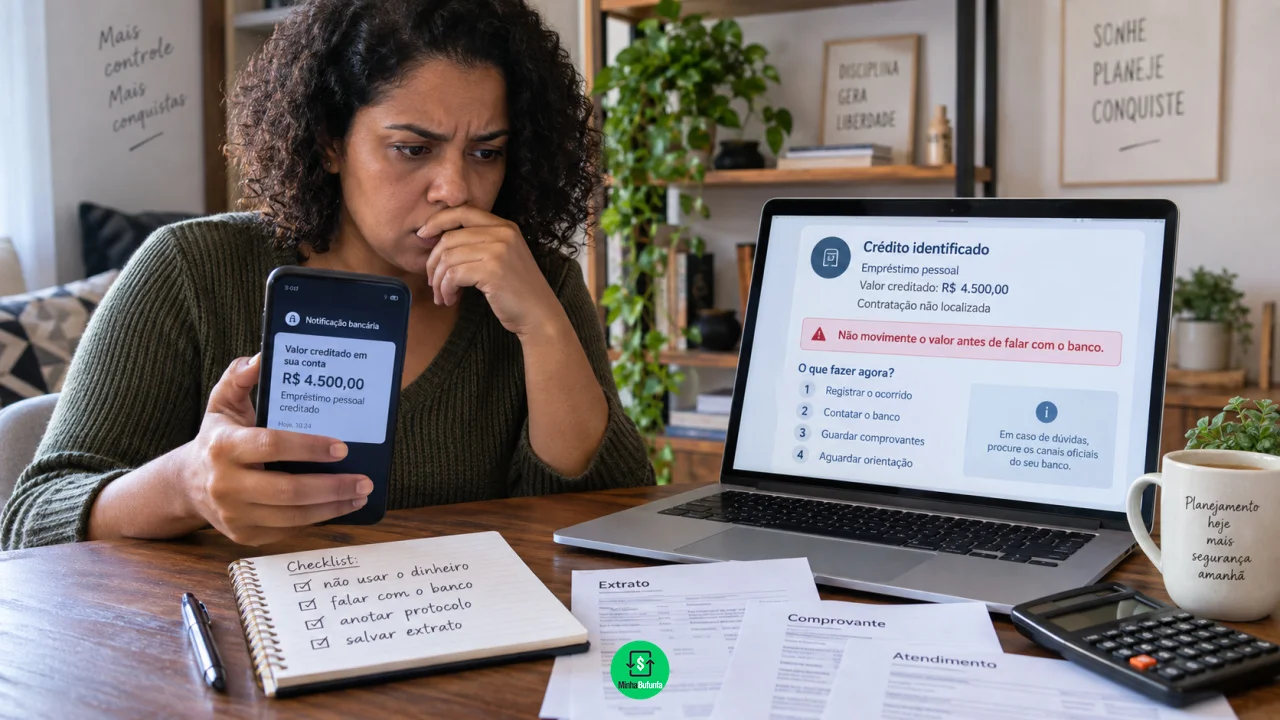
A primeira reação pode ser aproveitar o saldo ou enviar o valor de volta para quem entrar em contato dizendo representar o banco.
Você pode gostar:
Descubra agora! Empréstimo Pessoal BV: Dinheiro Rápido Descubra agora empréstimos confiáveis!Nenhuma das duas atitudes é recomendada.
O correto é preservar o dinheiro, registrar a situação e verificar se houve fraude, contratação desconhecida ou erro da instituição.
Não reconhece o empréstimo? Não mexa no valor primeiro
Evitar movimentar o dinheiro facilita demonstrar que o consumidor não pretendia usufruir daquela operação.
Isso não significa que usar uma parte do saldo transforme automaticamente uma fraude em contrato válido. A validade da contratação depende das provas do caso.
Mas o comportamento posterior pode ser levado em consideração em uma disputa.
Há decisões judiciais em que a permanência prolongada do dinheiro na conta, o uso dos recursos, a falta de contestação por anos ou outros elementos foram analisados em conjunto com contratos e registros bancários para verificar se havia efetivamente desconhecimento da operação.
Por isso, quem percebe o problema rapidamente deve agir rapidamente também.
O primeiro contato deve ser com o banco
Use apenas o aplicativo oficial, telefone informado no site ou cartão, agência ou SAC da própria instituição.
Peça a identificação completa do empréstimo: data da contratação, valor, número do contrato, forma de autenticação, quantidade de parcelas, taxa de juros e canal utilizado.
Também solicite uma cópia do contrato ou dos registros eletrônicos que sustentam a operação.
Se você não reconhecer a contratação, deixe isso expressamente registrado e guarde o número do protocolo.
Não basta perguntar informalmente ao gerente se “há algum empréstimo”. O ideal é registrar que aquela operação está sendo contestada.
Não devolva por Pix para quem ligar ou mandar mensagem
Esse cuidado é especialmente importante.
Um fraudador pode conseguir contratar um empréstimo em nome da vítima e, depois que o dinheiro entra na conta, entrar em contato dizendo que houve um depósito errado.
A pessoa é orientada a fazer um Pix para uma determinada chave.
O resultado pode ser duplamente prejudicial: o dinheiro vai para o golpista, mas o empréstimo continua registrado no nome da vítima.
Por isso, não faça transferência para conta indicada por telefone, WhatsApp ou mensagem recebida inesperadamente.
Se a instituição confirmar que o crédito deve ser devolvido, peça o procedimento oficial para estorno ou restituição e registre tudo.
O banco precisa provar que houve contratação?
Em uma eventual disputa, os documentos e os mecanismos utilizados para autenticar a operação são fundamentais.
O Superior Tribunal de Justiça já definiu que, quando o consumidor contesta a autenticidade da assinatura apresentada em contrato bancário, a instituição financeira tem o ônus de demonstrar que ela é verdadeira.
Contratações digitais também podem ser comprovadas.
Em decisão de 2026, o STJ considerou válida uma operação em que havia conjunto de elementos como selfie, documentos pessoais, mecanismos eletrônicos de segurança e depósito do dinheiro na própria conta da contratante.
Ou seja, simplesmente dizer “não fui eu” pode não resolver o caso se o banco tiver provas robustas.
Por outro lado, um depósito na conta, isoladamente, também não deve ser tratado como prova suficiente de que o consumidor solicitou conscientemente um empréstimo.
É possível consultar se há outros empréstimos desconhecidos?
Sim.
O Banco Central disponibiliza pelo Registrato o Relatório de Empréstimos e Financiamentos, ligado ao Sistema de Informações de Crédito.
O documento mostra compromissos registrados em nome do consumidor perante bancos e financeiras.
Ele pode ajudar a descobrir se o empréstimo identificado no extrato já aparece no sistema e se existem outras operações desconhecidas.
Se houver informação que o consumidor não reconhece, o Banco Central orienta procurar primeiro a instituição responsável pelo registro.
Se o problema não for resolvido no atendimento normal, a sequência pode avançar para ouvidoria e reclamação ao Banco Central.
O dinheiro pode simplesmente ficar com o consumidor?
Não é seguro partir dessa conclusão.
O Código de Defesa do Consumidor proíbe o fornecimento de produtos ou serviços sem solicitação prévia e trata essa prática como abusiva.
Isso, porém, não significa que todo depósito decorrente de um empréstimo fraudulento possa automaticamente ser gasto como se fosse um presente.
Em processos envolvendo contratos posteriormente anulados, é comum existir discussão sobre compensação ou restituição do valor que efetivamente entrou na conta do consumidor, justamente para evitar que a vítima fique com recursos que não lhe pertenciam originalmente.
Há decisões em que o contrato foi considerado inexistente, os descontos foram cancelados e o valor efetivamente creditado foi considerado no acerto financeiro final.
Por isso, preservar a quantia enquanto a situação é apurada costuma ser a opção mais segura.
E se já começaram a cobrar parcelas?
A contestação deve incluir também os descontos ou cobranças.
No empréstimo consignado, isso pode significar parcelas retiradas diretamente do benefício previdenciário ou salário. Em outros contratos, pode haver débito automático ou cobrança em conta.
O consumidor deve guardar extratos mostrando tanto a entrada do valor quanto as parcelas descontadas.
Se houver suspeita de fraude, o Banco Central recomenda registrar boletim de ocorrência.
Caso o banco não solucione a situação, também podem ser utilizados Procon, Consumidor.gov.br, ouvidoria da instituição e, dependendo do caso, o Poder Judiciário.
O que fazer nas primeiras horas depois de descobrir?
A prioridade é criar provas e impedir que o problema aumente.
O consumidor deve:
- não gastar nem transferir o valor recebido;
- tirar prints do crédito e da operação de empréstimo;
- contatar o banco exclusivamente por canal oficial;
- pedir contrato e informações sobre a autenticação;
- registrar formalmente que não reconhece a contratação;
- verificar outros empréstimos no Registrato;
- trocar senhas se houver suspeita de invasão e registrar boletim de ocorrência.
Também é recomendável revisar outras movimentações recentes da conta.
Se houve acesso indevido aos dados bancários, o empréstimo pode não ser a única operação realizada.
Qual é a decisão mais segura?
Trate um empréstimo desconhecido como uma ocorrência a ser investigada, não como dinheiro disponível.
Mesmo que o saldo esteja efetivamente na conta, ele pode estar ligado a fraude, falha de segurança ou contratação que precisa ser contestada.
Não transfira para terceiros, não aceite instruções de pessoas que entram em contato inesperadamente e não deixe passar semanas antes de reclamar.
Leia também:
Descubra agora! Obra atrasada, juros só aumentam! Saiba tudo antes de pedir crédito agora!Quanto mais cedo o consumidor comunicar formalmente que não reconhece a operação e preservar os registros, mais fácil será demonstrar o que aconteceu e buscar a correção do contrato antes que parcelas, juros e outras consequências se acumulem.