Empréstimo com débito em conta: trocar de banco cancela a cobrança das parcelas?
Trocar de banco não cancela um empréstimo contratado anteriormente.
É comum contratar um empréstimo pessoal autorizando o banco a retirar automaticamente cada parcela da conta corrente.
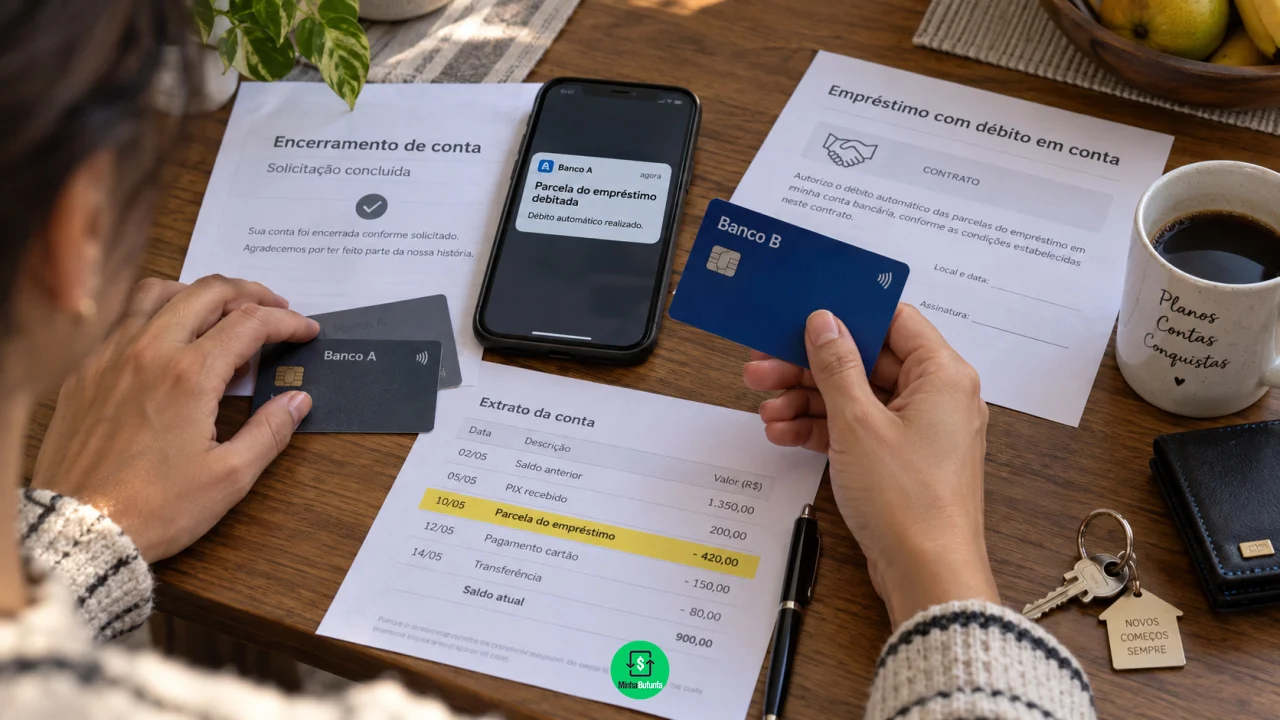
Depois, o cliente pode decidir mudar de instituição, transferir o salário para outro banco ou até encerrar a conta usada para os débitos.
Você pode gostar:
Dinheiro na conta: 200 reais empréstimo via Pix Empréstimo Pessoal BV: Dinheiro Rápido Descubra agora!O que acontece com o empréstimo nesse momento?
A resposta depende de distinguir duas coisas: o contrato de crédito e a autorização para débito em conta. Cancelar uma não significa cancelar a outra.
Mudar de banco encerra o empréstimo?
Não.
O empréstimo continua válido até que todas as prestações sejam pagas, haja quitação antecipada ou outra forma de extinção da obrigação.
A conta bancária é apenas o meio utilizado para receber as parcelas.
Imagine um consumidor que ainda deva 18 prestações de R$ 600 e passe a movimentar todo o dinheiro em outra instituição. Os R$ 10,8 mil restantes não desaparecem porque a conta original ficou sem movimento.
Se a parcela chegar ao vencimento e não houver pagamento, poderão incidir os encargos de atraso previstos no contrato.
Por isso, quem decide mudar de banco deve verificar antes como continuará pagando o empréstimo.
E se eu encerrar a conta usada no débito?
A regulamentação do Banco Central prevê que o encerramento de todas as contas vinculadas à autorização, sem indicação de outra conta substituta, equivale ao cancelamento daquela autorização de débito.
Isso impede que o antigo meio de pagamento continue funcionando.
Mas o efeito termina aí.
Encerrar a conta não equivale a quitar o contrato de crédito.
Se ainda houver parcelas, o cliente deve solicitar ao banco uma alternativa, como boleto, outra conta para débito ou meio disponibilizado pela instituição.
Deixar a conta ser encerrada e simplesmente não procurar o credor pode fazer as prestações começarem a vencer sem pagamento.
É possível cancelar só o débito automático?
Sim, em empréstimos bancários comuns.
O Superior Tribunal de Justiça reforçou em 2026 que a autorização para desconto das prestações em conta corrente pode ser revogada pelo consumidor.
A jurisprudência considera lícitos os descontos enquanto houver autorização prévia do cliente. Depois da revogação válida, a instituição não deve continuar realizando novos débitos.
Isso não deve ser confundido com empréstimo consignado em folha, que possui regras próprias.
O ponto mais importante é que a revogação do débito não elimina a prestação.
O próprio STJ ressalta que o consumidor continua obrigado a pagar pelos outros meios disponíveis e pode ficar inadimplente se simplesmente interromper os pagamentos.
Como cancelar a autorização?
Nos débitos relacionados a operações de crédito, a orientação do Banco Central é que o cancelamento seja solicitado à instituição destinatária, ou seja, a instituição que recebe os recursos referentes ao empréstimo.
Há exceção quando o titular afirma não reconhecer o débito.
Nesse caso, o cancelamento também pode ser solicitado à instituição onde está a conta.
Para contratos abrangidos pelas regras atuais, o procedimento entre as instituições possui prazos próprios de comunicação e processamento.
Por isso, o consumidor deve pedir um comprovante ou protocolo e confirmar se a autorização realmente foi cancelada antes do próximo vencimento.
Fazer portabilidade do salário impede o desconto?
Não necessariamente.
A portabilidade salarial possui uma particularidade importante.
Se o consumidor recebe por conta-salário no banco em que também contratou um empréstimo e autorizou previamente o desconto das parcelas, o valor transferido para a nova instituição pode chegar já descontado.
Ou seja, alguém recebe R$ 4 mil de salário e possui uma prestação autorizada de R$ 700 naquele banco.
Mesmo tendo pedido portabilidade para outra instituição, o valor transferido poderá ser de R$ 3,3 mil, porque a parcela autorizada foi descontada antes da transferência.
Portanto, pedir portabilidade salarial não deve ser usado como estratégia para cancelar um empréstimo ou impedir automaticamente a cobrança.
E se eu simplesmente parar de colocar dinheiro na conta antiga?
A parcela poderá não ser paga por falta de saldo.
Isso não caracteriza cancelamento do contrato nem suspensão da dívida.
O consumidor poderá entrar em mora e sofrer os efeitos previstos contratualmente, como juros e outros encargos.
Dependendo da situação e do tempo de atraso, também poderá haver cobrança e inclusão em cadastro de inadimplentes, desde que atendidas as regras aplicáveis.
Há ainda o risco de o cliente acreditar que mudou tudo para o novo banco enquanto o empréstimo permanece vencendo no antigo.
Por isso, deixar a conta vazia sem combinar uma nova forma de pagamento é uma das opções mais arriscadas.
O novo banco assume o empréstimo automaticamente?
Não.
Abrir uma conta em outra instituição ou transferir o salário para ela não transfere também as dívidas.
Para mudar efetivamente o crédito de instituição existe outro mecanismo: a portabilidade de crédito, quando disponível e preenchidas as condições aplicáveis.
Nesse procedimento, uma instituição quita o saldo devedor no banco original e passa a ser credora da nova operação.
Isso é totalmente diferente de uma simples portabilidade salarial ou de abrir uma nova conta corrente.
Quem quer trocar também o empréstimo precisa tratar especificamente da dívida, e não apenas da conta onde recebe e movimenta dinheiro.
O que fazer antes de trocar de banco?
Antes de encerrar a conta antiga ou retirar todo o saldo, confira os empréstimos que ainda usam aquela conta para pagamento.
O consumidor deve:
- identificar todos os contratos ainda ativos;
- conferir quantidade e valor das parcelas restantes;
- perguntar ao credor quais formas alternativas de pagamento existem;
- registrar eventual pedido de cancelamento do débito automático;
- verificar se a próxima prestação foi efetivamente paga pelo novo meio.
Esse cuidado evita que uma mudança de banco produza uma inadimplência acidental.
A conclusão é simples: a conta pode mudar, a autorização de débito pode ser cancelada e até o salário pode ir para outra instituição. A dívida, porém, acompanha o contrato.
Leia também:
Parcela fixa: Selic caiu, seu contrato não muda. Renda garantida com crédito bloqueado! Pague sem juros na segunda!Enquanto houver saldo devedor, as parcelas precisam continuar sendo pagas até a quitação.