Empréstimo com dois devedores: banco pode cobrar todo o saldo de apenas um deles?
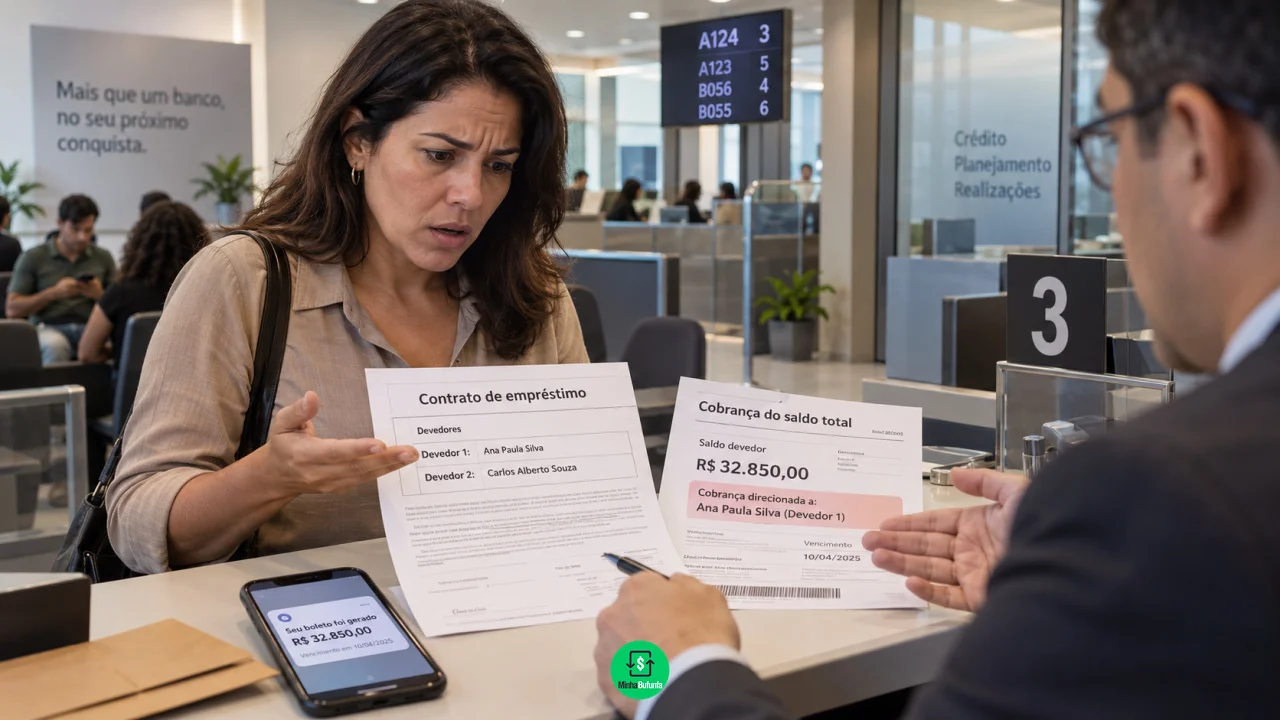
Quando duas pessoas aparecem como devedoras no mesmo empréstimo, o banco pode cobrar todo o saldo de apenas uma delas se o contrato estabelecer responsabilidade solidária.
Um casal, dois sócios ou familiares podem contratar crédito juntos para aumentar a renda considerada pelo banco ou viabilizar determinada operação.
Enquanto as parcelas estão sendo pagas normalmente, pouca atenção costuma ser dada às cláusulas que definem a responsabilidade de cada um.
Você pode gostar:
Empréstimo sem complicação! 💸 Dinheiro rápido: empréstimo online hoje Dinheiro na Hora: Simule Grátis!O problema aparece quando ocorre atraso.
Um dos contratantes pode acreditar que deve apenas metade da prestação, enquanto o banco passa a cobrar dele todo o débito.
Para saber quem está correto, é necessário verificar se os participantes assumiram uma obrigação solidária.
Ter dois devedores significa dividir a dívida pela metade?
Não necessariamente.
O Código Civil estabelece que existe solidariedade quando mais de um devedor está obrigado pela totalidade da mesma dívida.
Mas também determina expressamente que a solidariedade não se presume.
Isso significa que o simples fato de existirem dois nomes no contrato não basta, por si só, para concluir que cada um pode ser cobrado por 100%.
É necessário verificar a redação contratual.
Expressões como “devedores solidários”, “coobrigados solidariamente” ou cláusulas estabelecendo responsabilidade integral de cada contratante indicam que o credor poderá exigir a dívida inteira de qualquer um deles.
Se a obrigação não for solidária, a responsabilidade precisa ser analisada conforme o que foi efetivamente contratado.
Quando o banco pode cobrar tudo de apenas um?
Quando existe solidariedade passiva.
O artigo 275 do Código Civil permite ao credor exigir de um, de alguns ou de todos os devedores solidários o pagamento parcial ou total da dívida comum.
Imagine um empréstimo com saldo devedor de R$ 20 mil contratado solidariamente por duas pessoas.
O banco não é obrigado a cobrar R$ 10 mil de cada uma.
Pode cobrar os R$ 20 mil de um dos devedores, procurar primeiro aquele que possui patrimônio ou renda disponível ou realizar a cobrança contra ambos.
Essa possibilidade existe na relação entre o credor e os devedores.
Internamente, porém, pode haver divisão diferente entre os dois.
O banco precisa tentar cobrar o outro primeiro?
Em uma dívida solidária, não.
Um dos principais efeitos da solidariedade é justamente permitir que o credor escolha de qual devedor cobrará.
A pessoa procurada não pode exigir que o banco cobre obrigatoriamente “a metade do outro” antes de exigir o restante dela.
Também não importa, para o banco, que os dois devedores tenham combinado entre si que cada um pagaria 50% das parcelas.
Um acordo particular entre os devedores não altera automaticamente a responsabilidade assumida perante a instituição financeira.
Para modificar essa obrigação externa, seria necessário que o próprio credor concordasse com novas condições.
Quem paga tudo pode cobrar a parte do outro?
Sim, em regra.
O Código Civil estabelece que o devedor solidário que satisfez a dívida inteira pode exigir dos demais coobrigados a quota correspondente a cada um.
Se não houver prova de divisão diferente, as partes são presumidas iguais.
No exemplo de dois devedores com dívida comum de R$ 20 mil, se um deles quitar sozinho os R$ 20 mil, poderá em princípio buscar R$ 10 mil do outro, considerando uma divisão igual.
Esse é chamado direito de regresso.
Há situações, entretanto, em que a responsabilidade interna não é de 50% para cada um. O contrato, a origem da obrigação ou outros documentos podem demonstrar que um participante deveria suportar uma parcela diferente.
Basta pagar algumas parcelas para cobrar metade do outro?
Esse ponto ganhou uma atualização importante em 2026.
A Terceira Turma do Superior Tribunal de Justiça decidiu que, em obrigação solidária, o pagamento apenas parcial da dívida não permite o exercício imediato do direito de regresso contra os demais coobrigados.
Segundo o STJ, primeiro deve ser encerrada a relação externa com o credor mediante a quitação integral da dívida comum.
Depois disso começa a relação interna entre os devedores para acertar quanto cabe a cada um.
O julgamento tratava de uma condenação solidária, mas interpreta diretamente o artigo 283 do Código Civil e ajuda a compreender o funcionamento geral desse tipo de obrigação.
Portanto, pagar sozinho algumas prestações não significa necessariamente que já seja possível exigir judicialmente do outro devedor metade de cada pagamento de forma imediata com fundamento nessa regra de regresso.
E se apenas um dos devedores usou o dinheiro?
Isso também pode fazer diferença na relação entre os próprios devedores.
O artigo 285 do Código Civil prevê que, quando a dívida solidária interessa exclusivamente a um dos devedores, esse participante pode acabar respondendo internamente por toda ela perante quem realizou o pagamento.
Imagine dois coobrigados no contrato, mas o dinheiro foi obtido exclusivamente em benefício de um deles e isso pode ser demonstrado.
Para o banco, se ambos assinaram como solidários, continua existindo a possibilidade de cobrar qualquer um.
Depois da quitação, porém, a divisão entre os devedores pode ser discutida de maneira diferente.
Por isso, responsabilidade perante o banco e responsabilidade entre os contratantes não são necessariamente a mesma coisa.
O nome dos dois pode ser negativado?
Se ambos são devedores solidários e existe uma dívida vencida legítima, os dois estão vinculados à obrigação.
A instituição pode realizar a cobrança observando as regras aplicáveis, inclusive quanto aos cadastros de inadimplentes.
Pagar parcialmente a dívida também não libera automaticamente os demais.
O Código Civil determina que, após pagamento parcial, os outros devedores continuam solidariamente responsáveis pelo saldo restante.
Quando um deles quita integralmente a obrigação, porém, o banco não pode continuar cobrando dos demais uma dívida que já foi extinta.
A partir daí, eventual acerto financeiro passa a ocorrer entre os próprios coobrigados.
O que conferir antes de aceitar a cobrança?
Quem recebe a cobrança integral de um empréstimo feito com outra pessoa deve começar pelo contrato.
Procure a cláusula que identifica quem são os devedores e verifique se existe previsão expressa de solidariedade.
Depois, confira o saldo atualizado, os pagamentos já realizados e se o banco está cobrando apenas o que continua efetivamente devido.
Se o contrato não deixar clara a solidariedade e a instituição estiver exigindo 100% da dívida de apenas um participante, vale pedir por escrito a base contratual utilizada.
Já quando a solidariedade está expressamente prevista, o argumento de que “minha parte é apenas metade” normalmente não impede a cobrança integral pelo banco.
Leia também:
Empréstimo mais barato? Compartilhe Open Finance! Reduza juros: antecipe parcelas! Empréstimo garantido: é possível recusar na hora?Nesse caso, o problema muda de lugar: depois de pagar toda a obrigação, o devedor poderá discutir com o outro coobrigado quanto deve ser reembolsado.