Empréstimo para pagar cartão de crédito: quando trocar uma dívida pela outra reduz o custo
Troca pode diminuir juros, mas só funciona quando a nova dívida realmente custa menos e o cartão não volta a ser usado sem controle.
Contratar um empréstimo para pagar a fatura do cartão pode parecer apenas trocar uma dívida por outra. Em determinadas situações, porém, essa troca reduz de fato o custo financeiro. O ponto decisivo não é o nome da modalidade, mas quanto será pago em juros e encargos até a quitação.
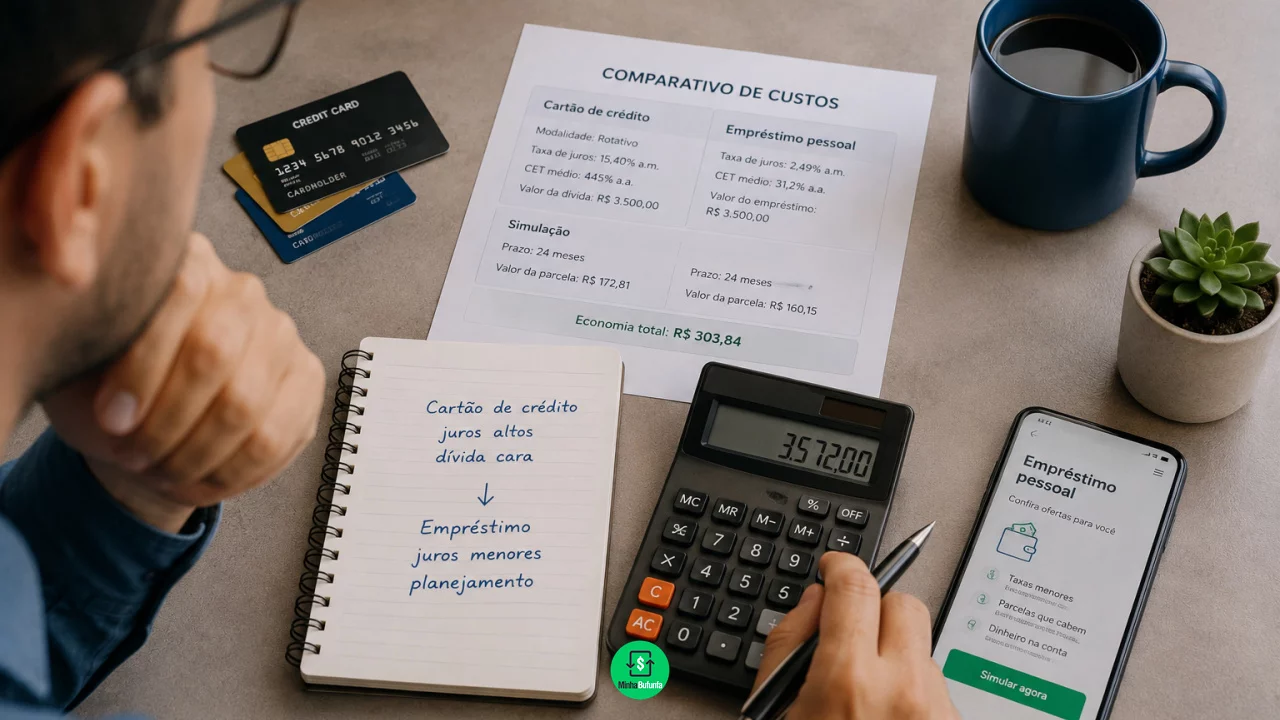
O cartão de crédito pode se tornar caro quando a fatura deixa de ser paga integralmente. O saldo restante passa a ser financiado, seja pelo crédito rotativo, seja pelo parcelamento da própria fatura. Se o consumidor encontra um empréstimo com custo efetivo menor e utiliza o dinheiro para liquidar esse saldo, pode substituir uma dívida cara por outra mais barata.
Você pode gostar:
Reforme já: empréstimo rápido Compare FIES e bancos — escolha o melhor Dinheiro rápido para negativados: escolha agoraA estratégia, contudo, perde o sentido quando o novo empréstimo possui custo semelhante, prazo excessivamente longo ou libera novamente o cartão para novos gastos que o orçamento não consegue suportar.
Rotativo começa quando a fatura não é paga integralmente
O crédito rotativo entra em cena quando o consumidor paga apenas parte da fatura e não contrata imediatamente o parcelamento do saldo restante.
Pelas regras atuais, essa modalidade pode ser utilizada somente até o vencimento da fatura seguinte. Depois, o saldo precisa ser liquidado ou transferido para outra forma de financiamento, como o parcelamento oferecido pela própria instituição.
Desde janeiro de 2024, existe ainda um limite para os encargos dessas dívidas: os juros e custos financeiros do rotativo e do parcelamento da fatura não podem ultrapassar 100% do valor original financiado.
Assim, uma dívida original de R$ 2 mil não pode acumular mais de R$ 2 mil em juros e encargos abrangidos pela regra.
O teto reduz a possibilidade de crescimento indefinido, mas uma dívida que pode chegar ao dobro do valor original continua sendo cara.
Parcelamento da fatura também é crédito
Quando o banco oferece dividir o saldo em várias prestações, não está simplesmente reorganizando a cobrança.
O consumidor contrata uma nova operação de crédito.
O parcelamento pode apresentar condições melhores que permanecer no rotativo, justamente porque permite distribuir o saldo em prazo definido. Mesmo assim, possui juros e deve ser comparado com alternativas existentes no mercado.
A fatura normalmente apresenta quantidade de prestações, valor mensal e demais condições da opção oferecida.
O erro está em aceitar automaticamente o parcelamento porque a prestação parece pequena. Uma dívida de R$ 5 mil pode ficar confortável quando dividida em muitas parcelas, mas o total desembolsado pode crescer consideravelmente.
Empréstimo pode ser mais barato que a dívida do cartão
A troca começa a fazer sentido quando o empréstimo oferece CET inferior ao custo que seria pago mantendo ou parcelando a dívida do cartão.
Imagine uma pessoa que deve R$ 6 mil e recebe do banco duas alternativas. O parcelamento da fatura levaria a um desembolso total de R$ 8.500. Um empréstimo pessoal suficiente para quitar o cartão terminaria custando R$ 7.300.
Nesse exemplo simplificado, utilizar o empréstimo para eliminar a dívida antiga reduziria o custo em R$ 1.200.
A comparação precisa utilizar propostas reais porque as taxas de crédito pessoal são personalizadas. O mesmo banco pode oferecer condições diferentes para dois clientes com rendas, relacionamentos e históricos de crédito distintos.
CET oferece uma comparação mais completa
Olhar somente para a taxa mensal pode produzir uma escolha ruim.
O Custo Efetivo Total considera não apenas os juros, mas também tributos, tarifas e demais despesas incluídas na operação. Por isso, é uma referência mais adequada para comparar alternativas.
Se o parcelamento do cartão possui determinado CET e o empréstimo pessoal apresenta um percentual menor, existe um sinal inicial de que a substituição pode reduzir o custo.
Ainda assim, vale observar os valores em reais.
O consumidor deveria comparar o saldo necessário para quitar a dívida atual com o valor total que devolverá no novo contrato.
Uma diferença pequena de taxa pode desaparecer quando o empréstimo é estendido por muitos meses.
Prazo maior pode esconder uma dívida mais cara
Uma das maneiras mais fáceis de tornar uma prestação atraente é aumentar o prazo.
Um empréstimo de R$ 6 mil em 12 meses pode ter parcela relativamente alta. Quando o mesmo crédito é dividido em 36 ou 48 meses, o compromisso mensal diminui.
O custo total, porém, tende a subir porque os juros permanecem incidindo durante mais tempo.
Por isso, não basta comparar a parcela do cartão com a parcela do empréstimo.
A nova prestação precisa caber no orçamento, mas o prazo deve ser o menor que possa ser sustentado com segurança. Transformar uma dívida do cartão que poderia ser resolvida em um ano em um empréstimo de quatro anos pode reduzir a pressão mensal e aumentar bastante o preço final.
Outras modalidades podem oferecer taxas menores
Antes de fechar um empréstimo pessoal convencional, vale verificar se existem linhas de crédito com estruturas diferentes.
Clientes elegíveis ao consignado, por exemplo, podem encontrar juros menores porque a prestação é descontada diretamente de salário ou benefício.
Créditos com garantia de investimentos, veículo ou imóvel também podem apresentar taxas inferiores ao empréstimo sem garantia.
A comparação precisa considerar os riscos adicionais. Vincular um patrimônio a uma dívida para economizar juros aumenta as consequências de uma eventual inadimplência.
Não faria sentido colocar um imóvel em risco apenas para resolver uma dívida pequena que poderia ser reorganizada por outra alternativa menos arriscada.
Empréstimo precisa quitar efetivamente o cartão
A estratégia funciona melhor quando existe uma substituição verdadeira.
Se o consumidor contrata R$ 8 mil, quita integralmente a dívida do cartão e passa a ter apenas as parcelas do empréstimo, o orçamento fica mais simples e o custo pode cair.
O problema aparece quando parte do dinheiro é usada para outras despesas ou quando a fatura antiga continua com saldo.
Nesse caso, surgem duas dívidas.
Uma operação feita com o objetivo de reduzir juros acaba aumentando o endividamento porque o consumidor mantém o saldo do cartão e acrescenta uma prestação mensal.
A destinação do novo crédito é tão importante quanto a taxa obtida.
Limite liberado pode recriar o problema
Quitar a dívida normalmente restabelece parte ou todo o limite do cartão.
Esse momento é particularmente delicado.
Uma pessoa que tinha R$ 10 mil de limite, utilizou praticamente tudo e tomou um empréstimo para pagar a fatura pode voltar a enxergar os mesmos R$ 10 mil disponíveis poucos dias depois.
Financeiramente, esse limite não voltou a ser renda. O consumidor agora possui um empréstimo sendo pago todos os meses.
Se começar novamente a financiar compras que não cabem no orçamento, poderá terminar com as parcelas do empréstimo e uma nova dívida no cartão simultaneamente.
Em alguns casos, reduzir temporariamente o limite pode ajudar a evitar que a reorganização seja desfeita.
Trocar dívida não resolve déficit mensal
Existe uma diferença entre uma dívida causada por um evento pontual e outra provocada por despesas continuamente maiores que a renda.
No primeiro caso, substituir um financiamento caro por outro mais barato pode resolver boa parte do problema.
No segundo, a troca compra tempo, mas não elimina a origem da dívida.
Se todos os meses faltam R$ 500 para pagar as despesas básicas, quitar o cartão com um empréstimo apenas libera espaço para que o déficit reapareça. Depois de algum tempo, o cartão volta a acumular saldo enquanto as parcelas do empréstimo continuam chegando.
Por isso, a reorganização precisa vir acompanhada de um orçamento que consiga sustentar a nova prestação sem depender novamente do crédito rotativo.
Menor custo precisa aparecer no valor total
Contratar um empréstimo para pagar cartão não é automaticamente uma boa ou má decisão.
A operação pode ser vantajosa quando o saldo do cartão está sujeito a um financiamento caro e existe uma proposta com CET significativamente menor, prazo administrável e prestação compatível com a renda.
Ela fica menos interessante quando a economia de juros é pequena, o prazo se alonga demais ou o consumidor mantém o comportamento que criou a dívida inicial.
A conta precisa terminar com menos dinheiro saindo do bolso, e não apenas com uma parcela mais bonita na tela do aplicativo.
Leia também:
Adie e controle suas finanças! Dinheiro extra na conta: o que fazer? No Nubank, pague em 90 dias!Trocar uma dívida por outra faz sentido quando a segunda encerra a primeira, custa menos e cabe no orçamento. Sem essas três condições, a operação pode apenas retirar o incêndio do cartão e acendê-lo novamente alguns meses adiante.