Empréstimo pela Serasa Crédito: como comparar ofertas de vários bancos antes de contratar
Plataforma reúne propostas em um só lugar, mas aprovação, taxas e contrato continuam nas mãos das instituições financeiras.
Procurar empréstimo banco por banco pode exigir várias simulações até descobrir onde existe crédito disponível e quanto cada instituição cobraria. O Serasa Crédito tenta encurtar esse caminho ao reunir ofertas de diferentes bancos, fintechs e financeiras em um mesmo ambiente.
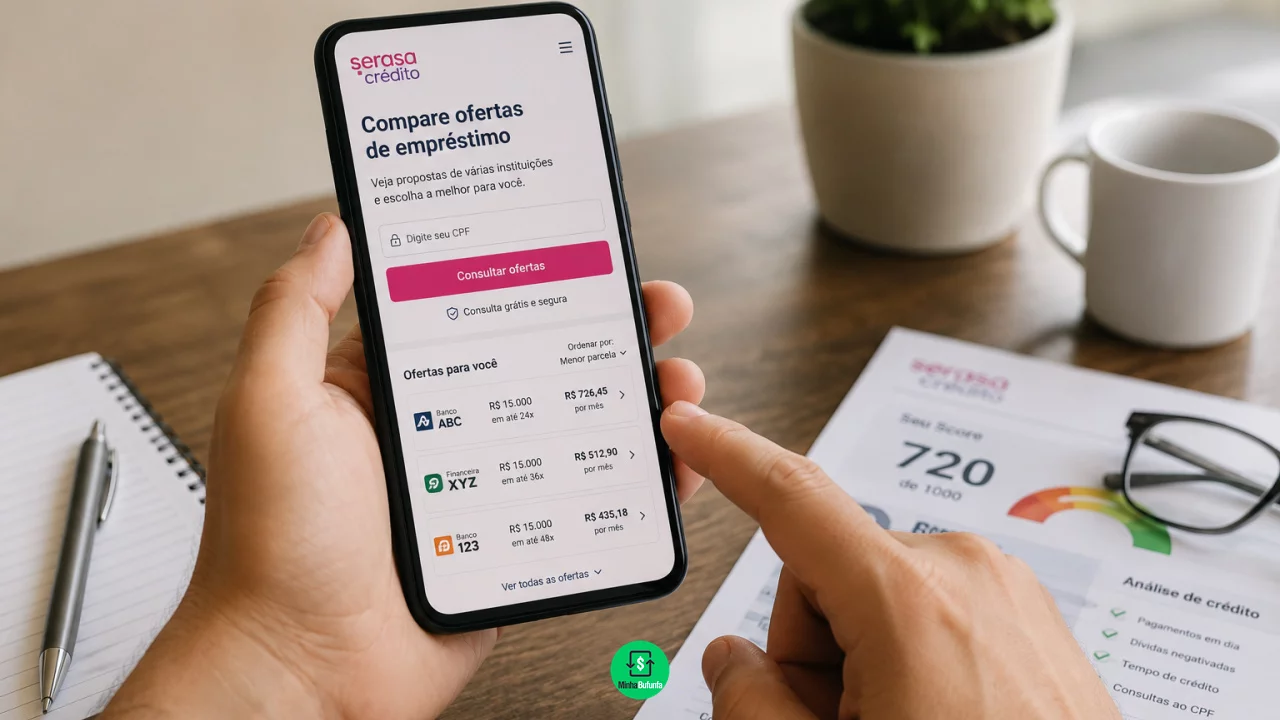
O serviço funciona como um marketplace de crédito. O consumidor informa seus dados, consulta as alternativas disponíveis para seu perfil e pode comparar condições antes de solicitar a proposta escolhida.
Você pode gostar:
Financie sua moto sem surpresas Ágil Empréstimos: confiável? Saiba já Refinancie e pague menos hojeEssa praticidade não significa que a Serasa esteja emprestando o dinheiro. Quem efetivamente concede o crédito é a instituição financeira parceira, que também realiza a análise final, estabelece as condições e decide se aprova ou não a contratação.
Consulta começa pelo CPF e pelo perfil do consumidor
O acesso ao Serasa Crédito pode ser feito pelo site ou aplicativo da Serasa.
Depois de entrar com CPF e senha, o consumidor pode acessar a área destinada a empréstimos e atualizar as informações de seu perfil quando necessário. Na simulação, informa quanto pretende contratar e em quanto tempo gostaria de pagar.
A plataforma procura então ofertas compatíveis com os dados disponíveis.
Entre os fatores considerados podem estar informações pessoais, renda, histórico de crédito, pendências registradas em birôs e outros elementos utilizados pelos parceiros em seus modelos de análise.
O resultado, portanto, não é uma tabela universal de empréstimos. As ofertas são personalizadas e podem mudar de um consumidor para outro.
Comparador evita procurar instituição por instituição
Uma das vantagens do serviço está em concentrar alternativas.
A Serasa informa que sua plataforma conecta consumidores a dezenas de instituições financeiras. Dependendo da jornada e do perfil, podem aparecer empréstimos pessoais, consignados, antecipação do FGTS e operações com garantia, entre outras modalidades.
Quando existem várias propostas, o consumidor consegue observar diferenças de prazo, parcelas e custos antes de decidir.
Isso é mais eficiente do que consultar um banco, aceitar a primeira oferta disponível e somente depois descobrir que outra instituição poderia oferecer condições melhores.
Também é possível não encontrar nenhuma proposta. Nesse caso, a ausência de oferta não significa que o CPF esteja necessariamente irregular, apenas que naquele momento os parceiros consultados não apresentaram uma opção compatível com o perfil e os parâmetros solicitados.
Simulação não garante aprovação
Encontrar uma proposta na tela ainda não significa dinheiro aprovado.
A Serasa apresenta ofertas que possuem maior compatibilidade ou chance de aprovação conforme as informações disponíveis, mas a decisão final pertence ao parceiro financeiro.
Depois que o consumidor escolhe uma alternativa, a instituição pode solicitar dados adicionais e realizar sua própria análise.
Em alguns casos, o processo continua no próprio ambiente da Serasa. Em outros, o usuário é direcionado para o site da instituição responsável para concluir a solicitação.
Por isso, expressões como “oferta disponível” ou “pré-aprovada” precisam ser lidas junto com as condições apresentadas. O crédito pode continuar sujeito à confirmação final.
Juros não devem ser comparados isoladamente
A taxa mensal chama atenção porque costuma aparecer em destaque nas propostas, mas não deveria ser o único número utilizado na decisão.
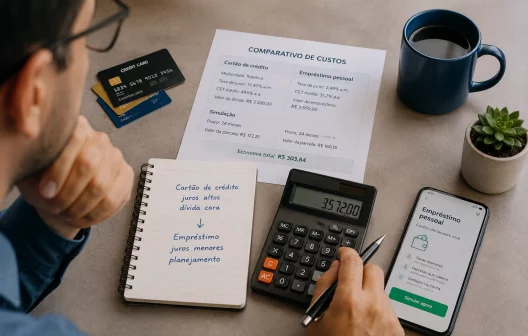
Um empréstimo com taxa aparentemente menor pode possuir prazo, encargos ou outros custos que tornam a operação mais cara no conjunto.
Além disso, alongar muito o pagamento reduz o valor mensal da prestação, mas aumenta o período em que os juros incidem.
É possível que uma oferta de 48 parcelas pareça mais confortável do que outra de 24. A comparação correta precisa considerar quanto será desembolsado até o final em cada caso.
Parcela pequena é uma fotografia mensal. O custo total mostra o filme inteiro.
CET facilita a comparação entre propostas diferentes
O Custo Efetivo Total é especialmente importante quando várias ofertas aparecem lado a lado.
O CET incorpora os custos associados à operação, incluindo juros, tributos, tarifas e outros encargos aplicáveis. Por isso, oferece uma referência mais abrangente do que observar somente a taxa nominal.
Se uma instituição anuncia juros menores, mas acrescenta custos adicionais mais elevados, seu CET pode superar o de outra proposta com taxa mensal aparentemente maior.
A análise também deve considerar o valor líquido que efetivamente será disponibilizado e o total desembolsado ao final do contrato.
Quanto maior a diferença entre esses números, mais caro é utilizar aquele dinheiro.
Prazo precisa combinar com orçamento e custo final
A quantidade de parcelas não deveria ser escolhida apenas para fazer a prestação caber no mês.
Um prazo muito curto pode comprometer excessivamente a renda mensal e elevar o risco de atraso. Um prazo muito longo pode tornar uma necessidade passageira em uma dívida que acompanha o consumidor durante anos.
O ponto de equilíbrio depende da renda disponível depois das despesas essenciais.
Se uma família já possui financiamento, cartão parcelado e outras obrigações, acrescentar uma nova prestação pode deixar pouca margem para imprevistos.
Por isso, comparar ofertas também significa observar quanto da renda futura ficará comprometido, e não simplesmente localizar a menor prestação apresentada na tela.
Modalidade de empréstimo também muda o preço
O comparador pode apresentar tipos diferentes de crédito, e essa diferença merece atenção.
Empréstimos pessoais normalmente não exigem que o consumidor ofereça um patrimônio como garantia. Essa flexibilidade pode vir acompanhada de juros maiores.
Modalidades consignadas contam com desconto da prestação diretamente na fonte de renda de determinados públicos e frequentemente apresentam custos menores.
Créditos com garantia de veículo ou imóvel também podem oferecer taxas mais baixas por reduzirem o risco da instituição, embora acrescentem uma consequência muito mais séria em caso de inadimplência: o patrimônio está vinculado à dívida.
Comparar apenas duas taxas sem observar o tipo de operação pode produzir uma falsa equivalência.
Serasa apresenta a oferta, mas não empresta o dinheiro
Essa distinção também é importante para entender quem procurar em caso de problemas.
A Serasa funciona como intermediadora do encontro entre consumidor e instituição financeira. Ela ajuda a reunir e apresentar as opções disponíveis.
Quem determina limite, juros, quantidade de parcelas, critérios de aprovação e liberação do dinheiro é o parceiro responsável pela proposta.
Depois da contratação, o contrato de empréstimo é firmado com essa instituição, não com a Serasa como credora.
Por isso, dúvidas sobre análise final, liberação do dinheiro ou condições específicas do financiamento precisam ser verificadas junto à empresa que efetivamente concedeu o crédito.
Cobrança antecipada para liberar empréstimo é sinal de alerta
A Serasa afirma expressamente que não cobra depósito antecipado para liberar crédito.
Se alguém se apresentar como representante da plataforma ou de uma instituição parceira e exigir Pix, depósito ou pagamento de uma suposta taxa para desbloquear o empréstimo, a orientação é desconfiar.
Esse tipo de abordagem é comum em golpes de crédito.
O consumidor deve acessar as ofertas diretamente pelo site ou aplicativo oficial e verificar quem é a instituição responsável pela proposta antes de fornecer informações adicionais ou assinar qualquer contrato.
Comparador ajuda, mas decisão continua sendo financeira
O Serasa Crédito resolve uma parte trabalhosa da procura por empréstimos: permite visualizar propostas de diferentes instituições sem precisar visitar cada uma separadamente.
A economia real, porém, aparece somente quando essa facilidade é utilizada para comparar corretamente.
Taxa de juros, CET, número de parcelas, valor total e modalidade precisam ser observados em conjunto. Uma proposta que aparece primeiro ou apresenta maior chance de aprovação não é necessariamente a mais barata.
Leia também:
Dinheiro na mão: empréstimo ou cartão? Seguro total contra erro ou fraude! Consignado: parcela menor, troco na mão!A plataforma funciona como uma vitrine onde várias instituições colocam suas ofertas. O consumidor ainda precisa olhar as etiquetas com cuidado. No crédito, encontrar dinheiro disponível é apenas a primeira etapa; descobrir quanto ele custará para devolver é o que determina se a proposta realmente vale a pena.