Empréstimo pré-aprovado pode ser recusado na hora de contratar? O que a oferta realmente garante
Um empréstimo exibido como pré-aprovado no aplicativo pode não representar liberação definitiva do dinheiro.
Abrir o aplicativo e encontrar uma mensagem como “R$ 20 mil pré-aprovados para você” passa a impressão de que basta escolher as parcelas e confirmar.
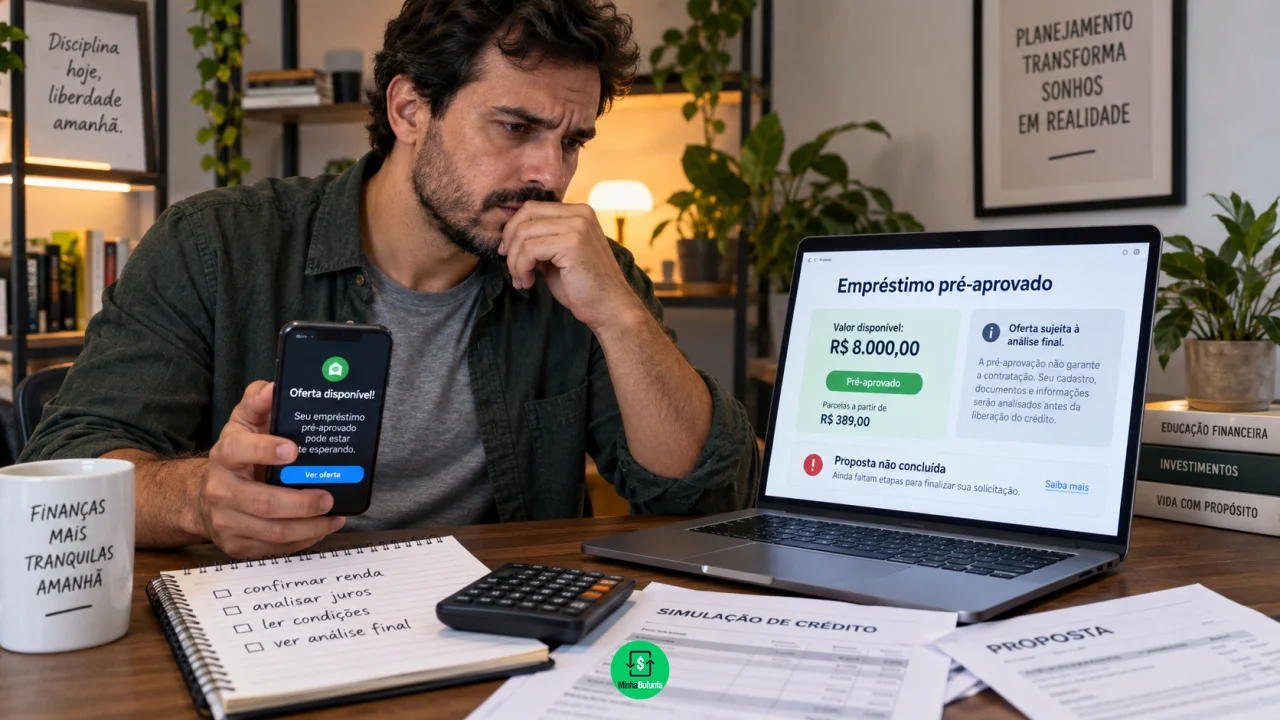
Nem sempre é assim.
Você pode gostar:
Empréstimo Pessoal BV: Dinheiro Rápido Dinheiro rápido: empréstimo online hoje Empréstimo com imóvel: só 1%/mêsExistem produtos em que o banco realmente já disponibilizou um limite que pode ser contratado imediatamente. Em outros casos, a expressão “pré-aprovado” indica apenas que o perfil passou por uma avaliação inicial e que a liberação continua sujeita a condições adicionais.
Por isso, o consumidor precisa observar o que aparece junto da oferta e não apenas o valor destacado na tela.
Pré-aprovado significa que o dinheiro já está garantido?
Não necessariamente.
Uma pré-aprovação indica que a instituição já identificou algum nível de elegibilidade para aquela linha de crédito, mas o significado concreto depende do produto e das condições apresentadas.
A Caixa, por exemplo, diferencia clientes que já possuem limite de empréstimo pessoal efetivamente pré-aprovado daqueles que ainda precisam atualizar o cadastro e passar por análise.
Para quem já possui o limite disponível, a instituição informa que a contratação pode ser feita diretamente.
Isso mostra por que duas mensagens que parecem semelhantes podem representar etapas diferentes.
A informação decisiva está nas condições que acompanham a oferta: se existe limite efetivamente disponível, validade, taxa definida e contratação imediata ou se o banco informa que a operação ainda depende de aprovação.
Por que o banco pode negar na última etapa?
A instituição financeira tem o dever de avaliar de maneira responsável as condições de crédito do consumidor antes da contratação.
Essa análise pode considerar informações disponíveis em bancos de dados de proteção ao crédito e outras informações usadas para avaliar capacidade de pagamento e risco.
Assim, entre a disponibilização inicial de uma oferta e a tentativa de contratação, a situação do cliente pode ter mudado.
Uma nova restrição cadastral, mudança significativa na capacidade financeira, atualização de dados, vencimento da oferta ou critérios de segurança podem impedir que uma operação seja concluída.
Também pode ocorrer de a mensagem inicial nunca ter representado aprovação final, mas apenas uma possibilidade de crédito sujeita à análise.
O banco pode consultar novamente o cliente?
A legislação de proteção ao consumidor não obriga a instituição a conceder crédito apenas porque fez uma avaliação inicial.
Na verdade, o Código de Defesa do Consumidor determina que o fornecedor avalie responsavelmente as condições de crédito antes da contratação.
A análise também é coerente com as regras do sistema financeiro que exigem das instituições critérios de concessão e gerenciamento de risco.
Isso significa que o cliente pode atender aos critérios em determinado momento e deixar de atendê-los posteriormente.
O que o banco não deve fazer é apresentar a operação como absolutamente garantida se ainda existem condições relevantes capazes de impedir sua contratação.
A oferta precisa mostrar juros e condições?
Sim.
Quando há uma verdadeira oferta de crédito ao consumidor, ela precisa apresentar informações importantes de maneira clara.
Entre elas estão o Custo Efetivo Total, a taxa de juros, os encargos previstos, o valor das prestações e o prazo de validade da oferta.
O CDC determina inclusive que esse prazo de validade seja de pelo menos dois dias.
Além disso, o fornecedor não pode dificultar a compreensão dos riscos e custos do crédito nem indicar que a operação será concluída sem avaliação da situação financeira do consumidor.
Por isso, vale salvar a tela da oferta antes de avançar.
Ela permite conferir posteriormente se taxa, número de parcelas ou outras condições foram alteradas.
E se a oferta desaparecer antes da contratação?
Primeiro é preciso verificar se havia uma data de validade.
Imagine que o aplicativo mostre em uma segunda-feira uma oferta de R$ 15 mil válida até sexta-feira. Se o cliente tentar contratar semanas depois, não deve presumir que aquela condição continua disponível.
Situação diferente ocorre se uma oferta ainda válida, apresentada como disponível para contratação imediata, desaparece ou é recusada sem que as condições informadas expliquem essa possibilidade.
Nesse caso, vale pedir ao banco esclarecimento sobre o motivo.
O fato de o crédito envolver análise de risco não elimina os deveres de informação, transparência e tratamento adequado na relação com o cliente.
Oferta pré-aprovada obriga o banco a emprestar?
Não é possível responder apenas olhando a expressão “pré-aprovado”.
É preciso analisar o conteúdo da comunicação.
Se a mensagem era claramente uma simulação ou indicava que a liberação dependia de análise posterior, não existe a mesma expectativa de uma oferta definitiva.
Já uma comunicação detalhada que apresente um limite efetivamente disponível, condições concretas e prazo de validade precisa ser analisada à luz das regras de proteção da oferta e da transparência.
O consumidor que se sentir induzido ao erro pode registrar reclamação no SAC, na ouvidoria da instituição e nos canais de defesa do consumidor.
Também é importante guardar prints, e-mails ou notificações que mostrem exatamente o que havia sido prometido.
Taxa e valor também podem mudar?
Podem existir diferenças se a primeira tela for apenas uma estimativa ou simulação.
Por isso, o consumidor deve conferir as condições finais antes de confirmar.
Uma propaganda indicando “até R$ 30 mil”, por exemplo, não significa que todos os clientes terão direito ao valor máximo.
Da mesma forma, uma taxa anunciada “a partir de” determinado percentual não representa necessariamente a taxa que será oferecida para aquele perfil.
Antes da contratação, a instituição deve apresentar os custos efetivos da operação.
O cliente deve comparar principalmente o CET e o total que será pago, não apenas o valor da parcela.
O que fazer se o empréstimo pré-aprovado for recusado?
Primeiro, confira se a oferta informava que estava sujeita a nova análise e se ainda estava dentro da validade.
Depois, verifique se houve alteração cadastral, restrição no CPF ou mudança nas condições apresentadas.
Se o aplicativo exibiu uma oferta concreta e a instituição simplesmente deixou de cumpri-la, peça uma explicação formal e guarde o protocolo.
A principal diferença está entre oportunidade de crédito e contratação concluída.
“Pré-aprovado” pode significar que o banco já fez parte da análise, mas não é uma palavra mágica que substitui todas as condições do contrato.
Leia também:
Empréstimo seguro com FGTS! Renda garantida com crédito bloqueado! Empréstimo mais barato? Compartilhe Open Finance!O consumidor deve observar o texto completo da oferta. É ele que revela se havia dinheiro efetivamente disponível para contratação ou apenas uma proposta sujeita à confirmação final.