Nubank permite 90 dias para pagar a primeira parcela: carência aumenta os juros?
Adiar o primeiro vencimento dá mais fôlego ao orçamento, mas o dinheiro fica mais tempo sujeito aos juros
O Empréstimo Pessoal do Nubank permite que clientes elegíveis escolham uma data mais distante para começar a pagar. Atualmente, a instituição anuncia a possibilidade de deixar a primeira parcela para até 90 dias depois da contratação.
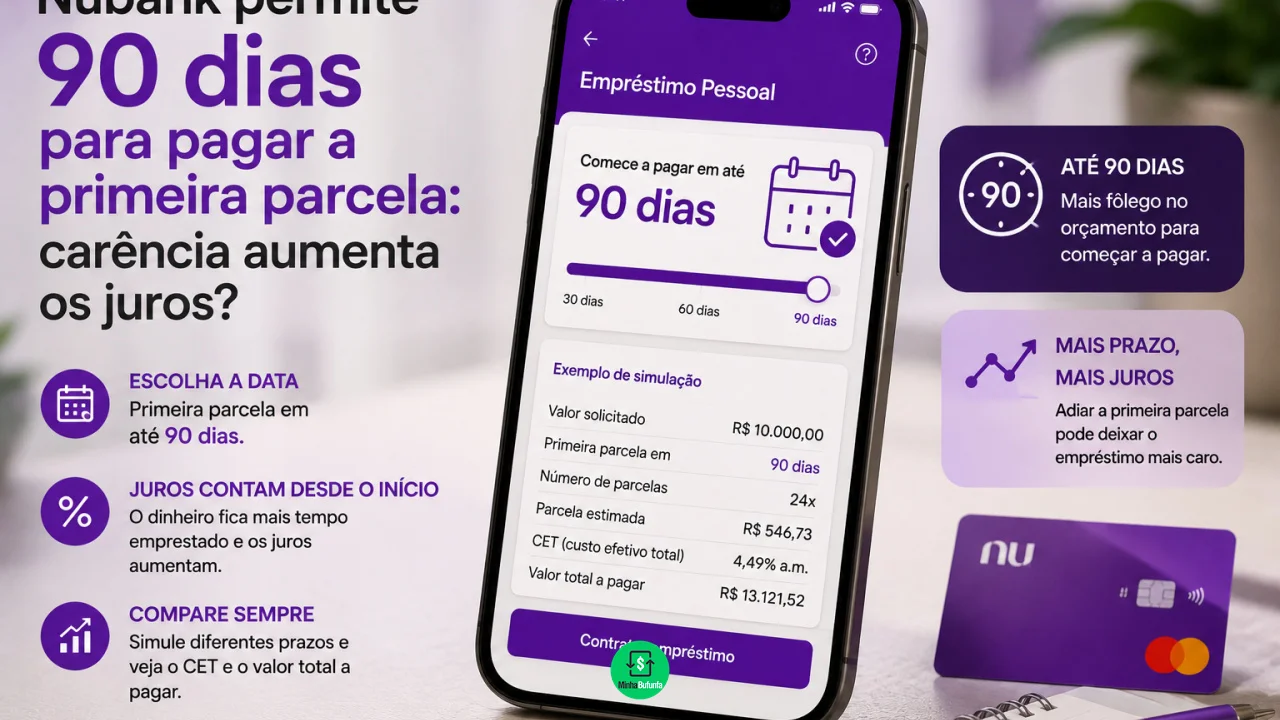
A flexibilidade pode ser interessante para quem precisa do dinheiro agora, mas sabe que o orçamento ficará mais confortável nos próximos meses. Isso não significa, porém, ganhar três meses sem custo.
Você pode gostar:
Reforme já: empréstimo rápido Empréstimo Pessoal BV: Dinheiro Rápido Financie seu imóvel AGORA!Os juros do empréstimo são calculados diariamente sobre a operação. Por isso, quando o intervalo entre a liberação do dinheiro e o primeiro pagamento aumenta, o saldo fica mais tempo sujeito à incidência de juros.
Na prática, escolher 90 dias para a primeira parcela pode tornar o empréstimo mais caro do que iniciar os pagamentos antes, mesmo que o valor solicitado e o número de prestações sejam semelhantes. A comparação correta deve ser feita diretamente na simulação, observando parcela, juros, CET e total a pagar.
Como funcionam os 90 dias para começar a pagar?
O Nubank informa que o Empréstimo Pessoal pode oferecer até 90 dias para o início dos pagamentos.
Isso não significa que todos os clientes necessariamente receberão a opção máxima.
As condições do empréstimo são personalizadas de acordo com o perfil e a análise de crédito. Valor disponível, taxa de juros, quantidade de parcelas e datas possíveis aparecem durante a simulação no aplicativo.
Ao contratar, o cliente recebe o dinheiro na conta e assume a obrigação de realizar os pagamentos nas datas indicadas no contrato.
Se escolher uma primeira parcela para daqui a 30 dias, por exemplo, começará a reduzir o saldo da dívida mais cedo.
Se escolher uma data próxima de 90 dias, terá um período maior sem desembolso mensal, mas a dívida já existe durante esse intervalo.
É justamente esse período que precisa ser considerado na decisão.
Carência de 90 dias aumenta o valor dos juros?
Em condições equivalentes, um prazo maior antes do primeiro pagamento tende a aumentar o custo.
O contrato atual do Empréstimo Pessoal Nubank estabelece que os juros são calculados de forma exponencial e capitalizados diariamente, considerando um ano de 365 dias.
Isso significa que o crédito começa a produzir encargos antes do vencimento da primeira prestação.
Imagine, apenas para ilustrar a lógica, duas simulações do mesmo empréstimo com a mesma taxa. Em uma delas, o cliente começa a pagar depois de 30 dias. Na outra, somente depois de 90.
No segundo cenário, o dinheiro ficou aproximadamente dois meses adicionais sem que houvesse amortização por meio de uma parcela. Essa diferença tende a aparecer no custo da operação.
Isso não quer dizer que basta multiplicar a taxa mensal pelo número de meses de carência. O cálculo real considera a metodologia prevista no contrato, além de IOF e das demais condições específicas apresentadas para aquele cliente.
A forma mais segura de descobrir a diferença é fazer duas simulações no aplicativo alterando apenas a data da primeira parcela e comparar os resultados.
O que comparar antes de escolher a primeira parcela
Olhar somente para o valor mensal pode levar a uma conclusão errada.
Uma opção pode deixar a primeira prestação mais distante e oferecer uma parcela aparentemente confortável, mas terminar com um valor total maior.
Antes de confirmar, compare principalmente:
- valor que será efetivamente liberado;
- data da primeira parcela;
- número total de parcelas;
- taxa de juros mensal e anual;
- Custo Efetivo Total, o CET;
- valor de cada prestação;
- IOF e outros custos apresentados;
- valor total que será pago.
O CET é particularmente importante porque reúne os encargos e despesas da operação em uma única referência.
O próprio Nubank informa que as taxas são personalizadas e podem variar bastante entre clientes. Portanto, uma taxa vista por outra pessoa ou divulgada em uma simulação de exemplo não garante as mesmas condições para uma nova contratação.
Quando pode valer a pena esperar mais para pagar?
Apesar do custo potencialmente maior, escolher uma primeira parcela mais distante não é necessariamente uma decisão ruim.
Tudo depende da situação financeira.
Imagine alguém que precisa fazer uma despesa urgente em setembro, mas sabe que receberá o 13º salário ou outra entrada extraordinária alguns meses depois. Começar a pagar imediatamente pode pressionar um orçamento que já está apertado.
Nesse caso, alguma carência pode proporcionar organização financeira.
O erro seria escolher automaticamente os 90 dias apenas porque o banco oferece essa possibilidade.
Se o consumidor consegue começar a pagar em 30 dias sem comprometer despesas essenciais, vale comparar quanto economizaria escolhendo o prazo menor.
Também é importante evitar usar a carência apenas para adiar um problema financeiro. Se hoje não existe renda suficiente para absorver as parcelas e não há perspectiva concreta de melhora, três meses podem apenas transferir a dificuldade para frente.
Dá para reduzir os juros depois da contratação?
O empréstimo pode ser antecipado.
O contrato do Nubank prevê pagamento antecipado, total ou parcial, com redução proporcional dos juros e demais acréscimos correspondentes ao período antecipado.
Isso significa que uma pessoa que inicialmente escolheu um prazo maior pode posteriormente antecipar pagamentos se tiver dinheiro disponível.
A antecipação pode reduzir o custo da dívida porque elimina juros que seriam cobrados pelo tempo que ainda faltava até os respectivos vencimentos.
Ainda assim, não faz sentido contratar contando obrigatoriamente com uma renda futura incerta.
O ideal é que as parcelas normais já sejam compatíveis com o orçamento. Uma eventual antecipação deve funcionar como oportunidade de economizar, não como condição indispensável para conseguir pagar a dívida.
Simular 30, 60 e 90 dias ajuda a encontrar a melhor opção
A principal vantagem da escolha oferecida pelo Nubank é permitir que o cliente teste diferentes combinações antes de assumir a dívida.
No aplicativo, é possível informar o valor desejado, selecionar a quantidade de parcelas e escolher a data disponível para o primeiro vencimento. Antes da confirmação, aparecem as condições financeiras da operação.
Vale usar essa etapa como ferramenta de comparação.
Em vez de perguntar apenas “quanto fica a parcela se eu começar em 90 dias?”, compare também quanto será pago começando antes.
Se uma diferença relativamente pequena no prazo provocar aumento relevante no total, talvez seja melhor reorganizar o orçamento e iniciar os pagamentos mais cedo.
Os até 90 dias oferecidos pelo Nubank são, portanto, uma forma de flexibilizar o fluxo de caixa, e não um período de empréstimo gratuito.
Leia também:
Crédito fácil a 2% ao mês! Contrate sem biometria! Dinheiro na mão: empréstimo ou cartão?Quanto mais tempo o dinheiro permanecer emprestado, maior tende a ser a incidência de juros. A decisão mais econômica é aquela tomada depois de comparar as simulações pelo CET e pelo valor total a pagar, e não apenas pela comodidade de adiar a primeira prestação.