Renegociou o empréstimo, mas a parcela antiga foi cobrada: como conferir a duplicidade?
Na transição entre contratos, compare datas de vigência, saldo quitado e lançamentos para saber se houve uma parcela prevista ou cobrança duplicada.
Renegociar um empréstimo costuma substituir o cronograma anterior por outro, mas essa troca pode ocorrer perto da data de débito. Quando a parcela antiga aparece na conta, o cliente não deve assumir automaticamente que o banco cobrou duas vezes nem que tudo está correto. É necessário conferir a proposta aceita, a data de liquidação do contrato antigo e a primeira parcela do novo acordo.
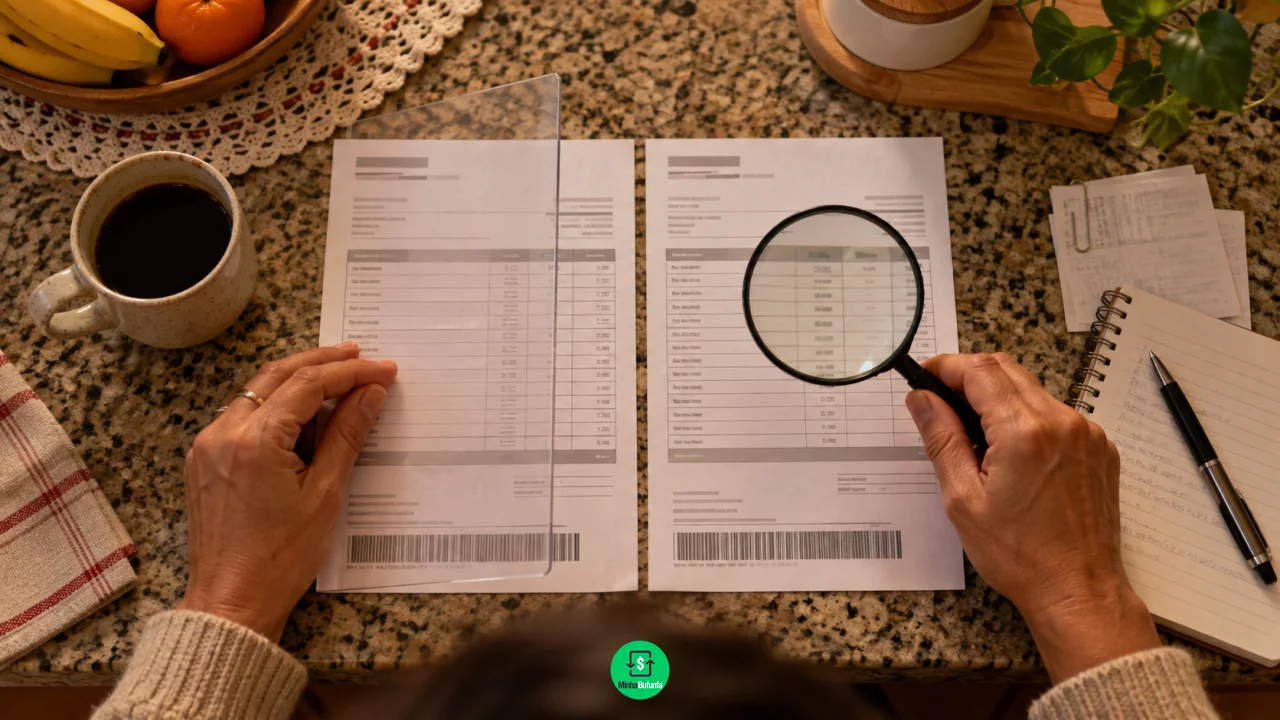
Peça os dois demonstrativos: saldo devedor quitado ou refinanciado, valor eventualmente usado na operação e calendário do contrato novo. Em algumas modalidades, uma parcela próxima do vencimento já estava processada e entra no cálculo da renegociação; em outras, o lançamento pode precisar ser estornado. Só o banco consegue confirmar como a operação foi estruturada, mas o cliente deve exigir informação compreensível.
Compare lançamentos, não apenas nomes parecidos
Você pode gostar:
Empréstimos: tipos e cuidados essenciais! Dinheiro na Hora: Simule Grátis! Aproveite +20% no penhor da CaixaRegistre a confirmação do atendimento e mantenha os documentos reunidos até o lançamento seguinte. Caso o valor ou a informação ainda divirja do combinado, retorne ao protocolo original, descreva o que permaneceu errado e peça reanálise formal, sem aceitar orientação apenas verbal.
Acompanhe a situação até o ciclo seguinte, porque ajustes de folha, fatura ou sistema podem não aparecer no mesmo dia. Essa verificação protege o orçamento e comprova rapidamente se a solução informada foi concluída.
Também vale revisar se o débito afetou outras obrigações da conta. Se ele provocou uso de limite, devolução de pagamento ou atraso em conta essencial, registre esses efeitos no protocolo. A correção precisa considerar o lançamento principal e suas consequências verificáveis, e não apenas devolver ou ajustar uma parcela isolada. Em qualquer resposta, confirme por escrito a data em que a situação ficará regularizada e acompanhe o extrato após esse prazo.
Não entregue códigos de segurança, senha ou acesso ao aplicativo para quem promete resolver a divergência. Bancos e financeiras possuem canais próprios de atendimento e ouvidoria. A combinação de contrato, comprovante e protocolo oferece mais proteção do que uma negociação improvisada por mensagem.
Contrato, demonstrativo e datas mostram se a cobrança está correta
Em empréstimos, quase toda dúvida relevante depende de três documentos: contrato ou proposta aceita, demonstrativo atualizado da dívida e extrato que mostra o débito ou a liberação. É neles que aparecem vencimento, forma de cobrança, saldo devedor, juros, seguro, tarifas, parcelas já pagas e, quando existe renegociação, o que aconteceu com o contrato anterior. Uma tela de oferta no aplicativo ou uma conversa com o atendimento não substitui esses registros.
Ao perceber desconto indevido, parcela antecipada, cobrança após renegociação ou valor inesperado para quitar, organize os documentos por data. Compare o que estava previsto com o que foi efetivamente debitado. Informe no protocolo qual lançamento está sendo questionado, em vez de pedir apenas uma revisão geral. Isso facilita a apuração e deixa claro se a reclamação envolve duplicidade, atraso de baixa, alteração de vencimento ou cálculo de liquidação antecipada.
A instituição deve explicar sua conclusão de forma compreensível. Em quitação ou amortização, peça a memória de cálculo e confirme se o pagamento reduzirá prazo, valor da parcela ou encerrará o contrato. Em pré-aprovação retirada, solicite o motivo geral pelos canais oficiais, mas não trate a oferta como dinheiro disponível antes da contratação. Crédito é analisado até a formalização e pode depender de critérios internos informados pela instituição.
Resolver o erro sem criar outra dívida é a prioridade
A urgência de liberar margem, evitar desconto em conta ou cobrir uma parcela pode levar o cliente a contratar novo crédito sem comparar custo. Antes disso, considere se o problema é temporário e se há uma alternativa menos onerosa, como aguardar a análise, negociar vencimento ou usar recursos já previstos no orçamento. Um empréstimo novo para consertar uma falha operacional pode acrescentar juros e comprometer a renda por mais tempo.
Se a resposta inicial não corrigir uma cobrança claramente divergente, leve o protocolo à ouvidoria e guarde todos os comprovantes. Nos consignados, acompanhe também o extrato do benefício ou da folha no mês seguinte; nas renegociações, confirme que o contrato antigo foi de fato baixado. A conferência posterior é tão importante quanto a reclamação inicial, pois identifica desconto repetido ou saldo que continuou sendo atualizado apesar da solução prometida.
No extrato, anote data, valor e descrição de cada débito. Na fatura ou contrato, identifique a parcela correspondente. Depois, abra contestação apontando exatamente o que parece duplicado e anexe comprovantes. Isso acelera a análise e evita que um débito legítimo seja confundido com a primeira prestação do novo acordo.
Leia também:
Empréstimo: Nubank ou tradicional? Confirmação: CET do financiamento com inflação? Descubra agora!Até a resposta, não deixe de acompanhar a nova parcela. O erro comum é parar de pagar o contrato renegociado por acreditar que a cobrança antiga o substituiu, criando atraso em uma dívida que se pretendia organizar. Caso a renda não comporte ambos os valores, comunique isso no protocolo e peça orientação formal sobre o pagamento enquanto a divergência é apurada.