Seguro prestamista no empréstimo é obrigatório? Quando dá para cancelar e receber parte do dinheiro
Seguro pode quitar ou amortizar uma dívida em situações previstas no contrato, mas sua contratação é opcional e o cancelamento pode gerar devolução do valor referente ao período de cobertura ainda não utilizado.
Contratar um empréstimo e descobrir no detalhamento da operação uma cobrança de seguro prestamista pode gerar uma dúvida: é preciso aceitar esse produto para conseguir o dinheiro?
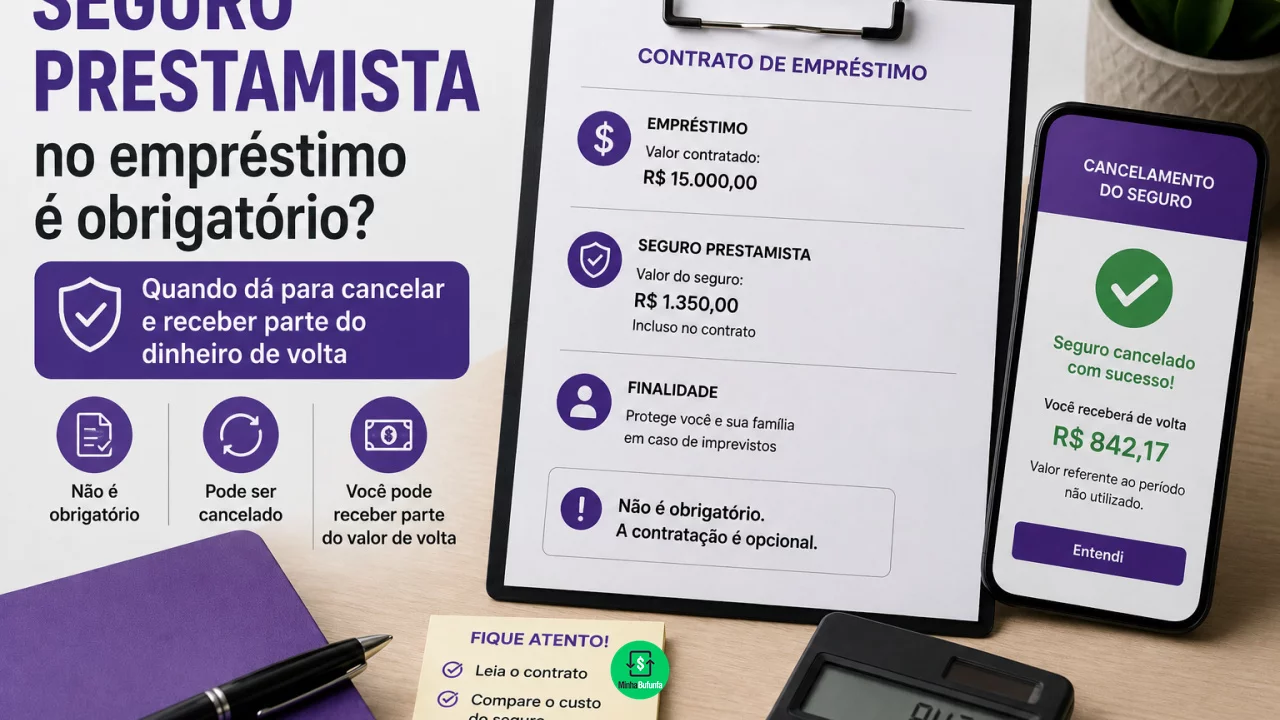
Em regra, não. A Superintendência de Seguros Privados, a Susep, esclarece que a contratação do seguro prestamista é opcional. O consumidor também pode solicitar seu cancelamento a qualquer momento, observadas as condições do contrato, com devolução do prêmio pago referente ao período de cobertura que ainda não transcorreu, quando houver.
Você pode gostar:
Refinancie e pague menos hoje Compare FIES e bancos — escolha o melhor Dinheiro rápido: empréstimo online hojeIsso não significa que o seguro seja necessariamente inútil. Dependendo das coberturas contratadas, ele pode assumir o pagamento de uma dívida ou de determinadas parcelas quando ocorre um evento previsto, como morte, invalidez ou outra situação incluída na apólice.
A questão principal é saber exatamente o que está sendo comprado e quanto custa.
O que é seguro prestamista?
Seguro prestamista é uma proteção ligada a uma obrigação financeira.
Ele pode estar associado a empréstimos bancários, financiamentos de veículos e imóveis, cartão de crédito, consórcios, compras parceladas e outras dívidas. Caso aconteça um risco coberto pelo contrato, a seguradora paga uma indenização destinada à quitação, amortização ou pagamento de determinado número de parcelas da obrigação.
As coberturas não são necessariamente iguais em todos os produtos.
Um seguro pode prever morte e invalidez. Outro pode adicionar determinadas situações relacionadas à perda de renda, conforme as condições aprovadas para aquele plano.
Por isso, encontrar a palavra “prestamista” no contrato não é suficiente para saber o que está protegido.
É preciso consultar o certificado ou as condições contratuais e verificar os riscos cobertos, exclusões, carências, prazo de vigência e valor pago pelo seguro.
O seguro prestamista é obrigatório para conseguir empréstimo?
A Susep afirma expressamente que não.
A contratação é opcional e os documentos do seguro devem ser separados daqueles relacionados à obrigação financeira assumida.
Isso significa que o seguro não deve ser apresentado ao consumidor como se fosse simplesmente uma parte inevitável dos juros do empréstimo.
Imagine uma proposta mostrando R$ 10 mil de crédito, 24 parcelas e um seguro prestamista acrescentado ao custo da operação. O cliente precisa conseguir identificar que existe um seguro e qual valor está sendo destinado a ele.
O preço pago pelo seguro recebe o nome de prêmio. Ele é diferente dos juros cobrados pelo banco pelo dinheiro emprestado.
Essa distinção também é importante para comparar ofertas. Dois empréstimos com a mesma taxa de juros podem apresentar custos diferentes se um deles incluir um seguro contratado pelo cliente.
Posso cancelar o seguro depois de contratar?
Sim.
Segundo as regras divulgadas pela Susep, o segurado pode cancelar o seguro prestamista a qualquer momento. Quando houver prêmio já pago referente a um período futuro de cobertura, esse valor deverá ser devolvido proporcionalmente.
Imagine um seguro contratado para acompanhar um empréstimo durante 36 meses e cujo prêmio tenha sido pago antecipadamente.
Se o consumidor cancelar a proteção depois de 12 meses, ainda existem 24 meses de período futuro. O cálculo da devolução deverá considerar a parcela do prêmio correspondente ao período que deixou de ser coberto, de acordo com as condições aplicáveis.
Isso não significa necessariamente receber de volta tudo o que foi pago.
A cobertura já existiu durante os primeiros 12 meses e esse período não é simplesmente apagado pelo cancelamento.
Antes de solicitar, vale conferir:
- quanto foi pago pelo seguro;
- período total de vigência;
- coberturas contratadas;
- quanto tempo já transcorreu;
- regras de cancelamento;
- forma prevista para restituição do prêmio.
Também é importante solicitar comprovante do cancelamento.
E se eu quitar o empréstimo antes do prazo?
Nesse caso existe uma consequência especialmente importante.
O seguro prestamista está vinculado à dívida. Se a obrigação é extinta antecipadamente, a proteção também perde sua finalidade.
A Susep informa que, na extinção antecipada da dívida, o seguro é automaticamente cancelado, devendo a seguradora ser comunicada. Se houve pagamento antecipado do prêmio, o valor correspondente ao período futuro deverá ser devolvido ao segurado.
Imagine um financiamento planejado para quatro anos que seja totalmente quitado no segundo ano.
Não faria sentido manter durante os dois anos seguintes um seguro cuja finalidade era proteger uma dívida que já não existe.
Por isso, quem antecipa a quitação de empréstimo ou financiamento também deveria conferir se existia seguro prestamista e como será feita a restituição correspondente.
Cancelar o seguro reduz a parcela do empréstimo?
Depende de como o prêmio foi cobrado.
Se o seguro foi financiado junto com a operação, seu custo pode ter sido incorporado ao valor total utilizado para calcular as parcelas. Em outras situações, a cobrança pode aparecer separadamente.
Cancelar a proteção não significa necessariamente que a prestação seguinte cairá imediatamente em determinada quantia.
O consumidor precisa verificar como a instituição processará a devolução ou a compensação do valor correspondente.
Por isso, a pergunta correta ao cancelar não é somente “quanto receberei?”. Também vale perguntar “como essa devolução será realizada?”.
Vale a pena manter o seguro prestamista?
Não existe resposta única.
A proteção pode ser relevante para alguém cuja família teria dificuldade de assumir determinadas obrigações se ocorresse morte ou invalidez, por exemplo. Em outros casos, as coberturas podem duplicar proteções que o consumidor já possui por meio de outros seguros.
O custo também importa.
Antes de aceitar, compare o valor total do prêmio com as situações efetivamente protegidas e leia as exclusões. A própria Susep recomenda atenção às condições contratuais, pois características como carência, capital segurado e coberturas podem variar.
Seguro prestamista não deveria passar despercebido no meio de uma pilha de números do empréstimo.
Ele é um produto separado, com preço, cobertura e regras próprias. Pode ser útil, mas não é uma taxa obrigatória por simplesmente pedir dinheiro emprestado.
Leia também:
Cancelamento com reembolso imediato. Seu veículo pode garantir seu novo empréstimo! 🚗💰 Dinheiro na mão: empréstimo ou cartão?E, se a dívida terminar antes do seguro, vale conferir se uma parte daquele dinheiro também precisa voltar para você.