Simuladores de empréstimo online: o que observar antes de preencher dados
Veja o que observar em simuladores de empréstimo online antes de preencher dados, comparar parcelas e avaliar propostas.
Simuladores de empréstimo online podem ajudar a comparar valores, parcelas e prazos antes de contratar crédito. Eles tornam a pesquisa mais rápida, mas também exigem cuidado. Antes de preencher dados em qualquer página, é importante entender o que está sendo solicitado e qual será o uso das informações.
Nem todo simulador funciona da mesma forma. Alguns apenas fazem uma estimativa simples. Outros direcionam para propostas reais, análise de perfil ou contato comercial. Por isso, observar detalhes antes de avançar evita confusão e ajuda a tomar decisões mais conscientes.
Simuladores de empréstimo online: para que servem?
Você pode gostar:
Microcrédito BNDES na hora Dinheiro rápido para negativados: escolha agora Refinancie e pague menos hojeSimuladores de empréstimo online servem para mostrar uma previsão de valor, prazo e parcela. Eles podem ajudar o consumidor a entender se uma contratação cabe no orçamento. Também permitem comparar cenários, como valor menor, prazo mais curto ou parcela mais baixa.
O ponto principal é lembrar que simulação não é garantia de aprovação. O resultado exibido pode mudar após análise da instituição, conferência de informações e avaliação das condições finais. Por isso, a simulação deve ser vista como etapa de pesquisa.
1. Veja se o site ou aplicativo é confiável
Antes de preencher qualquer informação, confira se a página pertence a uma instituição conhecida, plataforma clara ou canal oficial. A aparência profissional não basta. É importante verificar nome da empresa, informações de contato, política de privacidade e explicação sobre o serviço.
Se a página não informa quem está por trás da simulação ou apresenta condições muito vagas, tenha cautela. Crédito envolve compromisso financeiro e uso de dados pessoais. A transparência precisa aparecer desde o início.
2. Entenda quais dados são pedidos
Um simulador pode solicitar informações básicas, como valor desejado, prazo e renda aproximada. Alguns também pedem dados pessoais para gerar proposta mais específica. Antes de preencher, veja se aquela informação é realmente necessária para a etapa em que você está.
Quanto mais sensível for a informação, maior deve ser o cuidado. Se o usuário ainda está apenas pesquisando, pode preferir simuladores que mostram estimativas sem exigir muitos dados logo no começo.
3. Diferencie simulação de contratação
Simular não deve significar contratar automaticamente. Antes de avançar, confira se você está apenas calculando uma previsão ou se está iniciando uma solicitação formal. Essa diferença precisa estar clara na página.
Uma boa plataforma informa cada etapa do processo. O usuário deve saber quando está comparando valores, quando está enviando uma solicitação e quando está aceitando uma proposta.
4. Observe o custo total
A parcela é apenas uma parte da decisão. O custo total mostra quanto será pago ao final do contrato. Um prazo mais longo pode deixar a parcela menor, mas manter o compromisso por mais tempo. Um prazo curto pode reduzir o tempo de dívida, mas aumentar a pressão mensal.
Antes de se animar com a primeira parcela exibida, procure o valor total, prazo, possíveis encargos e condições principais. Crédito deve ser comparado pelo conjunto, não por um número isolado.
5. Compare diferentes prazos
Um bom simulador permite testar cenários. Ao mudar o prazo, o valor da parcela muda. Essa comparação ajuda a encontrar uma alternativa mais equilibrada para o orçamento.
O ideal é escolher uma parcela que caiba com folga, não apenas no limite. Se a parcela só cabe quando nada dá errado, o empréstimo pode gerar aperto nos meses seguintes.
6. Verifique se há taxas ou serviços vinculados
Algumas propostas podem incluir custos adicionais, seguros ou serviços extras. Esses itens precisam estar claros antes da contratação. O consumidor deve entender o que está sendo cobrado e se o valor entra na parcela ou no custo total.
Quando a informação aparece de forma confusa, vale interromper a contratação e buscar esclarecimento. Uma decisão financeira precisa ser compreendida antes de ser aceita.
7. Cuidado com promessas absolutas
Desconfie de mensagens que prometem aprovação certa, liberação sem análise ou condições fora da realidade. Em geral, instituições sérias avaliam perfil, renda, histórico e capacidade de pagamento antes de oferecer crédito.
Promessas exageradas podem levar o consumidor a preencher dados sem analisar. O foco deve estar em clareza, contrato e condições compatíveis com o orçamento.
8. Avalie o impacto no orçamento
Depois de simular, leve a parcela para o seu orçamento mensal. Some contas fixas, mercado, transporte, fatura do cartão, parcelas existentes e despesas variáveis. A nova parcela precisa caber nesse conjunto.
- Qual é a renda líquida do mês?
- Quanto já está comprometido com contas e parcelas?
- Existe margem para imprevistos?
- A parcela continuará cabendo por todo o prazo?
- O crédito resolve uma necessidade real?
9. Não preencha por impulso
A facilidade do simulador pode criar sensação de urgência. Em poucos cliques, a pessoa vê valores e pode avançar sem pensar. O ideal é fazer a simulação, anotar as condições e comparar com calma.
Se a necessidade não for urgente, esperar um pouco pode ajudar. Esse intervalo permite revisar o orçamento, buscar outras opções e evitar uma contratação por impulso.
10. Guarde as condições apresentadas
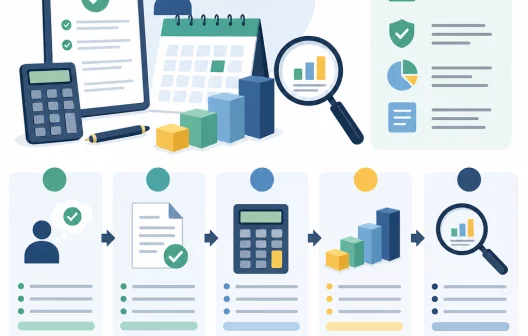
Quando uma simulação parecer interessante, registre as condições principais. Anote valor solicitado, prazo, parcela, custo total, data da simulação e instituição. Isso facilita a comparação com outras alternativas.
Também ajuda a conferir se a proposta final mudou. Se os valores forem diferentes, será mais fácil identificar o que foi alterado antes de aceitar.
Quando o simulador ajuda de verdade
O simulador ajuda quando é usado como ferramenta de comparação. Ele mostra cenários e ajuda a entender o impacto de uma dívida antes da contratação. Isso evita decisões baseadas apenas em propaganda ou em uma parcela aparentemente baixa.
Ele também pode ajudar a descobrir que o empréstimo não é a melhor saída. Às vezes, a simulação mostra que a parcela ficaria pesada demais. Nesse caso, adiar, reduzir o valor ou buscar outra solução pode ser mais prudente.
Quando parar antes de avançar
Vale parar quando as condições não estão claras, quando a página pede informações demais logo no início, quando a parcela fica no limite do orçamento ou quando a proposta parece boa demais para ser real. A pausa protege o consumidor de decisões ruins.
Também é melhor parar se o objetivo do empréstimo não estiver claro. Crédito deve ter finalidade definida e plano de pagamento. Sem isso, pode virar apenas mais uma dívida.
Conclusão
Simuladores de empréstimo online podem ser úteis, mas devem ser usados com atenção. Antes de preencher dados, observe confiabilidade, informações solicitadas, custo total, prazo, parcela e impacto no orçamento.
A simulação é apenas uma etapa de pesquisa. A contratação só deve acontecer quando as condições estiverem claras e a parcela couber com segurança na renda mensal.
Perguntas frequentes
Simulação garante aprovação?
Não. A simulação mostra uma estimativa ou possibilidade, mas a aprovação depende da análise da instituição.
Devo preencher todos os dados em qualquer simulador?
Não. Antes de preencher, confira quem oferece o serviço e se as informações solicitadas fazem sentido para a etapa.
O que comparar entre simuladores?
Compare parcela, prazo, custo total, condições adicionais, clareza das informações e impacto no orçamento.