Tabela Price: por que o saldo devedor cai pouco no começo, mesmo pagando as parcelas?
A evolução dos juros e da amortização explica a diferença entre a prestação paga e a redução da dívida.
Depois de alguns pagamentos de um financiamento, o consumidor consulta o saldo e percebe que a dívida caiu menos do que imaginava. A prestação foi paga integralmente, mas parte relevante do valor cobriu juros do período. Na Tabela Price, essa composição muda ao longo do contrato, mesmo quando a parcela calculada para juros e amortização permanece constante.
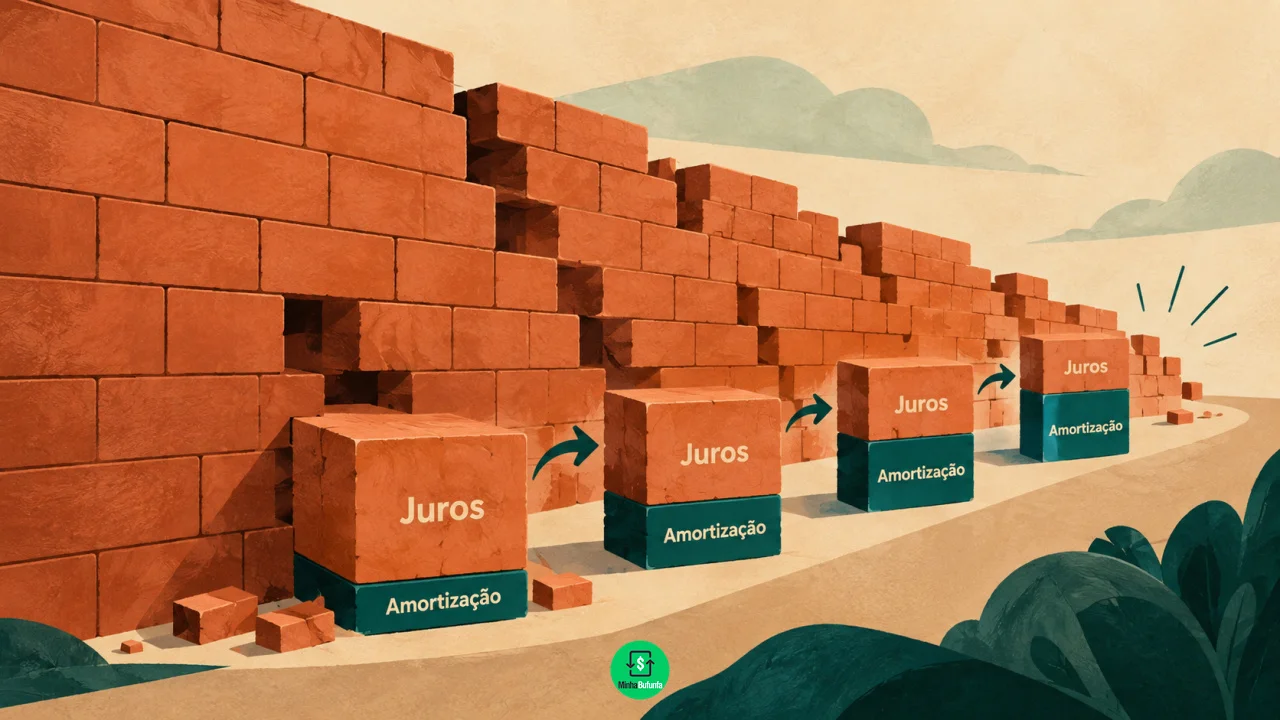
O sistema distribui uma prestação que reúne duas partes: os juros calculados sobre o saldo e a amortização, que efetivamente reduz a dívida. No começo, o saldo é maior e os juros consomem uma parcela mais significativa do pagamento. Conforme o principal diminui, os juros caem e a amortização passa a ocupar uma parte maior da mesma prestação.
Você pode gostar:
Receba já 5 parcelas FGTS! Dinheiro rápido para negativados: escolha agora Ágil Empréstimos: confiável? Saiba jáEssa lógica não significa que o banco deixa de reconhecer os primeiros pagamentos. Ela explica por que a soma das parcelas pagas não pode ser subtraída integralmente do valor financiado. Para conferir a operação, é necessário observar a planilha de evolução, distinguindo amortização, juros e eventuais valores adicionais que integram o desembolso mensal.
A prestação é composta por juros e redução do principal
Amortizar é diminuir o capital que ainda está em aberto. Juros remuneram o período em que esse capital permanece financiado, conforme a taxa e as condições contratadas. Na Price com taxa fixa e períodos regulares, a prestação é calculada para liquidar o saldo ao final do prazo, mantendo constante a parcela destinada a esses dois componentes.
Como os juros são calculados sobre o saldo, um principal elevado gera uma parcela maior de juros. A amortização é a diferença entre a prestação e os juros daquele período. Depois do pagamento, o saldo reduzido serve de base para o cálculo seguinte, permitindo que mais dinheiro seja destinado à amortização sem aumentar a prestação calculada.
O Banco Central utiliza essa lógica em sua metodologia de financiamento com prestações fixas. Ela pressupõe parâmetros definidos, como valor, taxa e prazo. Na operação real, o demonstrativo precisa refletir o contrato; por isso, não é adequado aplicar a mesma planilha a financiamentos com intervalos diferentes, indexação ou outras condições sem fazer os ajustes necessários.
Uma simulação mostra o avanço da amortização
Considere um exemplo hipotético de R$ 10 mil financiados em 24 meses, com juros de 2% ao mês, sem indexação, tarifas ou seguros. A prestação calculada é de aproximadamente R$ 528,71. No primeiro mês, os juros são R$ 200, e cerca de R$ 328,71 amortizam o principal, deixando saldo próximo de R$ 9.671,29.
No segundo pagamento, os juros caem para aproximadamente R$ 193,43 e a amortização sobe para R$ 335,29. A prestação continua praticamente igual, mas sua composição já mudou. Na última parcela da simulação, os juros ficam próximos de R$ 10,37, enquanto cerca de R$ 518,34 correspondem à amortização, respeitados os ajustes de arredondamento da operação.
O exemplo não corresponde a uma oferta bancária. Ele mostra que os primeiros pagamentos reduzem o saldo, porém em ritmo diferente dos últimos. Após 12 parcelas, o saldo da simulação fica em torno de R$ 5.591,30, não em R$ 5 mil. Isso ocorre porque os pagamentos iniciais carregam mais juros, e não porque metade das parcelas deveria eliminar exatamente metade do principal.
O valor cobrado pode incluir componentes fora da Price
Em um financiamento real, seguros, tarifas e outros encargos podem integrar o pagamento mensal, conforme a contratação. A prestação de juros e amortização, portanto, não é necessariamente igual ao total que sai da conta. Se o consumidor usar o desembolso completo como medida da redução da dívida, poderá superestimar o capital amortizado.
A existência de indexador também exige atenção. Atualização do saldo e variação de determinados componentes podem alterar os valores ao longo do contrato. Por isso, a expressão “Tabela Price” não permite afirmar que qualquer financiamento terá desembolso absolutamente invariável. É necessário ler a modalidade e verificar como os demais fatores atuam sobre a operação.
Pagamentos em atraso criam outra diferença. Multa e encargos de mora não devem ser confundidos com amortização normal. Um mês em que o consumidor desembolsa mais para regularizar a parcela pode não produzir redução proporcionalmente maior no principal. A planilha precisa separar esses valores para permitir uma avaliação correta do saldo depois da regularização.
A conferência depende da evolução contratual, não apenas do extrato
Peça um demonstrativo que permita identificar saldo anterior, juros, amortização, atualização e saldo posterior. Confira também taxa, quantidade de parcelas e datas utilizadas. Se os valores não corresponderem ao contrato, solicite a memória de cálculo antes de concluir que toda diferença é explicada pelo sistema de amortização escolhido.
Quem pretende antecipar pagamentos deve pedir uma simulação específica para a data desejada. O saldo de quitação não se obtém apenas somando as parcelas futuras, porque elas incluem juros relacionados a períodos que ainda não ocorreram. Em relações de consumo, a liquidação antecipada deve observar a redução proporcional de juros e demais acréscimos conforme as regras aplicáveis.
Leia também:
Parcela fixa: Selic caiu, seu contrato não muda. Reúna provas para prorrogar crédito! Atendimento garantido em empréstimo.FromArgb.Se a intenção for fazer uma amortização extraordinária, compare o efeito sobre prazo e prestação quando essas alternativas estiverem disponíveis. O benefício depende do contrato e da estratégia do orçamento. Conhecer a composição da Price permite avaliar a redução efetiva da dívida, sem confundir dinheiro pago, encargos do período e capital que deixou de permanecer financiado.