Conta que rende 100% do CDI vai render menos com a Selic em 14%? Entenda o efeito da queda no dinhei
Manter uma rentabilidade de 100% do CDI não significa receber sempre a mesma taxa: quando os juros da economia recuam, o rendimento em reais também tende a diminuir.
Contas digitais que anunciam rendimento de 100% do CDI criaram uma referência fácil para o consumidor. O dinheiro fica disponível e, dependendo das regras do produto, passa a render automaticamente ou depois de determinado período. Quando aparece a expressão "100% do CDI", porém, é fácil interpretar esse percentual como uma rentabilidade fixa. Não é assim.
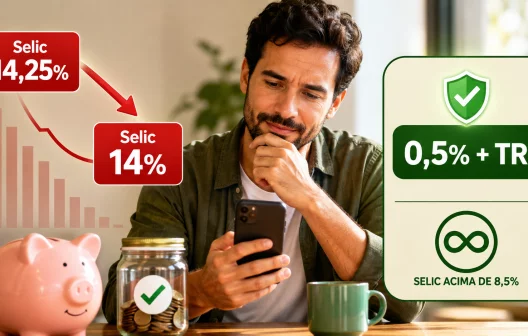
O Copom reduziu a Selic para 14% ao ano em 5 de agosto de 2026. Poucos dias depois, a B3 indicava CDI de 13,90% ao ano, atualizado em 17 de agosto. Antes da redução mais recente dos juros, a mesma referência aparecia em 14,15% ao ano em julho.
Você pode gostar:
Evite multas: declare herança no IR Ganhe mais milhas agora em 2025 Declare importações rapidamente!Portanto, uma conta pode continuar prometendo exatamente 100% do CDI e, ainda assim, entregar menos dinheiro do que entregava antes.
100% do CDI não é uma taxa fixa
O CDI é uma referência formada a partir de operações de curtíssimo prazo realizadas entre instituições financeiras. Ele acompanha de perto a trajetória da Selic, embora as duas taxas não sejam exatamente a mesma coisa.
Quando uma conta anuncia rendimento de 100% do CDI, ela está dizendo que o produto acompanhará integralmente essa referência conforme as regras previstas para aquela aplicação.
Se o CDI sobe, o rendimento tende a aumentar. Se cai, o ganho também diminui.
Isso é diferente de um investimento prefixado de 13% ao ano, por exemplo, no qual a taxa é definida no momento da contratação. Em um produto pós-fixado atrelado ao CDI, o resultado acompanha a taxa ao longo do período.
Por isso, "100%" não significa "100% ao ano". Significa 100% de uma taxa que muda.
Quanto R$ 1 mil, R$ 5 mil e R$ 10 mil podem render?
Uma simulação ajuda a enxergar a diferença.
Considere, apenas para efeito de comparação, que o CDI permanecesse durante um ano inteiro em 13,90% ao ano. Compare esse cenário com outro em que permanecesse em 14,15%.
Os valores abaixo são aproximações brutas, sem descontar impostos, tarifas ou particularidades de cada produto:
Valor aplicado |
A 14,15% ao ano |
A 13,90% ao ano |
Diferença aproximada |
|
R$ 1.000 |
R$ 141,50 |
R$ 139,00 |
R$ 2,50 |
|
R$ 5.000 |
R$ 707,50 |
R$ 695,00 |
R$ 12,50 |
|
R$ 10.000 |
R$ 1.415,00 |
R$ 1.390,00 |
R$ 25,00 |
A diferença provocada por uma pequena queda da taxa não parece enorme quando analisada em um único ano. Mas o raciocínio se repete conforme os juros continuam mudando.
Se o ciclo de cortes avançar e o CDI cair para níveis mais baixos, a distância em relação ao rendimento observado quando a Selic estava mais alta ficará maior.
Além disso, a rentabilidade real não é calculada simplesmente aplicando uma taxa anual fixa sobre o saldo inicial. O CDI varia ao longo do período e o rendimento é acumulado conforme as regras do produto. A tabela serve para mostrar a direção e a ordem de grandeza da mudança, não para prever exatamente o saldo de uma conta daqui a 12 meses.
O imposto pode reduzir ainda mais o valor recebido
Outro detalhe é que rendimento bruto e dinheiro efetivamente disponível não são necessariamente iguais.
Muitas contas remuneradas utilizam por trás produtos de renda fixa como CDB ou RDB. Nos CDBs, há incidência de Imposto de Renda sobre os rendimentos segundo a tabela regressiva, além de IOF quando o resgate ocorre nos primeiros 30 dias.
Mas o consumidor não deve presumir que toda conta que anuncia 100% do CDI funciona exatamente da mesma forma.
É preciso verificar qual produto financeiro está por trás da remuneração, quando o dinheiro começa a render, se existe valor máximo remunerado, quais são as condições de resgate e como ocorre a tributação.
Uma conta que rende desde o primeiro dia pode entregar resultado diferente de outra que exige permanência mínima. Da mesma maneira, promoções podem pagar um percentual elevado do CDI apenas até determinado saldo ou por prazo limitado.
A porcentagem estampada na propaganda é apenas uma das regras.
Com a queda da Selic, ainda vale deixar dinheiro rendendo a 100% do CDI?
A redução do rendimento não torna automaticamente essas contas ruins.
Para dinheiro que precisa permanecer disponível, uma conta remunerada pode continuar oferecendo praticidade e rentabilidade enquanto os recursos aguardam utilização. O fato de passar a render um pouco menos decorre principalmente da queda da referência utilizada pelo produto.
O erro seria comparar a rentabilidade atual com aquela obtida em um período de juros mais altos e concluir que a instituição reduziu necessariamente a porcentagem oferecida.
Se o produto continua pagando 100% do CDI, ele continua entregando exatamente a proporção prometida. O que mudou foi o próprio CDI.
Também não faz sentido mover dinheiro para um investimento mais arriscado apenas para tentar recuperar alguns décimos de ponto percentual perdidos com a queda dos juros. Prazo, liquidez, segurança e objetivo daquele dinheiro continuam fazendo parte da decisão.
O que acontece se a Selic continuar caindo?
A tendência é que investimentos pós-fixados ligados ao CDI acompanhem o movimento.
Isso significa que contas remuneradas, CDBs pós-fixados e outros produtos desse tipo podem entregar menos rendimento nominal conforme os juros recuam. Em contrapartida, outros investimentos podem reagir de maneira diferente, dependendo de prazo, indexador e condições de mercado.
Para quem deixa dinheiro parado em uma conta que rende 100% do CDI, a mudança mais importante é entender que o número "100%" pode continuar imóvel enquanto o rendimento em reais vai mudando por baixo dele.
Com CDI em 13,90% ao ano em meados de agosto de 2026, R$ 10 mil expostos a essa taxa produzem uma perspectiva de rendimento menor do que produziriam com CDI de 14,15%, caso cada taxa permanecesse constante durante todo o período.
Leia também:
Última chance: abono salarial 2026! Controle suas finanças agora! Consulte seu dinheiro esquecido já!A conta não deixou necessariamente de pagar 100% do CDI. O pedaço continua sendo inteiro. O bolo é que ficou um pouco menor.