IPVA, IPTU e seguros de 2027: quanto guardar por mês para não depender do cartão?
Usar os valores pagos em 2026 como ponto de partida e dividir a estimativa pelos meses disponíveis até o vencimento ajuda a transformar despesas anuais em parcelas do próprio orçamento.
Janeiro costuma concentrar despesas que não aparecem com a mesma intensidade durante o restante do ano. IPVA, IPTU, renovação de seguros, matrícula escolar e outras cobranças podem chegar justamente quando o orçamento ainda sente os gastos de dezembro. Quando nenhum dinheiro foi separado antecipadamente, parcelar tudo no cartão parece ser a saída mais simples.
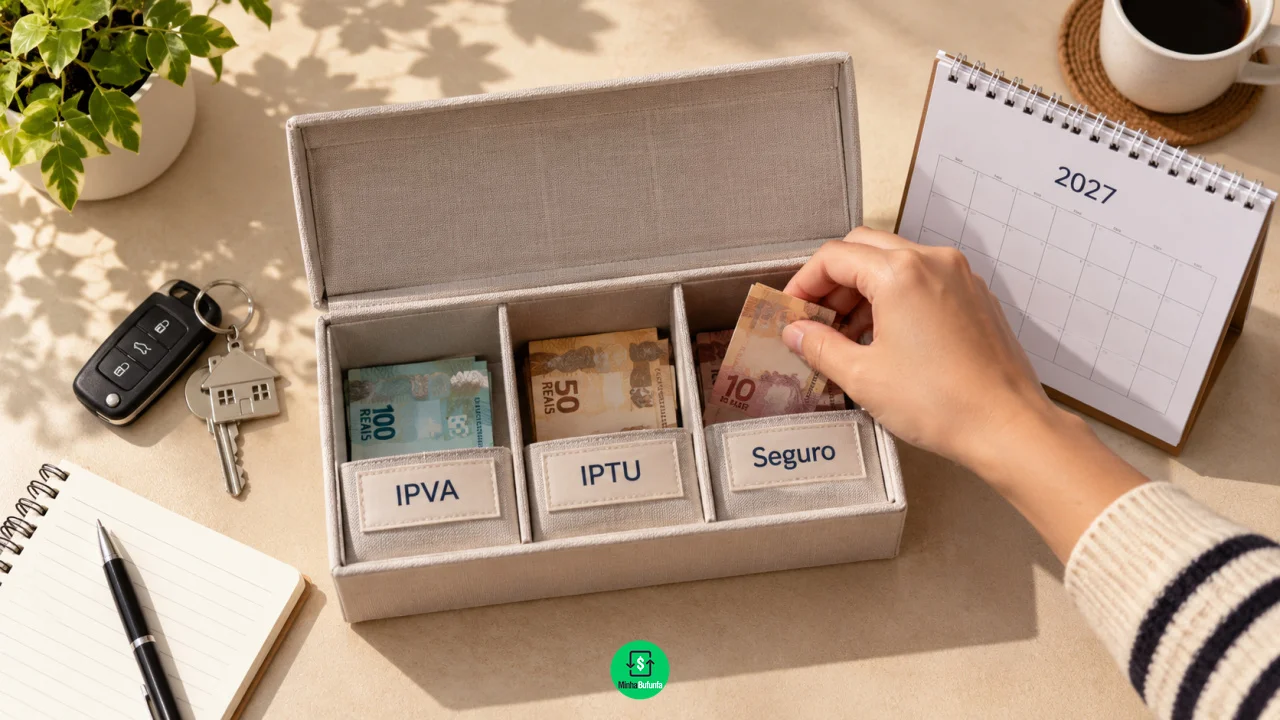
Há uma alternativa menos dependente do crédito: começar ainda em 2026 a formar uma reserva específica para esses gastos. O cálculo pode ser feito mesmo antes da divulgação dos valores oficiais de 2027. Basta usar os pagamentos deste ano como referência inicial e atualizar a estimativa assim que governos e seguradoras divulgarem os novos preços.
Você pode gostar:
Pare brigas por dinheiro hoje Conta errada no seguro? Garanta já Saque seu FGTS inativo agoraA lógica é diferente da reserva de emergência. IPVA, IPTU e renovação de seguro são despesas previsíveis. Se o contribuinte sabe que elas chegarão, pode transformar um pagamento anual elevado em pequenos aportes mensais feitos antes do vencimento.
Comece somando quanto essas despesas custaram no último ano
O primeiro passo é recuperar os valores efetivamente pagos em 2026. Quem possui carro pode consultar o IPVA deste ano e o prêmio do seguro. Proprietários de imóveis podem acrescentar o IPTU e outras cobranças anuais que costumam se concentrar no começo do ano.
Imagine uma família que tenha pago R$ 2.400 de IPVA, R$ 1.800 de IPTU e R$ 2.400 pelo seguro do veículo. O total anual dessas três despesas seria de R$ 6.600.
Esse número ainda não é uma previsão do custo de 2027. O IPVA pode mudar conforme o valor do veículo e as regras do estado; o IPTU depende da legislação municipal e da base de cálculo do imóvel; e o seguro pode subir ou cair de acordo com avaliação de risco, coberturas escolhidas e política da seguradora.
Ainda assim, os R$ 6.600 oferecem uma referência muito mais útil do que esperar as cobranças chegarem para descobrir quanto será necessário pagar. Se houver possibilidade de aumento, também é possível montar a provisão com alguma margem e corrigir o valor depois que as cobranças oficiais forem conhecidas.
O valor mensal depende principalmente de quando o dinheiro será usado
Depois de estimar a despesa, a segunda conta é dividir o total pelo número de meses disponíveis até o pagamento.
Se alguém precisa juntar R$ 6.600 ao longo de 12 meses, precisaria separar R$ 550 por mês. Quem começa apenas seis meses antes precisaria dobrar esse esforço para R$ 1.100 mensais. Começar faltando três meses exigiria R$ 2.200 por mês.
É justamente essa diferença que torna o planejamento antecipado importante. A despesa anual é a mesma, mas seu impacto mensal muda conforme o tempo disponível para formar a reserva.
Em setembro de 2026, quem ainda não começou pode adaptar a conta. Se a intenção é ter R$ 3.600 disponíveis no começo do próximo ano e ainda existem quatro aportes possíveis antes de janeiro, por exemplo, seriam necessários R$ 900 por aporte. Se esse valor não cabe no orçamento, a própria conta já mostra que será necessário combinar uma entrada maior com eventual parcelamento ou rever outras despesas.
Não é preciso esperar janeiro para começar um planejamento de janeiro. Quanto antes parte do valor for separada, menor será a pressão sobre os últimos salários do ano.
IPVA e IPTU precisam ser recalculados quando os valores de 2027 forem divulgados
A estimativa baseada em 2026 serve para iniciar a reserva, mas deve ser atualizada. IPVA e IPTU não possuem um único cálculo nacional.
O IPVA é estadual e normalmente considera o valor do veículo e a alíquota definida pela unidade da federação, além de regras próprias de isenção e descontos. No Rio Grande do Sul, por exemplo, automóveis e camionetes tiveram alíquota de 3% no IPVA 2026, enquanto motocicletas ficaram em 2%. O calendário e os benefícios oferecidos para 2027 devem ser conferidos quando forem oficialmente divulgados.
O IPTU é municipal e também varia de acordo com as regras locais. Porto Alegre, por exemplo, ofereceu em 2026 desconto de até 11% para pagamento antecipado, além da possibilidade de parcelamento. Outros municípios adotam calendários e benefícios diferentes.
Esses exemplos mostram por que não é seguro assumir que descontos ou condições de 2026 serão repetidos em 2027. A reserva deve ser montada primeiro pela estimativa e ajustada depois pela guia oficial.
Se o valor final vier menor, sobra dinheiro para outra meta. Se vier maior, o contribuinte já terá acumulado boa parte da despesa e precisará completar apenas a diferença.
Seguro merece uma provisão própria porque o preço pode variar bastante
O seguro não funciona como um imposto com alíquota previamente determinada. A Superintendência de Seguros Privados (SUSEP) explica que as seguradoras têm liberdade para fixar o prêmio de acordo com os riscos avaliados.
No seguro de automóvel, características como região de circulação, perfil do condutor, uso do veículo e outros fatores podem influenciar o preço. Alterações nas coberturas, franquia ou características do automóvel também podem mudar a proposta de renovação.
Por isso, usar o prêmio de 2026 como referência não significa presumir que o seguro custará exatamente o mesmo em 2027. Ele funciona apenas como uma base para começar a guardar dinheiro.
Também vale fazer novas cotações antes da renovação. Se a reserva foi calculada com base em um seguro de R$ 2.400 e uma nova proposta custa R$ 2.100 com coberturas adequadas, os R$ 300 restantes continuam pertencendo ao orçamento e podem ser direcionados para outra despesa anual.
O contrário também pode acontecer. Se a renovação subir para R$ 2.700, quem já formou uma reserva precisará encontrar apenas R$ 300 adicionais, em vez dos R$ 2.700 completos.
Pagar à vista só faz sentido se o desconto compensar e o dinheiro já estiver separado
Formar uma provisão também aumenta o poder de escolha quando chegam os boletos. O consumidor deixa de decidir entre pagar no cartão ou comprometer todo o salário daquele mês e passa a comparar as formas de pagamento disponíveis.
Se houver desconto relevante para cota única, o dinheiro acumulado pode permitir aproveitar a redução sem mexer na reserva de emergência. Se o parcelamento oficial for sem juros e o desconto à vista for pequeno, manter parte do dinheiro disponível e seguir o calendário pode ser uma alternativa razoável.
A comparação deve ser feita quando as regras de 2027 forem publicadas. O erro é considerar o limite do cartão como se fosse uma reserva financeira. Parcelar R$ 3 mil em dez vezes reduz a cobrança inicial para R$ 300, mas também ocupa o orçamento dos dez meses seguintes e se soma às compras que surgirem nesse período.
Quando várias despesas anuais entram no cartão ao mesmo tempo, parcelas de IPVA, IPTU, seguro e gastos de fim de ano podem continuar aparecendo até a metade do ano seguinte.
A provisão mensal transforma uma conta anual em despesa previsível
Depois que as despesas de 2027 forem pagas, o planejamento pode continuar imediatamente para 2028. Se IPVA, IPTU e seguros somarem R$ 7.200 no ano, separar R$ 600 mensais durante 12 meses cria uma provisão suficiente para chegar ao próximo calendário com o dinheiro praticamente pronto.
O valor pode ficar em uma aplicação de baixo risco e com liquidez compatível com as datas de pagamento. Como o objetivo é utilizar o dinheiro dentro de poucos meses, preservar o recurso e garantir acesso na data necessária é mais importante do que assumir riscos em busca de rentabilidade maior.
Também ajuda manter essa quantia separada do dinheiro utilizado nas despesas do mês. Quando a provisão fica misturada ao saldo da conta-corrente, é mais fácil gastar uma parte e perceber a falta apenas quando o imposto chega.
IPVA, IPTU e seguros não são emergências. São despesas previsíveis, mesmo quando o valor exato ainda não foi divulgado. Usar 2026 como referência, dividir o total pelos meses disponíveis e atualizar a conta assim que os valores de 2027 forem conhecidos permite chegar ao início do próximo ano com mais opções — inclusive escolher entre pagamento à vista e parcelamento sem transformar o cartão na única saída.