Parcelado sem juros ou desconto à vista: como calcular qual opção custa menos?
O desconto à vista pode superar a vantagem de deixar o dinheiro rendendo durante o parcelamento; para decidir corretamente, é preciso comparar o preço reduzido com o custo financeiro.
Uma compra de R$ 1.200 pode ser oferecida por dez parcelas de R$ 120 sem juros ou por R$ 1.104 à vista, com 8% de desconto. À primeira vista, a segunda alternativa parece claramente melhor porque reduz a despesa em R$ 96. Por outro lado, quem já possui os R$ 1.104 poderia manter o dinheiro aplicado e pagar as parcelas aos poucos.
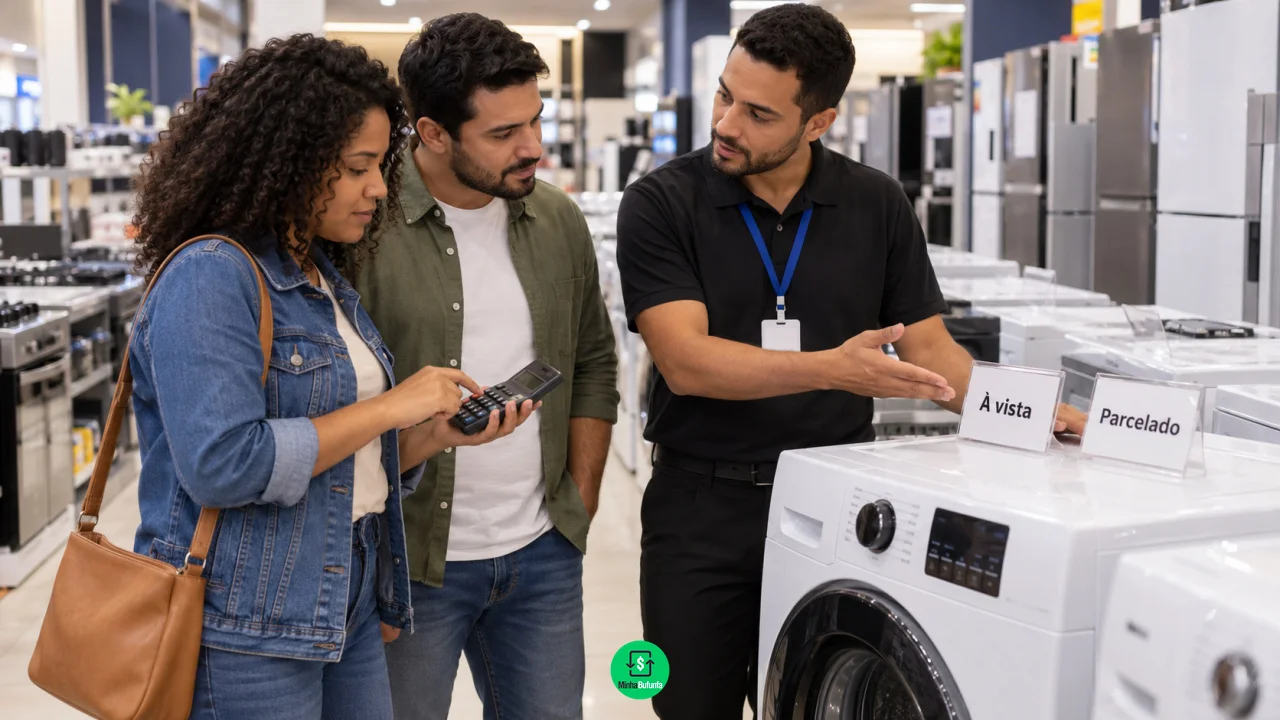
É justamente aí que a comparação fica mais interessante. Parcelamento “sem juros” significa que não existe uma taxa explicitamente adicionada às prestações, mas, quando há desconto para pagamento imediato, existe uma diferença financeira entre entregar o dinheiro agora e distribuí-lo ao longo dos próximos meses.
Você pode gostar:
Evite juros abusivos! Saiba identificar Declare importações rapidamente! 5 dicas para economizar já!Para saber qual opção realmente custa menos, não basta comparar os R$ 96 de desconto com o rendimento de dez meses sobre R$ 1.104. O dinheiro aplicado diminuiria conforme cada parcela fosse paga. O cálculo correto considera o valor e a data de cada pagamento.
O desconto à vista cria um custo implícito para quem escolhe parcelar
Quando o preço parcelado é maior do que o preço à vista, o consumidor está abrindo mão de um desconto em troca de mais tempo para pagar. Financeiramente, essa diferença funciona de maneira semelhante ao custo de um financiamento, mesmo que a loja anuncie a opção como “dez vezes sem juros”.
No exemplo de uma compra de R$ 1.200 em dez parcelas de R$ 120 ou R$ 1.104 à vista, o desconto nominal é de 8% sobre o preço anunciado. Porém, para descobrir se vale a pena parcelar e manter os R$ 1.104 aplicados, é necessário descobrir qual rendimento compensaria exatamente essa diferença.
Considerando, apenas para fins didáticos, que a primeira parcela seja paga em 30 dias, o parcelamento corresponde a uma taxa implícita de aproximadamente 1,55% ao mês em relação ao preço à vista. Em termos efetivos, isso equivale a pouco mais de 20% ao ano.
Isso significa que manter o dinheiro investido só venceria a opção à vista se a aplicação conseguisse entregar um retorno líquido compatível com esse custo durante o período, considerando também as retiradas mensais necessárias para pagar as parcelas. Uma aplicação que renda menos do que essa taxa não compensaria financeiramente a perda do desconto nesse exemplo.
Comparar apenas o percentual do desconto pode levar a uma conclusão errada
Um desconto de 5%, 8% ou 10% não pode ser comparado diretamente com uma taxa anual de investimento sem considerar o prazo. Uma redução de 8% recebida imediatamente em uma compra que seria parcelada por dez meses é diferente de um investimento que promete 8% ao longo de um ano inteiro.
Também é preciso trabalhar com rendimento líquido. Se a aplicação escolhida estiver sujeita a Imposto de Renda ou outras cobranças, o valor que interessa para a comparação é aquilo que efetivamente permanecerá com o investidor depois desses custos.
Quanto maior o desconto à vista e menor o prazo do parcelamento, mais difícil tende a ser para um investimento conservador compensar a diferença. Em sentido contrário, quando o desconto é muito pequeno e o parcelamento é longo, manter o dinheiro investido pode se tornar mais interessante.
Imagine, por exemplo, que a loja ofereça apenas 1% de desconto para pagamento imediato e permita dividir a compra em 12 vezes pelo preço cheio. Nesse cenário, abrir mão de liquidez para economizar apenas 1% merece uma análise diferente daquela de uma oferta com 10% ou 15% de abatimento.
Quando não existe desconto, parcelar tende a preservar melhor o dinheiro
A análise fica mais simples quando o preço é rigorosamente igual nas duas opções. Se um produto custa R$ 1.200 à vista ou 12 vezes de R$ 100 e não existe nenhum benefício adicional para o pagamento imediato, o parcelamento preserva o dinheiro por mais tempo.
Quem já possui os R$ 1.200 pode manter o valor disponível ou aplicado e retirar somente o necessário para pagar cada fatura. Mesmo um rendimento pequeno produz alguma vantagem financeira em relação a entregar todo o dinheiro no primeiro dia.
Essa lógica, porém, pressupõe disciplina. O dinheiro reservado para as parcelas não pode ser tratado como renda disponível para novas compras. Se o consumidor gasta a reserva e depois não consegue pagar a fatura integralmente, os juros do cartão podem eliminar rapidamente qualquer vantagem obtida pelo parcelamento.
Também existe o efeito sobre o limite do cartão. Uma compra parcelada normalmente compromete parte do limite durante vários meses. Para quem utiliza o cartão em outras despesas importantes, manter uma compra longa pode reduzir a margem disponível e dificultar o planejamento.
Por isso, mesmo uma alternativa matematicamente mais eficiente pode não ser a melhor para todos os orçamentos. Liquidez, limite do cartão e capacidade de separar o dinheiro das prestações também entram na decisão.
A melhor comparação considera desconto, prazo e rendimento líquido
Quem não quiser fazer um cálculo financeiro mais complexo pode começar por três informações: preço à vista, valor total parcelado e quantidade de prestações. Quanto maior for a diferença entre os dois preços, maior será o retorno necessário para justificar manter o dinheiro aplicado.
Também vale pedir desconto antes de escolher a forma de pagamento. Uma loja pode anunciar determinado preço parcelado, mas oferecer redução maior para Pix ou débito quando o consumidor pergunta. Nesse caso, o cálculo precisa ser refeito com a oferta efetivamente disponível.
Se houver investimento envolvido na comparação, o retorno esperado deve ser conservador. Não faz sentido trocar um desconto certo por uma expectativa incerta de valorização em ações, criptomoedas ou outros ativos de maior risco apenas para tentar superar a diferença de preço de uma compra cotidiana.
Aplicações de baixo risco e alta liquidez permitem uma comparação mais coerente porque o dinheiro precisará estar disponível mês a mês para pagar as parcelas. Ainda assim, o rendimento deve ser analisado depois de impostos e demais custos.
Desconto à vista vale mais quando não destrói a reserva financeira
A matemática não deve ser o único critério. Mesmo quando o desconto à vista é claramente superior ao rendimento disponível, pode não ser prudente utilizar todo o dinheiro se isso significar zerar a reserva de emergência.
Uma pessoa com R$ 3 mil guardados, por exemplo, pode economizar algumas dezenas de reais pagando uma compra de R$ 2.500 à vista e, ao mesmo tempo, ficar praticamente sem recursos para enfrentar uma despesa inesperada. Se depois precisar recorrer ao cheque especial, rotativo do cartão ou empréstimo caro, a economia inicial perde importância.
Nesse caso, parcelar pode funcionar como uma forma de preservar liquidez, desde que as prestações caibam com folga no orçamento e o dinheiro reservado não seja consumido em outras despesas.
Leia também:
Calcule economia instantânea! Recupere já seu Pix: seu dinheiro de volta com MED! Stablecoin atrasada? Resolva em minutos!A decisão, portanto, não deve partir da ideia de que parcelar sem juros é sempre melhor nem de que qualquer desconto justifica pagar à vista. O cálculo começa pela diferença entre os preços e pelo prazo disponível. Depois, compara-se esse custo implícito com o rendimento líquido que o dinheiro poderia gerar. Por fim, entra a realidade do orçamento: se pagar à vista comprometer a reserva ou se parcelar aumentar o risco de perder o controle da fatura, a opção matematicamente mais barata pode deixar de ser a mais segura.