Parcelar sem juros faz mal ao orçamento? O problema começa quando a fatura vira uma segunda renda
Dividir uma compra sem pagar juros pode ser vantajoso, mas o acúmulo de prestações pequenas compromete meses futuros e aumenta o risco de transformar uma fatura administrável em dívida cara.
Comprar em dez vezes sem juros parece uma decisão quase matemática. Se o produto custa R$ 1.000 à vista ou dez parcelas de R$ 100, manter o dinheiro por mais tempo e pagar aos poucos pode parecer a escolha mais racional.
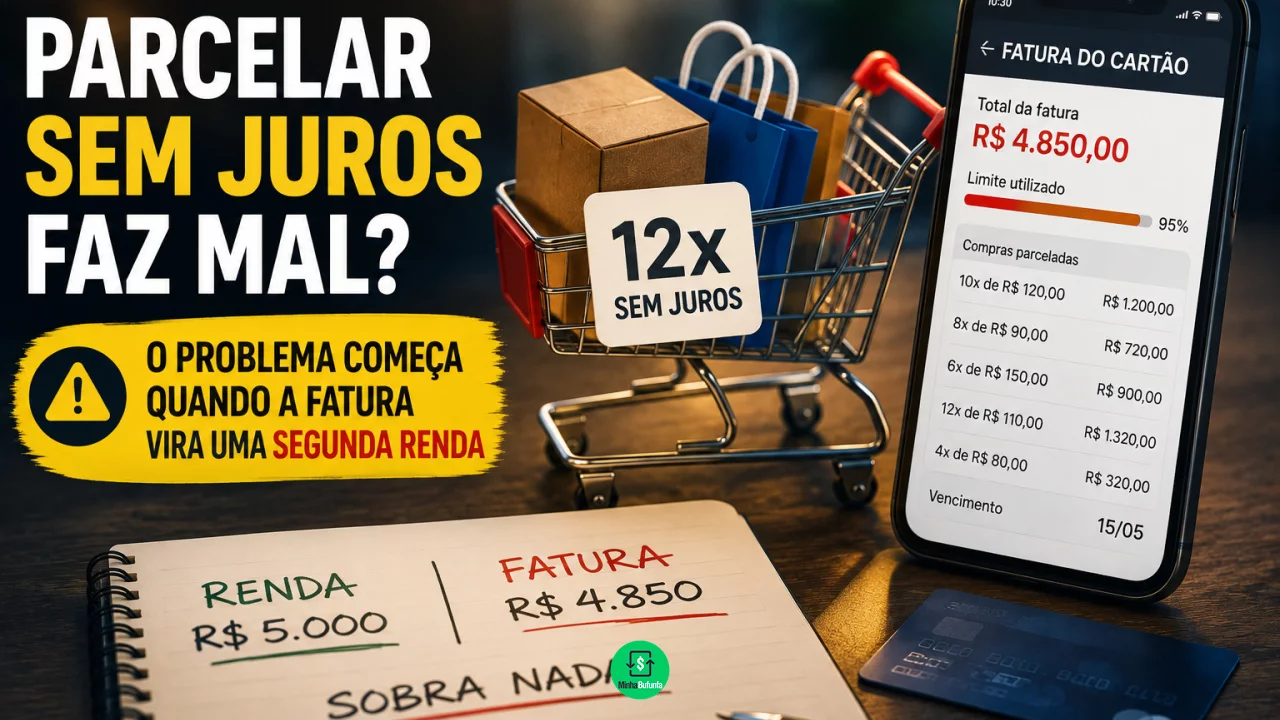
O problema não está necessariamente nessa compra. Ele aparece quando os R$ 100 se juntam aos R$ 80 de outra aquisição, aos R$ 150 de uma terceira e a várias prestações que continuam chegando de meses anteriores.
Você pode gostar:
Gasolina mais barata agora! Decida agora sem se endividar Boleto não registrado? Resolva jáDe repente, uma parte relevante da próxima fatura já está preenchida antes mesmo de qualquer gasto novo.
O cartão de crédito ocupa hoje uma posição importante no orçamento dos brasileiros. Em agosto de 2026, durante discussão promovida pela Secretaria Nacional do Consumidor com participação do Banco Central, foi informado que mais de 50 milhões de consumidores pagam juros associados ao cartão, enquanto cerca de 40 milhões utilizam o instrumento apenas para pagamentos à vista ou parcelados sem juros com o lojista.
A diferença entre esses dois grupos ajuda a mostrar onde está a fronteira mais perigosa: parcelar sem juros não significa necessariamente estar endividado com juros, mas comprometer renda demais hoje aumenta a chance de não conseguir pagar a fatura amanhã.
Parcelamento sem juros é uma dívida?
Financeiramente, uma compra parcelada cria um compromisso de pagamento futuro, mesmo quando não existe cobrança explícita de juros.
Se alguém compra um celular em dez parcelas de R$ 200, assume a obrigação de separar R$ 200 do orçamento durante dez meses. O consumidor pode não estar pagando juros ao emissor do cartão, mas parte de sua renda futura já possui destino definido.
Isso é diferente do crédito rotativo. O Banco Central classifica como rotativo o financiamento do saldo que permanece depois do pagamento parcial da fatura. É justamente quando o consumidor deixa de quitar o valor integral que uma compra originalmente parcelada sem juros pode contribuir para uma situação muito mais cara.
Por isso, a expressão "sem juros" não deveria ser interpretada como "sem impacto financeiro".
O problema das parcelas pequenas é que elas parecem menores do que são
R$ 49 por mês raramente assusta. R$ 79 também pode parecer pouco. O perigo aparece quando cada decisão é analisada isoladamente.
Considere alguém que já tenha as seguintes compras no cartão: R$ 120 de um eletrodoméstico, R$ 95 de roupas, R$ 180 de um celular, R$ 70 de uma assinatura anual parcelada e R$ 140 de móveis.
São R$ 605 comprometidos todos os meses antes de mercado, transporte, lazer ou qualquer nova compra.
Se essa pessoa recebe R$ 3 mil líquidos, mais de 20% da renda já estará comprometida apenas com parcelas antigas. O limite disponível no cartão pode até indicar que novas compras são possíveis, mas o orçamento mensal começa a contar outra história.
É nesse ponto que a fatura corre o risco de funcionar como uma espécie de "segunda renda": o consumidor passa a usar o limite como se fosse dinheiro adicional disponível todos os meses, embora a conta continue sendo paga com o mesmo salário.
Limite do cartão não é renda disponível
Uma pessoa que recebe R$ 4 mil e possui R$ 8 mil de limite não ganhou capacidade financeira equivalente a R$ 12 mil.
O limite apenas estabelece quanto a instituição permite utilizar no cartão. A capacidade real de pagamento depende da renda, das despesas essenciais, das outras dívidas e do dinheiro disponível quando a fatura vencer.
Essa distinção fica especialmente importante em compras parceladas, porque o cartão pode liberar novamente parte do limite à medida que as parcelas são pagas. Isso cria espaço para novas aquisições mesmo enquanto as antigas continuam comprometendo o orçamento.
O ciclo pode durar bastante: uma compra termina, mas outras três começaram enquanto ela ainda estava sendo paga.
O Banco Central mantém materiais específicos de educação financeira sobre como comprar parcelado sem comprometer excessivamente o orçamento, justamente porque o uso adequado do crédito depende de considerar os compromissos futuros, e não somente a compra do momento.
Como saber se as parcelas já passaram do ponto?
Não existe um percentual universal que determine quando alguém parcelou demais. Uma pessoa com poucas despesas fixas pode suportar determinado comprometimento que seria inviável para outra com a mesma renda, mas com aluguel, filhos ou outros empréstimos.
Uma conta simples ajuda mais do que procurar um número mágico.
Antes de fazer outra compra parcelada, some:
- todas as parcelas que aparecerão na próxima fatura;
- assinaturas e cobranças recorrentes no cartão;
- prestações de empréstimos e financiamentos;
- despesas essenciais pagas fora do cartão;
- gastos médios necessários durante o mês.
Depois, compare esse total com a renda líquida.
Se uma compra nova só cabe porque será dividida em muitas parcelas, é um sinal de atenção. Outro alerta aparece quando o salário chega e uma fatia muito grande já precisa ser reservada imediatamente para pagar compromissos assumidos meses antes.
Quanto menor a liberdade para absorver uma despesa inesperada, mais frágil está o orçamento.
Parcelar pode ser melhor do que pagar à vista?
Pode.
Se o preço realmente é o mesmo, não há juros embutidos adicionais e a compra já estava prevista no orçamento, o parcelamento pode preservar liquidez.
Uma pessoa que possui R$ 2 mil guardados não precisa necessariamente gastar todo o valor em um produto de R$ 2 mil se puder pagar dez parcelas de R$ 200 sem custo adicional e manter uma reserva disponível.
A situação muda se houver desconto relevante para pagamento à vista. Nesse caso, é necessário comparar a economia oferecida com a vantagem de manter o dinheiro disponível.
Também muda quando o consumidor não possui os R$ 2 mil e depende do parcelamento apenas porque a compra não caberia de nenhuma outra forma em sua renda atual.
Parcelar pode ser uma ferramenta de gestão. Usar a parcela para transformar algo inacessível hoje em uma despesa que será apertada durante muitos meses é outra situação.
O risco maior aparece quando a fatura não pode mais ser paga integralmente
Enquanto todas as parcelas cabem no orçamento e a fatura é quitada integralmente, o consumidor evita os juros do financiamento do saldo do cartão.
Quando isso deixa de acontecer, entra em cena uma modalidade de crédito.
Pagar apenas parte da fatura pode levar ao crédito rotativo ou a outras formas de financiamento do saldo. Embora a legislação atualmente limite o total de juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida, isso ainda permite que o custo financeiro seja bastante elevado.
Assim, uma coleção de compras "sem juros" pode terminar produzindo juros indiretos se o conjunto das prestações fizer a fatura ultrapassar a capacidade de pagamento.
É essa transição que merece ser evitada.
Então parcelar sem juros faz mal ao orçamento?
Não necessariamente.
Comprar parcelado pode ser perfeitamente compatível com uma vida financeira organizada. O problema começa quando a pessoa deixa de observar o valor total de seus compromissos e passa a tomar decisões apenas pelo tamanho de cada prestação.
Uma boa pergunta antes de clicar em "10x sem juros" é imaginar que aquela parcela já saiu da renda dos próximos dez meses.
Se ainda assim a compra cabe com tranquilidade, existe espaço para o parcelamento. Se é necessário torcer para que nenhuma despesa inesperada apareça até a última parcela, o orçamento já está trabalhando no limite.
Leia também:
Economize já! Internet mais barata. Divida despesas com conta conjunta! Desbloqueio rápido do seu Pix!Em um cenário no qual dezenas de milhões de brasileiros já pagam juros relacionados ao cartão, evitar chegar ao rotativo começa bem antes do vencimento da fatura. Começa na quantidade de renda futura que foi prometida quando cada pequena parcela parecia inofensiva.