Portabilidade de crédito pelo Open Finance começa em 2026: trocar empréstimo de banco vai ficar mais
Nova jornada promete reduzir burocracia na transferência de empréstimos entre instituições, mas implantação é gradual e ainda não alcança todas as modalidades de crédito.
Trocar um empréstimo caro por outro com juros menores já é possível por meio da portabilidade de crédito. O problema é que o processo tradicional exige troca de informações entre instituições e pode envolver etapas pouco intuitivas para quem apenas deseja descobrir se outro banco consegue oferecer uma condição melhor.
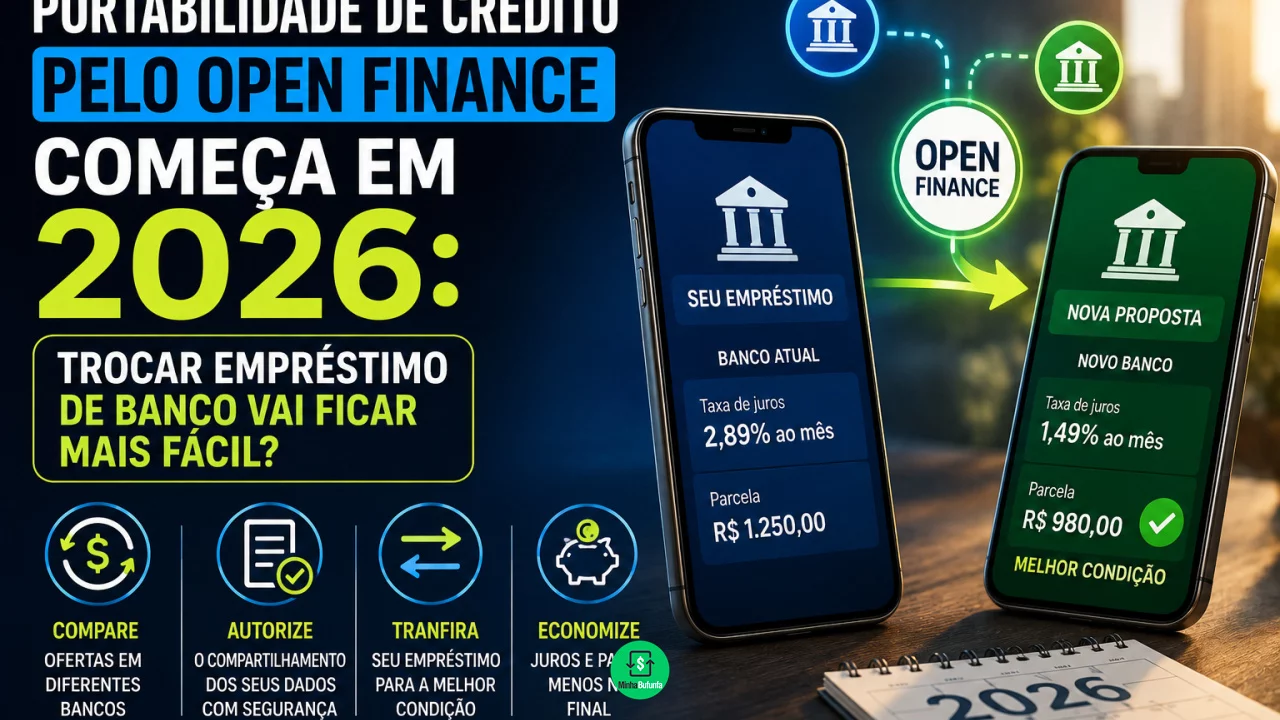
O Open Finance começa a mudar essa experiência em 2026. O Banco Central regulamentou uma nova jornada na qual dados do contrato podem circular de maneira padronizada entre as instituições participantes, mediante consentimento do cliente. A intenção é reduzir etapas manuais e facilitar tanto a apresentação de propostas quanto a transferência efetiva da dívida.
Você pode gostar:
Lista atualizada: Doenças que aposentam em 2026! Ganhe mais milhas agora em 2025 Declare importações rapidamente!A novidade, porém, está sendo implantada gradualmente. Portanto, dizer que qualquer pessoa já pode levar qualquer financiamento para outro banco inteiramente pelo Open Finance seria precipitado.
O que muda na portabilidade pelo Open Finance?
Na portabilidade tradicional, o cliente pode precisar obter informações sobre a dívida atual e apresentá-las à instituição que pretende assumir o contrato. Dados como saldo devedor, parcelas restantes e condições financeiras são fundamentais para que uma nova proposta seja elaborada.
Com o Open Finance, a ideia é diminuir essa dependência do consumidor como intermediário das informações.
Depois da autorização, os dados necessários podem ser compartilhados digitalmente entre as instituições participantes. O Banco Central considera que esse modelo reduz o risco de informações incompletas, agiliza a comunicação e permite que o processo seja conduzido pelos canais eletrônicos das próprias instituições.
A regulamentação operacional publicada em julho de 2026 determina, por exemplo, que a jornada possa apresentar ao cliente os contratos elegíveis vinculados às instituições com as quais ele possui consentimento ativo para compartilhamento de dados.
Em vez de procurar manualmente todos os dados de um empréstimo antes de começar a comparação, o cliente poderá encontrar uma experiência mais integrada dentro dos aplicativos participantes.
Qual empréstimo já entra nessa nova jornada?
A implantação não acontece de uma só vez.
A primeira modalidade definida como elegível para a portabilidade de crédito pelo Open Finance é o crédito pessoal sem consignação em folha de pagamento. O Banco Central estabeleceu que a expansão para outras operações deverá ocorrer gradualmente.
O cronograma originalmente divulgado pelo BC previa testes dessa primeira etapa durante a implantação iniciada em 2026. Depois dela, o próximo grande passo é o crédito pessoal consignado de servidores públicos federais, cuja entrada em operação pelo Open Finance está prevista para novembro de 2026.
Assim, em agosto de 2026, ainda é importante separar duas coisas: a portabilidade de crédito já existe há anos no sistema financeiro, inclusive para diferentes modalidades, mas a possibilidade de realizar o processo utilizando a nova infraestrutura do Open Finance está sendo ampliada por etapas.
O Banco Central também prevê que outras modalidades sejam estudadas posteriormente.
Trocar de banco ficará mais rápido?
Esse é um dos objetivos da mudança.
Nas regras gerais da portabilidade, o processo tradicional pode levar até sete dias úteis dependendo da forma como as informações são trocadas. Quando a troca ocorre pelo Open Finance, o Banco Central informa prazo de até três dias úteis.
Além do prazo, existe um ganho potencial de conveniência. O consumidor não precisa necessariamente transportar informações entre bancos, e a nova instituição pode receber dados padronizados diretamente da instituição que detém o contrato.
Isso pode estimular também a concorrência. Se ficou mais simples verificar a dívida e apresentar uma alternativa, diferentes instituições passam a ter melhores condições operacionais para disputar aquele cliente.
Mas facilidade para receber uma proposta não significa aprovação automática. A instituição interessada em receber a dívida continua avaliando a operação e não é obrigada a oferecer crédito.
O Open Finance garante juros menores?
Não. Ele pode facilitar a procura por condições melhores, mas não determina qual taxa será oferecida.
Esse é um cuidado importante porque "portabilidade" e "economia" não são sinônimos. A troca vale a pena quando as condições do novo contrato são melhores para o consumidor.
Antes de aceitar uma proposta, vale comparar:
- saldo devedor que será transferido;
- taxa de juros atual e taxa oferecida pelo novo banco;
- Custo Efetivo Total, o CET;
- quantidade de parcelas restantes;
- prazo da nova operação;
- valor mensal das prestações;
- valor total que ainda seria pago sem a troca e depois da portabilidade.
O CET merece atenção especial porque reúne juros e outras despesas da operação e funciona como uma ferramenta mais completa para comparar o custo de diferentes créditos.
Uma proposta com prestação menor pode simplesmente ter aumentado bastante o número de parcelas. Nesse caso, a portabilidade melhora o fluxo mensal, mas não necessariamente reduz o gasto total.
O banco atual pode tentar manter o cliente?
A instituição que possui o contrato pode apresentar uma contraproposta durante o processo de portabilidade. Dessa forma, o simples fato de iniciar a busca por outro banco pode fazer surgir uma condição diferente para permanecer no credor original.
O Open Finance não elimina as regras gerais já existentes para propostas, contrapropostas, liquidação do saldo devedor e efetivação da transferência. Ele acrescenta uma nova infraestrutura para tornar o fluxo mais digital e integrado.
Também é importante entender que não será necessário utilizar obrigatoriamente o Open Finance para exercer o direito à portabilidade. A regulamentação mantém a sistemática tradicional e adiciona essa nova alternativa.
Isso evita que o consumidor fique dependente da disponibilidade da nova jornada para procurar outro credor.
A portabilidade pelo Open Finance vai valer a pena?
O maior avanço está menos em criar um direito novo e mais em facilitar o uso de um direito que já existia.
Se comparar e transferir empréstimos se tornar mais simples dentro dos aplicativos financeiros, o consumidor poderá ter menos barreiras para verificar se continua pagando uma taxa competitiva. Essa facilidade pode ser particularmente relevante para contratos longos, nos quais uma pequena diferença nos juros pode produzir uma economia significativa ao longo do tempo.
Ao mesmo tempo, a implantação gradual exige atenção. Em agosto de 2026, ainda não é correto esperar que qualquer financiamento apareça automaticamente como disponível para portabilidade pelo Open Finance. O crédito pessoal sem consignação está na primeira etapa prevista pelas regras, enquanto o consignado de servidores públicos federais tem disponibilização planejada para novembro.
Quando a opção aparecer no aplicativo, o melhor uso da novidade será simples: aproveitar a facilidade tecnológica para comparar mais, e não para decidir mais rápido.
Leia também:
Economize já! Gerencie suas finanças com facilidade. Corrija já sua declaração! Evite enganos com Pix no celular reciclado.A burocracia pode diminuir bastante. Juros, CET, prazo e custo total continuam precisando passar pela calculadora antes de a dívida mudar de endereço.