Selic caiu para 14%: a poupança vai render menos agora ou a regra continua a mesma?
Corte feito pelo Banco Central não altera a fórmula principal da caderneta enquanto a Selic permanecer acima de 8,5% ao ano, embora a TR também participe do rendimento.
A redução da Selic de 14,25% para 14% ao ano, decidida pelo Banco Central em 5 de agosto de 2026, diminui a rentabilidade esperada de diferentes investimentos que acompanham de perto os juros. Para quem possui dinheiro na poupança, entretanto, a mudança não funciona da mesma maneira.
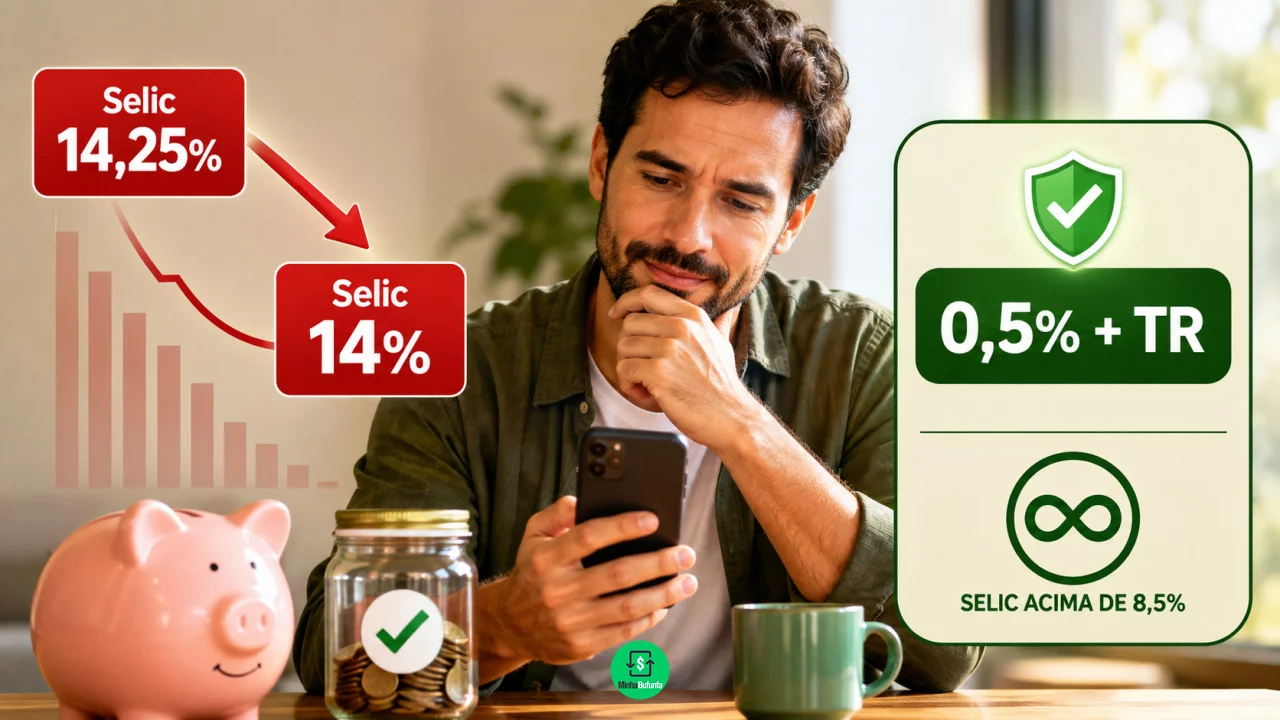
A razão está na fórmula utilizada pela caderneta.
Você pode gostar:
Pix parcelado: aprenda já! Conta errada no seguro? Garanta já Black Friday 2025: Economize sem ciladaEnquanto a meta da Selic permanecer acima de 8,5% ao ano, a remuneração adicional dos depósitos sujeitos à regra atual continua sendo de 0,5% ao mês. A esse percentual é acrescentada a Taxa Referencial, a TR.
Portanto, cair de 14,25% para 14% não faz a parcela de 0,5% virar 0,49%, 0,48% ou qualquer outro número menor. Para que a fórmula mude de verdade, a Selic teria de chegar a 8,5% ao ano ou menos.
Como funciona a regra da poupança com a Selic em 14%?
A remuneração da poupança possui duas partes: a TR e uma remuneração adicional.
Para os depósitos submetidos à regra atual, existem dois cenários.
Quando a Selic está acima de 8,5% ao ano, a remuneração adicional é de 0,5% ao mês, mais TR.
Quando a Selic está em 8,5% ao ano ou abaixo desse nível, a remuneração adicional passa a corresponder a 70% da meta da Selic, calculada para o período, novamente acrescida da TR.
Com a Selic em 14%, o Brasil continua bastante acima desse gatilho.
Isso significa que a decisão de agosto não provocou a mudança de fórmula. A parcela fixa de 0,5% ao mês continua valendo.
Por isso, seria incorreto dizer que a poupança passou automaticamente a render menos apenas porque a Selic caiu de 14,25% para 14%.
Então o rendimento da poupança não muda?
A fórmula principal permanece a mesma, mas isso não significa que o rendimento total seja absolutamente fixo.
Existe a TR.
Como ela faz parte da remuneração, o retorno efetivamente creditado pode variar de um período para outro. Assim, duas pessoas podem observar pequenas diferenças na rentabilidade acumulada mesmo durante um intervalo no qual a Selic permaneceu acima de 8,5%.
O que não aconteceu com o corte para 14% foi uma redução da parcela adicional de 0,5% ao mês.
Essa diferença ajuda a entender por que a poupança reage de maneira diferente de um CDB que paga 100% do CDI.
Em um CDB pós-fixado, a queda dos juros tende a aparecer diretamente na referência que determina o rendimento. Na poupança, enquanto a Selic estiver acima do gatilho, existe essa espécie de piso na fórmula adicional.
O que aconteceria se a Selic caísse para 8,5%?
Aí a lógica mudaria.
Com Selic igual ou inferior a 8,5% ao ano, a remuneração adicional deixaria de ser 0,5% ao mês e passaria a ser calculada com base em 70% da meta da Selic.
Imagine uma Selic hipotética de 8% ao ano. Nesse cenário, a referência adicional da poupança seria equivalente a 70% desses 8%, além da TR, respeitado o cálculo mensal utilizado para a caderneta.
Essa regra faz com que a poupança acompanhe mais diretamente a redução dos juros quando a Selic chega a patamares baixos.
Com 14%, porém, ainda existe uma distância de 5,5 pontos percentuais até o limite que provocaria essa mudança.
Uma sequência de cortes futuros poderia aproximar a taxa desse patamar, mas não é possível tratar essa trajetória como garantida. Cada decisão do Copom depende do cenário econômico existente no momento da reunião.
Sacar antes do aniversário ainda pode fazer o rendimento desaparecer
A Selic não é a única regra importante para quem deixa dinheiro na poupança.
A remuneração é creditada mensalmente na chamada data de aniversário para depósitos de pessoas físicas. O período começa a ser contado a partir da data correspondente ao depósito.
Se o dinheiro for retirado antes de completar esse período, aquele valor não recebe a remuneração referente ao mês incompleto.
Imagine R$ 5 mil depositados no dia 10. Se a pessoa precisar retirar todo o valor no dia 8 do mês seguinte, não basta pensar que o dinheiro permaneceu aplicado por quase 30 dias. A data de aniversário ainda não chegou.
Essa característica diferencia a poupança de diversos investimentos que acumulam rendimento diariamente.
Antes de utilizar a caderneta para dinheiro que entra e sai frequentemente, vale observar:
- a data de aniversário dos depósitos;
- se o dinheiro poderá ser necessário antes dela;
- a rentabilidade oferecida por alternativas com liquidez;
- se a facilidade da poupança compensa eventuais diferenças de rendimento.
Para uma reserva que pode ser movimentada inesperadamente, essa dinâmica merece atenção.
A poupança continua isenta de Imposto de Renda?
Para pessoas físicas, a remuneração da poupança continua isenta de Imposto de Renda.
Isso significa que a comparação com outros investimentos não deve ser feita apenas olhando para uma taxa bruta.
Um CDB pode apresentar uma rentabilidade superior, mas seus rendimentos normalmente estão sujeitos à tributação da renda fixa. É preciso comparar quanto efetivamente sobra para o investidor.
Por outro lado, a isenção não transforma automaticamente a poupança na alternativa mais rentável. CDBs, títulos públicos e outros produtos podem entregar retorno líquido superior dependendo das taxas, prazo e condições.
Também entram na decisão fatores como liquidez, simplicidade, risco e objetivo do dinheiro.
A queda para 14% tornou a poupança mais interessante?
Existe um efeito relativo que merece atenção.
Quando a Selic e o CDI caem, produtos diretamente ligados a essas taxas tendem a perder rentabilidade. Enquanto a poupança permanece na faixa de 0,5% ao mês mais TR, a diferença entre ela e algumas alternativas pós-fixadas pode diminuir.
Isso não significa que a caderneta passe automaticamente a superar CDBs ou Tesouro Selic.
Cada comparação depende da taxa oferecida pelo investimento concorrente, tributação, prazo, custos e condições de resgate.
O que mudou em agosto foi o ambiente dos juros. A fórmula principal da poupança não acompanhou o corte ponto a ponto.
Afinal, a poupança vai render menos com a Selic em 14%?
A queda da Selic de 14,25% para 14% não muda a regra de remuneração adicional da poupança.
Enquanto a taxa básica permanecer acima de 8,5% ao ano, os depósitos submetidos à regra atual continuam recebendo 0,5% ao mês mais TR. A fórmula só muda se a Selic chegar a 8,5% ou menos.
Isso não significa que o rendimento total seja idêntico todos os meses, porque a TR também participa da conta.
Para quem acompanha os cortes de juros, portanto, existe um número mais importante do que cada pequena mudança da Selic: 8,5%.
Enquanto o Banco Central estiver acima dessa fronteira, a poupança continua jogando pelas mesmas regras.