Transferências Inteligentes podem cobrir saldo negativo automaticamente?
Nova funcionalidade do Open Finance permite criar regras para movimentar dinheiro entre contas próprias quando determinados gatilhos acontecem, inclusive para evitar ou reduzir o uso do cheque especial.
Uma conta fica negativa enquanto existe dinheiro parado em outro banco. Hoje, a solução normalmente exige perceber o problema, abrir o segundo aplicativo e transferir o valor manualmente.
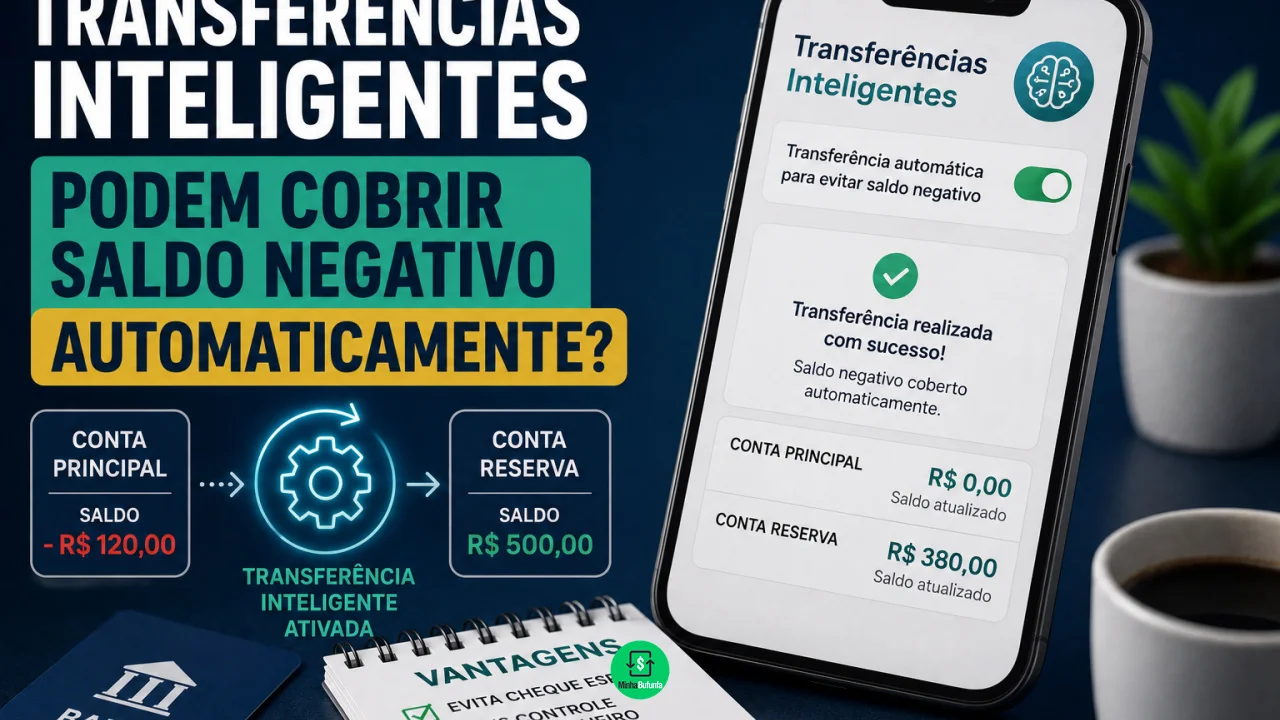
As Transferências Inteligentes do Open Finance foram desenhadas para automatizar justamente situações desse tipo.
Você pode gostar:
Proteja sua conta: evite esse golpe Gasolina mais barata agora! Cheque Especial: Saia dos 130% jáO cliente poderá autorizar previamente transferências com Pix entre contas de sua própria titularidade e definir condições para que determinadas movimentações ocorram automaticamente. Um dos exemplos previstos é transferir dinheiro quando o saldo de uma conta fica negativo, utilizando recursos mantidos em outra instituição.
Na prática, isso pode ajudar a reduzir o tempo no cheque especial e, consequentemente, a incidência de juros.
Mas a funcionalidade não significa que bancos ganharão permissão para vasculhar contas e movimentar dinheiro livremente. É o próprio cliente quem precisa configurar e autorizar previamente a automação.
Como funciona a cobertura automática do saldo?
Imagine uma pessoa com duas contas.
No banco A, estão os débitos automáticos e despesas do cotidiano. No banco B, existem R$ 5 mil disponíveis.
Uma cobrança inesperada faz a conta do banco A ficar R$ 400 negativa.
Sem automação, o cliente precisa perceber o problema e trazer manualmente dinheiro da outra instituição. Enquanto isso não acontece, pode existir utilização do cheque especial.
Com uma Transferência Inteligente configurada, uma regra poderia determinar que, quando determinado gatilho relacionado ao saldo acontecer, dinheiro da conta B seja transferido automaticamente para a conta A.
O objetivo é fazer com que a movimentação ocorra sem exigir uma nova autorização manual a cada episódio.
Isso transforma uma tarefa que hoje depende de atenção constante em uma espécie de piloto automático financeiro configurado pelo próprio usuário.
O banco pode movimentar qualquer valor?
Não deveria funcionar dessa forma.
A automação depende de uma autorização criada pelo cliente com parâmetros previamente definidos.
A estrutura técnica das Transferências Inteligentes prevê elementos como prazo da autorização, gatilhos e limites para as movimentações.
Assim, não se trata de autorizar genericamente uma instituição a retirar quanto dinheiro quiser de outra conta.
O cliente define as condições do serviço oferecido.
Dependendo da implementação da instituição, poderá existir também compartilhamento de informações de saldo e limite para permitir que os gatilhos funcionem de maneira mais precisa.
Antes de confirmar, será importante observar:
- quais contas participarão da automação;
- qual evento dispara a transferência;
- quanto poderá ser movimentado;
- quais limites estão configurados;
- durante quanto tempo a autorização ficará válida;
- como cancelar ou alterar a regra.
O fato de a transferência posterior poder ocorrer automaticamente não elimina a autorização inicial.
Isso acaba com o cheque especial?
Não.
As Transferências Inteligentes podem ajudar a evitar ou reduzir sua utilização, mas não eliminam o produto nem garantem que toda conta negativa será coberta.
Primeiro, precisa existir dinheiro disponível na conta utilizada como origem.
Se a regra determina trazer dinheiro do banco B e essa conta também está sem recursos suficientes, a automação não cria saldo.
Além disso, a funcionalidade precisa estar efetivamente disponibilizada pelas instituições envolvidas e configurada pelo cliente.
Em agosto de 2026, o próprio Banco Central ainda descreve as Transferências Inteligentes como uma modalidade em início de implementação e com potencial de expansão.
Isso significa que não se deve abrir hoje qualquer aplicativo esperando encontrar obrigatoriamente um botão com esse nome.
A disponibilidade depende da evolução da implementação pelas instituições participantes.
Dá para criar outras automações além do saldo negativo?
Sim. A ideia é mais ampla do que simplesmente cobrir o cheque especial.
As Transferências Inteligentes permitem programar movimentações entre contas do mesmo titular conforme regras definidas previamente.
Uma pessoa pode, por exemplo, utilizar automações para organizar recursos entre diferentes instituições ou alimentar uma conta ligada a investimentos.
Imagine alguém que recebe dinheiro em uma conta e prefere manter a maior parte das reservas em outra instituição.
Em vez de fazer repetidamente as mesmas transferências, uma automação pode ajudar a organizar esse fluxo.
Outro uso possível é centralizar a gestão financeira.
O cliente que possui relacionamento com vários bancos poderá realizar determinadas movimentações partindo de uma experiência integrada, reduzindo a necessidade de alternar continuamente entre aplicativos.
O saldo negativo é apenas um dos gatilhos mais fáceis de visualizar porque existe uma economia potencial evidente: evitar que dinheiro parado em um banco conviva com uma dívida cara em outro.
Transferência Inteligente é igual a Pix Agendado?
Não.
No Pix Agendado, o usuário normalmente determina previamente uma data para que uma transferência específica aconteça.
Por exemplo: enviar R$ 800 no dia 10.
Nas Transferências Inteligentes, a lógica pode estar vinculada a uma condição.
Em vez de dizer apenas “transfira no dia 10”, o cliente pode configurar uma regra relacionada ao comportamento de determinada conta.
Essa diferença muda bastante a utilidade.
Datas são previsíveis. Saldo negativo nem sempre é.
Uma cobrança esquecida, um débito automático maior que o esperado ou uma diferença de calendário pode empurrar uma conta para o cheque especial sem planejamento.
É justamente nesses eventos que uma automação baseada em gatilho pode ser útil.
Vale ativar quando o banco oferecer?
Depende de como a pessoa organiza seu dinheiro.
Quem concentra tudo em uma única instituição provavelmente terá menos utilidade para uma ferramenta criada para integrar contas diferentes.
Já alguém que distribui salário, pagamentos e reservas entre vários bancos pode encontrar um ganho real de organização.
O principal cuidado será não tratar a automação como substituta da gestão financeira.
Se uma conta fica negativa todos os meses porque as despesas são maiores que a renda, transferir dinheiro automaticamente apenas deslocará recursos de um lugar para outro.
A ferramenta resolve desencontros de caixa. Não resolve orçamento deficitário.
Por outro lado, quando existe dinheiro suficiente em outra conta e o saldo negativo ocorreu apenas porque os recursos estavam espalhados, deixar o cheque especial acumulando juros enquanto há dinheiro parado em outro banco é uma ineficiência cara.
As Transferências Inteligentes tentam fechar justamente essa pequena rachadura entre contas.
Leia também:
Dívida pendente em boleto DDA: o que fazer? Descubra gastos disfarçados poupe! Economize já! Gerencie suas finanças com facilidade.Em vez de esperar o cliente perceber que uma delas ficou no vermelho, o Open Finance permite que uma regra previamente autorizada faça o dinheiro atravessar de um banco para outro antes que esse descuido financeiro fique mais caro.