CDB com liquidez diária ou poupança: o que muda quando o dinheiro fica guardado por poucos meses
Prazo curto aumenta o peso dos impostos, das regras de resgate e da forma como cada aplicação calcula o rendimento.
Guardar dinheiro por três, quatro ou seis meses parece uma situação simples, mas o prazo curto muda bastante a comparação entre poupança e CDB com liquidez diária. Os dois podem oferecer baixo risco, acesso relativamente simples aos recursos e cobertura do Fundo Garantidor de Créditos, mas calculam rendimento e tributação de maneiras diferentes.
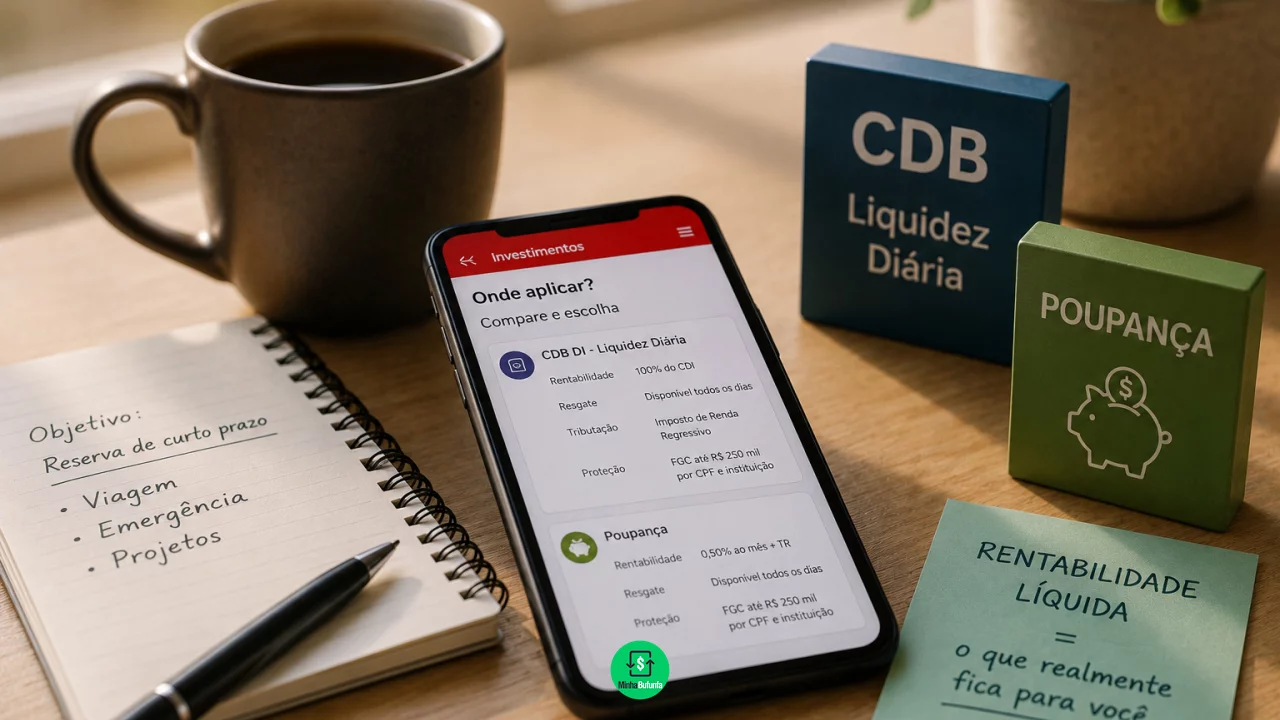
A poupança possui regras mais simples e não cobra Imposto de Renda nem IOF de pessoas físicas. O CDB DI, por outro lado, costuma acompanhar um percentual do CDI e pode apresentar rentabilidade bruta superior, mas parte do ganho será destinada aos impostos.
Você pode gostar:
Comece a ganhar lucro todo mês Invista certo: curto ou longo prazo? Invista com segurança em 2026!Por isso, olhar apenas para frases como “rende 100% do CDI” ou “poupança é isenta” não resolve a comparação. Para dinheiro que ficará parado por poucos meses, importa quanto efetivamente sobra no momento do resgate.
CDB DI acompanha o comportamento do CDI
Um CDB DI é um título emitido por uma instituição financeira. Na prática, o investidor empresta dinheiro ao banco e recebe remuneração conforme as condições definidas na contratação.
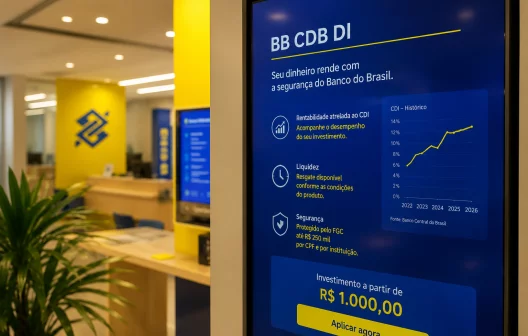
Nos CDBs pós-fixados, a remuneração normalmente aparece como um percentual do CDI.
Um título pode pagar 90%, 100%, 105% do CDI ou outro percentual, conforme banco, prazo, valor investido e oferta disponível.
O CDI acompanha de perto as taxas de juros da economia. Por isso, quando a Selic está elevada, esses investimentos também tendem a apresentar remuneração nominal maior.
A porcentagem do CDI, contudo, representa rendimento bruto. O valor que efetivamente fica com o investidor depende da tributação.
Poupança segue uma regra diferente de remuneração
A poupança não acompanha diretamente o CDI.
Pelas regras atuais, quando a meta da Selic está acima de 8,5% ao ano, a remuneração da poupança corresponde a 0,5% ao mês mais a Taxa Referencial, a TR.
Quando a Selic está igual ou abaixo de 8,5% ao ano, a regra muda para 70% da meta da Selic, mensalizada, mais TR.
Existe ainda uma característica importante: a poupança trabalha com datas de aniversário.
Para pessoas físicas, o rendimento de cada depósito é creditado ao completar um período mensal. Se o dinheiro for retirado antes do aniversário correspondente, aquele período incompleto não gera a remuneração mensal esperada.
Essa característica pode pesar bastante quando o horizonte é curto ou quando os resgates são frequentes.
CDB pode render proporcionalmente aos dias
Um CDB com liquidez diária segue outra dinâmica.
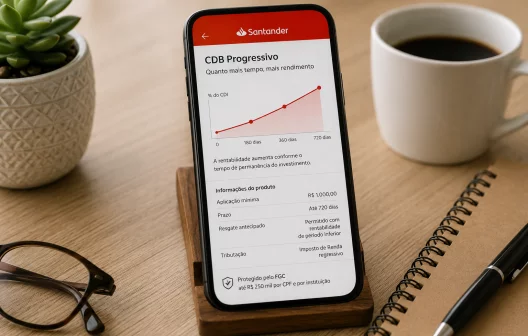
No CDB DI Santander, por exemplo, o banco informa rendimento diário e possibilidade de resgate conforme as regras do produto. Isso permite que o dinheiro acumule remuneração ao longo do período em que permanece aplicado, sem depender de uma única data mensal de aniversário.
Essa diferença pode ser relevante para alguém que guarda dinheiro por 47 ou 76 dias e precisa retirá-lo em uma data imprevista.
Na poupança, o momento exato do saque pode interferir na remuneração daquele ciclo. No CDB, o rendimento costuma acompanhar o período efetivo da aplicação, sujeito às condições de liquidação estabelecidas pelo banco.
Imposto de Renda pesa mais nos primeiros meses do CDB
A principal vantagem tributária da poupança para pessoas físicas é a isenção de Imposto de Renda sobre os rendimentos.
No CDB, existe tributação regressiva.
Para aplicações de até 180 dias, a alíquota é de 22,5% sobre o rendimento. Entre 181 e 360 dias, cai para 20%. Depois continua diminuindo conforme o dinheiro permanece aplicado por mais tempo.
Quem pretende guardar recursos durante quatro meses, portanto, estará na maior faixa do Imposto de Renda.
Isso não significa que o CDB necessariamente renderá menos que a poupança. Se sua remuneração bruta for suficientemente maior, pode continuar entregando resultado líquido superior.
A comparação precisa utilizar o rendimento depois do imposto.
Resgates antes de 30 dias ainda têm IOF
O prazo muito curto acrescenta outro elemento.
CDBs resgatados antes de completar 30 dias estão sujeitos ao IOF sobre o rendimento. A cobrança é regressiva e diminui diariamente até chegar a zero depois do 30º dia.
Para quem pretende deixar o dinheiro apenas uma ou duas semanas, esse imposto pode consumir parcela relevante do ganho.
A poupança não possui esse IOF para pessoas físicas, mas apresenta outro problema no mesmo horizonte: se o depósito não completar o período de aniversário, pode não receber a remuneração correspondente ao mês.
Em prazos tão curtos, portanto, nenhum cálculo deveria utilizar simplesmente a taxa anual anunciada como se o dinheiro fosse permanecer aplicado por doze meses.
Liquidez diária não significa necessariamente acesso a qualquer segundo
A expressão “liquidez diária” também merece leitura cuidadosa.
Ela indica que o investimento permite resgate antes do vencimento segundo as regras do produto, mas o horário da solicitação e o dia da semana podem interferir em quando o dinheiro efetivamente aparece na conta.
Alguns CDBs processam resgates apenas em dias úteis ou possuem horários definidos.
A poupança normalmente possui movimentação bastante simples dentro do próprio banco, o que pode ser conveniente para quem quer acesso imediato.
Para objetivos de curto prazo, especialmente uma reserva para despesas inesperadas, a diferença entre poder pedir resgate e conseguir utilizar o dinheiro naquele momento precisa ser considerada.
CDB e poupança possuem cobertura do FGC
Em termos de proteção contra a quebra da instituição financeira, os dois produtos possuem uma característica em comum.
CDB e depósitos de poupança estão entre os produtos cobertos pelo Fundo Garantidor de Créditos.
A garantia ordinária é de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, considerando principal e rendimentos elegíveis.
Existe ainda um teto global de R$ 1 milhão em garantias pagas pelo FGC dentro de um período de quatro anos.
Por isso, quem possui vários produtos na mesma instituição precisa considerar a soma dos saldos cobertos, e não imaginar que cada CDB ou conta poupança possui R$ 250 mil de proteção separadamente.
Facilidade também entra na escolha
A poupança permanece popular justamente por ser simples.
O dinheiro pode ser transferido entre conta e poupança pelo aplicativo, não há necessidade de acompanhar tabela de Imposto de Renda e o rendimento líquido não exige cálculos tributários.
CDBs digitais também ficaram muito mais simples. Bancos como o Santander permitem contratar CDB DI pelo aplicativo e acompanhar saldo e rendimento no mesmo ambiente.
Ainda assim, é necessário conferir taxa, vencimento e liquidez antes de cada aplicação.
Para quem não pretende acompanhar ofertas, a simplicidade da poupança pode ter algum valor operacional. Para quem aceita fazer uma verificação rápida antes de investir, um CDB competitivo pode remunerar melhor o dinheiro.
Percentual do CDI não deve ser comparado diretamente com a poupança
Um erro comum é olhar para um CDB que rende 100% do CDI e concluir automaticamente que essa é sua rentabilidade líquida.
Não é.
Primeiro existe a variação do CDI no período. Depois entra o percentual contratado. Finalmente, é descontado o Imposto de Renda e, se houver resgate nos primeiros 30 dias, o IOF.
Na poupança, o rendimento já é isento para pessoas físicas, mas depende da regra vigente e das datas de aniversário.
É por isso que comparadores de investimentos costumam calcular valores líquidos para prazos específicos.
Para R$ 10 mil guardados por quatro meses, a pergunta útil não é qual aplicação exibe a maior porcentagem na tela, mas quantos reais estarão disponíveis ao final dos quatro meses.
Poucos meses podem ser suficientes para criar diferença
Em períodos curtos, a diferença absoluta entre duas alternativas tende a ser menor do que em investimentos mantidos por muitos anos.
Ainda assim, isso não significa que seja irrelevante.
Um CDB com percentual competitivo do CDI pode superar a poupança mesmo depois do IR. Um CDB com remuneração baixa pode reduzir ou eliminar essa vantagem.
Se o dinheiro permanecer menos de 30 dias, o IOF altera novamente a conta. Se a poupança for resgatada antes do aniversário, sua própria metodologia pode prejudicar o rendimento daquele depósito.
Não existe, portanto, uma resposta universal baseada apenas nos nomes dos produtos.
Rendimento líquido deve encerrar a comparação
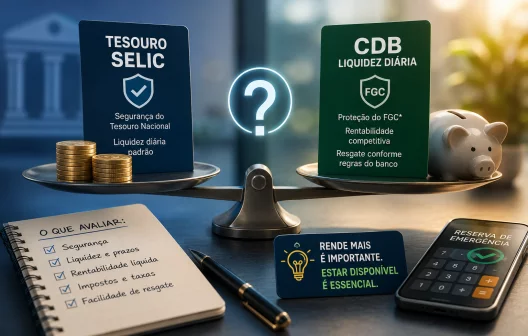
Poupança e CDB de liquidez diária podem ser utilizados para guardar dinheiro durante alguns meses, mas chegam ao resultado por caminhos diferentes.
A poupança oferece isenção tributária e simplicidade, porém possui regra própria de remuneração e datas de aniversário. O CDB DI pode acompanhar mais de perto as taxas de mercado e render diariamente, mas sofre Imposto de Renda e, nos primeiros 30 dias, IOF.
Os dois podem possuir cobertura do FGC dentro dos limites aplicáveis.
Leia também:
Invista com segurança: novo app do Tesouro Direto! Herança segura: garantia e proteção! Avalie mudanças na assembleiaPara decidir entre eles, o prazo planejado precisa entrar na calculadora. Em investimentos curtos, a taxa anual estampada na vitrine é só a casca. O que interessa está por dentro: quanto o dinheiro realmente rendeu depois de impostos, datas de crédito e condições de resgate.