CDB comprado pela corretora: se a plataforma tiver problema, o risco é da corretora ou do banco que
A corretora pode funcionar apenas como distribuidora do investimento; em um CDB, quem assume a obrigação de devolver o dinheiro é o banco emissor do título.
Uma corretora pode oferecer dezenas de CDBs de bancos diferentes dentro do mesmo aplicativo. O investidor transfere dinheiro para a plataforma, escolhe uma taxa interessante e acompanha o saldo junto dos demais investimentos.
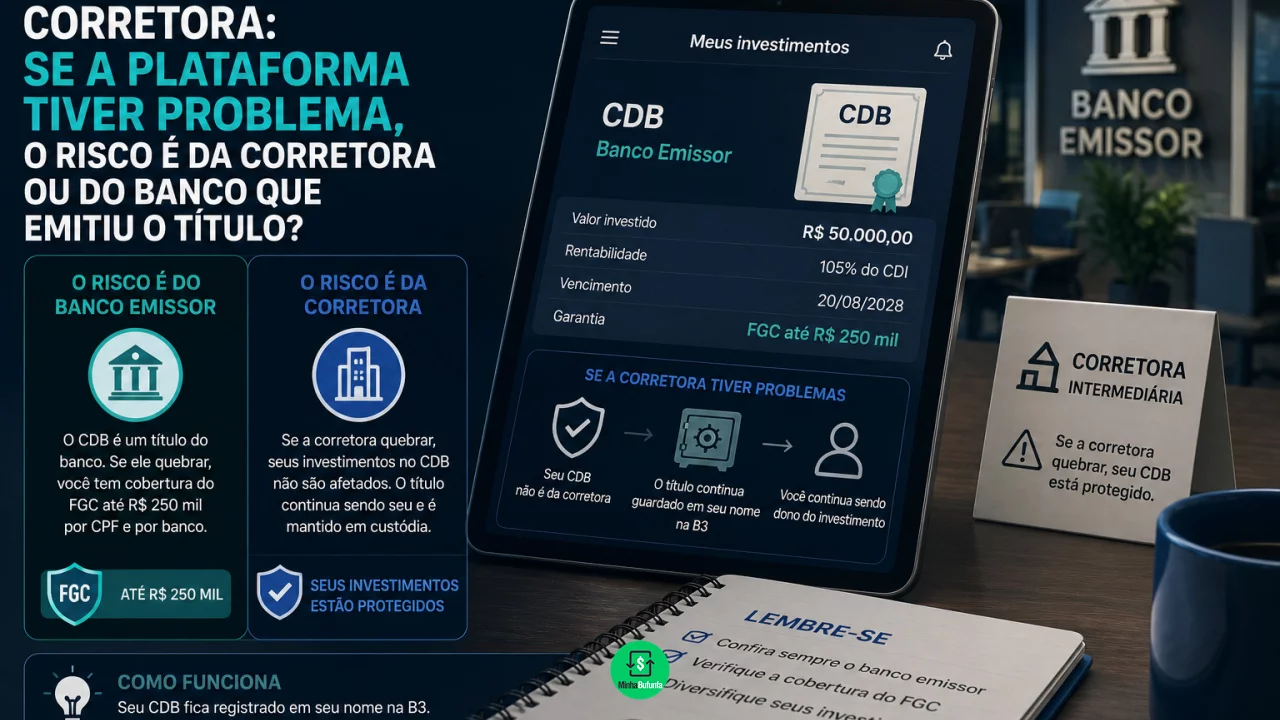
Essa experiência pode criar a impressão de que o dinheiro foi emprestado para a própria corretora. Em um CDB distribuído por ela, porém, normalmente não é isso que acontece.
Você pode gostar:
Invista hoje e garanta seu futuro Invista com segurança em 2026! Invista certo: curto ou longo prazo?CDB significa Certificado de Depósito Bancário. Trata-se de um título emitido por uma instituição financeira para captar recursos. Ao comprar o produto, o investidor se torna credor do banco que aparece como emissor, mesmo que tenha encontrado e contratado aquele investimento dentro do aplicativo de uma corretora.
A plataforma funciona como distribuidora ou intermediária. O risco de crédito principal do CDB está associado a quem emitiu o papel.
Essa distinção se torna especialmente importante quando surge uma notícia sobre dificuldades financeiras da corretora ou quando o investidor encontra no aplicativo um CDB emitido por um banco que nunca havia utilizado.
Corretora e banco emissor podem ser empresas completamente diferentes
Imagine que uma corretora ofereça um CDB de um banco chamado Banco Alfa.
O cliente aplica R$ 20 mil usando o aplicativo da corretora. A tela da plataforma continua mostrando o investimento diariamente, mas o título adquirido foi emitido pelo Banco Alfa.
Nesse caso, é o banco emissor que assumiu a obrigação financeira representada pelo CDB.
Se o Banco Alfa tiver problemas e entrar em um regime que acione as garantias aplicáveis, é a exposição ao emissor que precisa ser observada.
A situação da corretora é outra questão.
Ela pode ter sido apenas o canal utilizado para distribuir e registrar a aplicação. A própria B3 oferece ao investidor uma área na qual é possível acompanhar posições e movimentações de investimentos registrados, incluindo operações do segmento de balcão.
Por isso, antes de escolher um CDB, vale procurar no aplicativo dois nomes diferentes: a instituição onde a aplicação está sendo feita e a instituição que aparece como emissora do título.
Nem sempre serão iguais.
E se a corretora tiver problemas financeiros?
O fato de uma corretora entrar em dificuldades não significa automaticamente que os CDBs adquiridos por meio dela deixaram de existir.
Os ativos do investidor não devem ser confundidos simplesmente com o patrimônio próprio da intermediária. Quando a aplicação está devidamente registrada, o investidor possui uma posição vinculada ao ativo correspondente.
É justamente por isso que acompanhar investimentos também fora do aplicativo da corretora pode ser útil.
A Área do Investidor da B3 reúne posições e movimentações registradas em diferentes instituições, permitindo que a pessoa tenha uma visão consolidada de parte relevante da carteira.
Se uma plataforma ficar temporariamente indisponível, por exemplo, o desaparecimento do aplicativo não significa necessariamente que o CDB desapareceu junto.
O procedimento concreto para movimentar ou transferir ativos em uma situação extraordinária dependerá do problema enfrentado pela instituição e das orientações dos órgãos envolvidos. Mas o ponto principal permanece: o título possui um emissor identificado e não deixa de existir apenas porque a interface usada para comprá-lo apresentou dificuldades.
O FGC protege o CDB comprado pela corretora?
A possibilidade de cobertura está ligada ao CDB e ao banco emissor, não ao fato de a compra ter sido feita diretamente no aplicativo daquele banco.
CDBs estão entre os produtos que podem receber a garantia ordinária do Fundo Garantidor de Créditos quando emitidos por instituições associadas e respeitadas as regras do fundo.
Atualmente, a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ contra uma mesma instituição financeira ou todas as instituições pertencentes ao mesmo conglomerado. Existe ainda um limite global de R$ 1 milhão em garantias pagas ao mesmo CPF ou CNPJ dentro de um período de quatro anos.
Isso significa que o investidor deve somar os produtos cobertos que possui no mesmo emissor ou conglomerado.
Imagine R$ 150 mil em CDBs de determinado banco comprados diretamente pelo aplicativo dele e outros R$ 130 mil em CDBs do mesmo banco adquiridos por uma corretora.
Para analisar o FGC, não faz sentido tratar os investimentos como exposições separadas apenas porque foram comprados em plataformas diferentes. O emissor é o mesmo.
A soma chega a R$ 280 mil, antes mesmo de considerar rendimentos e outros produtos eventualmente cobertos.
Como descobrir quem realmente emitiu o CDB?
Essa informação precisa aparecer nas características do investimento.
Na tela de oferta, procure campos como emissor, instituição emissora ou nome do banco. Não se limite ao logotipo da corretora.
Também vale observar:
- taxa oferecida;
- vencimento;
- possibilidade de resgate antecipado;
- instituição emissora;
- cobertura do FGC, quando aplicável;
- concentração já existente naquele banco ou conglomerado.
Esse último ponto é especialmente importante quando corretoras exibem CDBs de bancos menos conhecidos pagando percentuais elevados do CDI.
A taxa maior normalmente existe por algum motivo. Um emissor pode precisar oferecer remuneração superior para tornar sua captação mais atraente.
O FGC pode reduzir o impacto de uma eventual quebra dentro dos limites da garantia, mas isso não elimina a necessidade de conhecer o emissor.
Comprar pela corretora é mais arriscado do que comprar diretamente no banco?
Não necessariamente.
Se o CDB é exatamente do mesmo emissor e possui as mesmas condições, o risco de crédito básico do título continua associado ao mesmo banco.
A corretora pode inclusive ampliar as opções disponíveis, permitindo comparar CDBs de diferentes instituições sem abrir uma conta em cada uma delas.
O cuidado está em não deixar a facilidade da plataforma esconder quem está recebendo o dinheiro.
Um CDB de um banco pequeno não se transforma em CDB da corretora apenas porque foi comprado ali. Da mesma forma, a reputação da corretora não muda automaticamente o risco de crédito do emissor.
É possível ter uma plataforma grande distribuindo um título emitido por uma instituição pequena.
O nome que importa aparece atrás do botão “investir”
Para quem compra renda fixa por corretoras, olhar apenas taxa e prazo deixa uma terceira informação importante fora da decisão.
Quem emitiu o papel?
Essa resposta determina quem assumiu a obrigação de pagar o CDB e também ajuda a calcular a exposição ao limite do FGC.
A corretora é uma peça importante da jornada porque distribui, registra e permite acompanhar o investimento. Mas ela não precisa ser a devedora daquele título.
Na prática, o aplicativo é a vitrine. O banco emissor é quem está atrás do produto colocado nela.
Leia também:
Dividendos alugados, lucre já! Invista com confiança no C6! Selic baixa: CDB prefixado a melhor opção?Antes de apertar “investir”, identificar esse nome é tão importante quanto descobrir quantos por cento do CDI estão sendo oferecidos.